Dario Amodei“5到10年治愈大多数疾病”:制药业为何集中反驳?
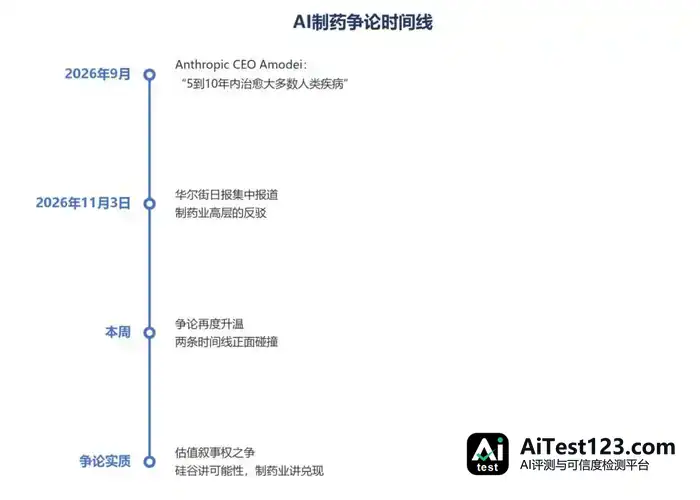
2026年9月,Anthropic首席执行官Dario Amodei在社交平台X上写下:"在5到10年内治愈大多数人类疾病,实际上是可能的,尽管这听起来很疯狂。" 这句话当时没有掀起太大波澜。直到11月3日,华尔街日报一篇报道把制药业高层的反驳集中推到台前。而到了本周,争论明显再度升温。 这是两条时间线之间的一次正面碰
2026年9月, Anthropic首席执行官Dario Amodei在X上发了一句话:“在5到10年内治愈大多数人类疾病,实际上是可能的,尽管这听起来很疯狂。”
这番话当时并没激起多少水花。转折出现在11月3日——华尔街日报的一篇报道,把制药业高管的集中反驳摆上了台面。本周,这场争论的热度又往上走了一截。
硅谷的激进与制药业的保守,两条时间线就这样撞在一起。说到底,撞的是估值叙事的话语权。
硅谷的时间线
放这种豪言的,不止Amodei一个。
他自己就在公开文章里写过:AI要进入物理世界,得跨过三道坎——数据缺失、内在复杂性、监管约束。可即便这样,他给“治愈大多数疾病”划定的窗口仍是五到十年。
资本早已顺着这条时间线押注。
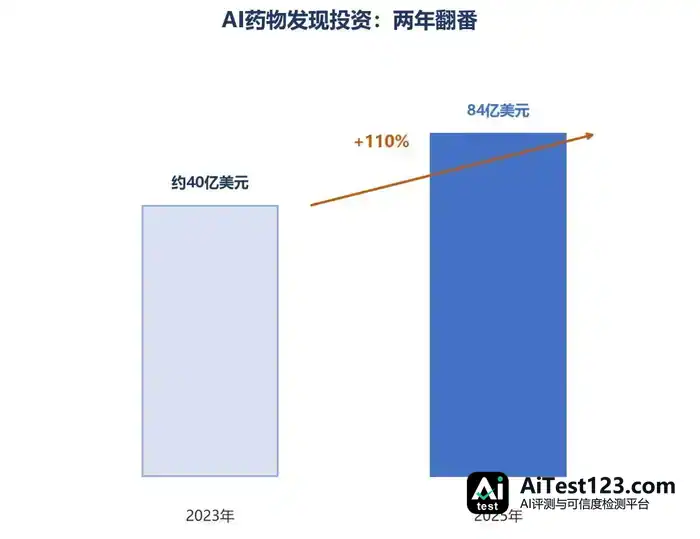
麦肯锡的数据显示,2025年全球风投和私募股权投向AI药物发现的资金为84亿美元,两年前这个数字约为40亿美元,已经翻倍。Anthropic今年接连买下一家隐身模式的生物技术公司,以及一家几乎全靠AI运转的单人生物技术公司;OpenAI上月也宣布收购一家AI药物发现企业。礼来与英伟达在1月公布,五年内投入最高10亿美元;百时美施贵宝、诺和诺德、赛诺菲则都公开了与OpenAI或Anthropic的合作。
硅谷离不开这张时间表。
原因很直接:激进的时间线撑起了AI资本的估值故事。假如AI真能在十年内改写一个十万亿美元量级的医疗市场,那么眼下投出的每一分算力、跑的每一次模型迭代,想象空间都远超当期回报。
制药业的账本
药企高管摆上台面的,是另一套东西:经验、数据,还有一笔没兑现的账。
话说得最直的是Vertex Pharmaceuticals执行董事长Jeff Leiden。华尔街日报报道称,他提起有位科技界领袖曾放话AI七年内能治愈90%的人类疾病,他的回应是:“这完全是胡说。”
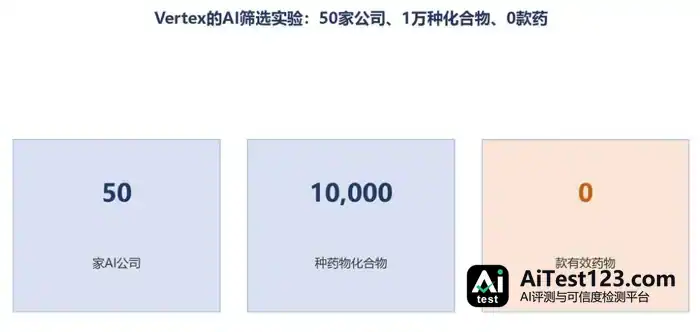
Leiden还举了个具体数字:Vertex曾拉来约50家AI公司,梳理自家含1万种药物化合物的数据集,到头来没有一家做出过一款有效药物。
“它单独运作根本行不通,”他说,“任何声称可以做到的公司——至少在我们的经验中,我们考察了其中大多数——都不是真的。”
阿斯利康首席执行官Pascal Soriot的措辞更委婉:“如果我们在这个行业待得足够久,很快就会学会谦逊。疾病是复杂的,生物学是复杂的。说AI将治愈癌症,也许有点跳跃。”
Regeneron首席科学官George Yancopoulos手握逾1000项专利,他的看法是:AI“不会奇迹般地过来告诉我们该怎么做,也不会把15年的开发周期缩短到5年”。
争论之上还压着一个更硬的事实:到目前为止,没有任何一款完全由AI设计的药物拿到美国FDA的上市批准。
医曜的统计显示,眼下只有英矽智能(Insilico Medicine)、Generate Biomedicines等少数AI原生生物技术公司,把药物推到了后期患者测试阶段,监管终点线仍无人跨过。
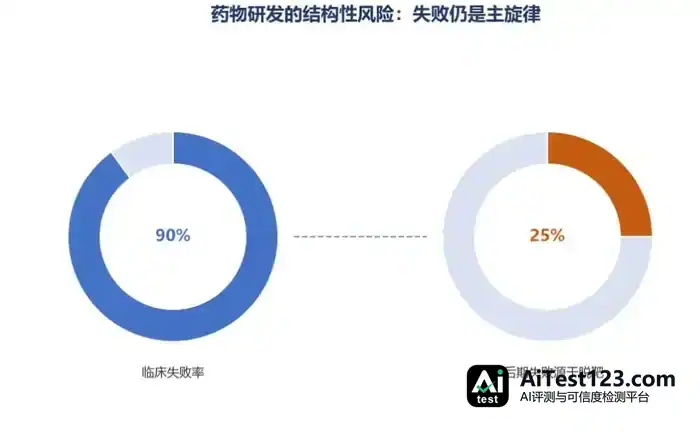
麦肯锡高级合伙人Alex Devereson指出了技术瓶颈卡在哪:中后期临床失败里,约四分之一能追溯到“脱靶效应”——药物在体内非预期靶点上起了作用,带来不良甚至有害的副作用,而现有AI模型对这类问题的预测能力依然有限。
他还有一句更扎人的话:“投资正在流向最容易解决的问题,而不是最重要的问题。”
真相居中:AI真实的效率增益在哪里?
在医曜看来,把两边的说法摆到一起会发现,双方争的其实不是同一件事。
硅谷谈的是可能性,制药业盯的是兑现。真相,大抵在两者之间。
有一点制药业自己心里最清楚:AI带来的效率提升确实存在,没人否认这一点。
Bayer首席运营官Sebastian Guth讲了一个具体例子。Bayer的基因治疗团队借助AI,几天之内就翻完了1亿份患者记录,再结合基因标记和病史做分析,挑出最适合其基因编辑技术的五种疾病。他的判断是:“这是AI在治愈疾病吗?不是。魔法发生在人类科学家的才华与AI结合之时。”
阿斯利康那边也有类似的做法:与AI生物技术公司Insitro签了首期4000万美元的协议,主攻心脏病和减重药物;同时还跟甲骨文合作,优化临床试验的患者招募。
可见AI在制药业里的位置并不含糊。靶点选择、分子筛选、患者匹配、蛋白分析、实验设计,这些环节上它都是经过验证的效率工具。它是“科研副驾”,还当不了“自主治愈引擎”。
可另一组数据同样摆在那儿:药物研发的临床失败率大约九成,这个结构性风险并没有因为AI而松动。而失败的主要来源——脱靶毒性、生物学复杂性、个体差异——偏偏是眼下AI模型最不擅长预测的部分。
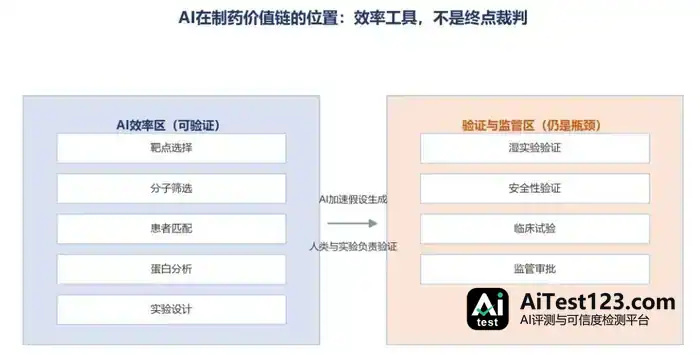
换句话说,卡住的地方不在提出假设,而在验证假设,也就是干湿闭环。AI能让一个分子被更快地发现,但要让这个分子走完湿实验、安全性验证和临床试验,靠的仍然不是AI。
制药业高管们之所以口径一致地泼冷水,底气就在这里:他们每天面对的是那90%的失败,而硅谷讲的,是那10%成功之后的世界。
说到底,这是一场估值叙事权之争
把这一层想明白,争论的本质也就清楚了。
双方在“AI有用”上没有分歧,所以这不是科学事实层面的争论。争的是估值叙事权:谁有资格定义AI制药走到了哪一步,谁就决定了这条赛道按什么节奏、什么倍数来定价。
硅谷需要激进的时间线。AI的资本故事,前提是“技术奇点临近”,而治愈疾病是最能击穿人心的想象之一;靠着这个想象,算力投资从一项成本,被重新估成了一张通往万亿市场的门票。时间线越激进,估值天花板就越高。
制药业则需要保守的预期。药企估值建立在管线风险和研发周期的审慎管理之上,任何把15年压缩成5年的说法,都会抬高整个行业的资本成本预期,也会让市场错判药企自身管线的价值。更现实的一层是,药企高管要对股东关于“何时能有药”的承诺负责,而他们太清楚一个分子从实验室走到货架,中间要经历多少次失败。
归根结底,双方只是站在资本周期的不同位置上(但我们还是建议站在反脆弱性更强的制药业这一方)。
接下来看什么
任何一方的表态都终结不了这场争论,好在它有可以观察的验证路径。
第一个信号,是首款AI设计药物的监管里程碑。Insilico Medicine和Generate Biomedicines的后期管线如果能在未来两到三年内递交NDA或获批,“AI不能独立成药”的判断就会被实质改写;要是继续折戟,制药业的保守叙事只会更牢固。
第二个信号,是AI在脱靶预测上能否取得突破。麦肯锡指出25%的后期失败源于脱靶安全,这正是双方争论的技术核心。谁在这个指标上做出可复现的进步,谁就拿到了下一轮的定价权。
第三个变化出在合作方式上。如今流行的是“药企掏钱、AI 出技术”:阿斯利康先期投入 4000 万与 Insitro 签约,礼来和英伟达达成 10 亿美元合作,这类安排在替代硅谷单方面的豪言。钱过去只从 AI 公司流向药企,现在改成双方按里程碑对赌,话语权也就悄悄换了手。
短期之内,有一个判断可以下得很确定:可验证的临床前证据,会持续跑赢宏大叙事。药物研发这个行业一百年来只认一样东西——不是谁说得更响,而是谁先把药送到病人面前。
而在那之前,Amodei的“五到十年”和Leiden的“完全是胡说”,都还只是时间表上的两个注脚。