

东吴证券并购东海证券将上会:115.19亿元交易,新券商叫什么引热议
苏南?苏商?吴海?东吴海?
券商行业的并购节奏明显快了起来。
苏州的东吴证券日前发公告,准备买下由常州市国资掌舵的东海证券,中小券商“抱团取暖”的戏码又多了个鲜活的例子。
同省但分属不同地级市的两家券商走到一起,这在业内还是头一遭。交易落定后,东海证券的实际控制人将由常州投资集团有限公司(简称“常投集团”)换成苏州国际发展集团;常投集团的身份也会变,从东海证券的大股东转为东吴证券的第二大股东。
当然,这事还得过上交所审核、证监会注册两道关,最终能不能成,眼下说不准。比起“谁救了谁”,更让同行琢磨的其实是另一个问题:中小券商手里还剩几条路可走?
01.一名股东临时退出交易
和早先的方案比,东吴证券最新披露的《重组报告书(上会稿)》一共做了6项补充和修订:封面换了名称和日期;重大风险提示与第十二节补充了标的公司另类投资、私募股权和国际业务的风险;第三节更新交易对方基本情况;第四节补充标的公司及控股子公司、分支机构的租赁房产情况;第十六节更新声明与承诺的签署日期。
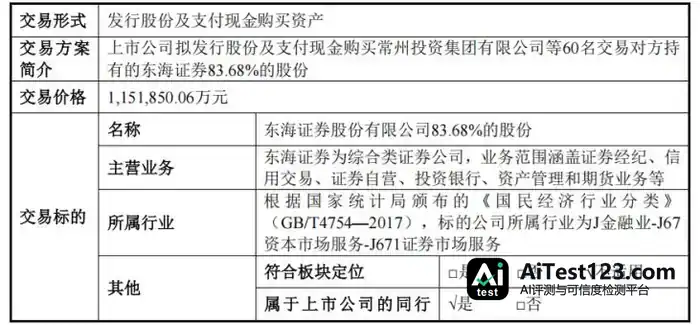
收购方案本身和估值没动。东吴证券仍打算以发行股份加支付现金的方式,从常州投资集团等60名交易对方手中买下东海证券合计83.68%的股份,发行价9.24 元/股,交易作价共计115.19亿元。
图片来源于东吴证券公告
对价里,股份部分为107.86亿元,现金部分为7.32亿元。发行价原本是9.46元/股,经2025年度利润分配除息后调整为9.24元/股,合计发行约11.67亿股。
交易完成后,东海证券将变成东吴证券的控股子公司。年内已有“中金+东兴+信达”“东方+上海”等券业并购案取得重要进展,这一单是又一起。
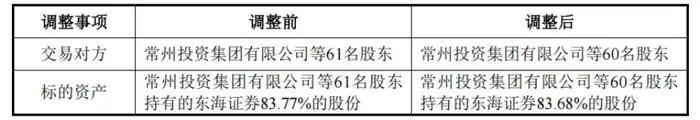
但对比此前的预案,交易对手少了一家:常州泰辰担保投资有限公司(简称“常州泰辰”)退出,东吴证券的交易对方由61名降至60名,标的比例从83.77%降到83.68%,少了0.09个百分点。
图片来源于东吴证券公告
常州泰辰为什么临时撤出?
原因出乎不少人意料:常州泰辰的法定代表人近期身故,公司内部授权流程跟不上重组的时间表,双方商议后解除了3月13日签下的框架协议。
另外,东海证券还有16.32%的股权这回没被装进交易。东吴证券在问询回复中给出的说法是,东海证券为新三板挂牌公众公司,股东数量较多,逐个磋商耗时较长,后面会看整合进展、监管政策和剩余股东意愿,再找机会推进收购。
02.怎么取名,网友都吵翻了
东海证券体量算不上大,来头却不小。它的前身是1993年成立的常州市证券公司,也是常州市唯一的法人券商,旗下有19家分公司、63家营业部,财富管理、固定收益两块各有特色。
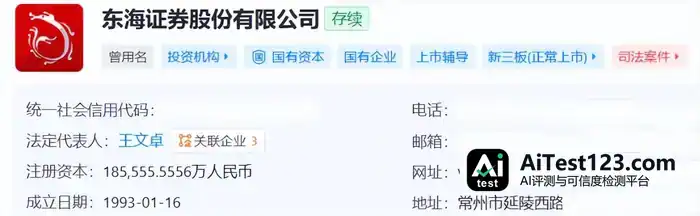
天眼查信息显示,东海证券成立于1993年1月16日,法定代表人是王文卓,注册资本约为18.56亿元。
图片来源于天眼查
业绩方面,东海证券近年逐步回升:2023年亏4.92亿元,2024年勉强微利,2025年归母净利润达到1.29亿元;2026年上半年营业收入12.46亿元,同比增长52.92%,归母净利润2.65亿元,同比增长151.21%,主要受益于市场交投活跃度提升、经纪业务手续费净收入增长。
东吴证券这边压力不小。2026年前三季度,实现营业收入69.74亿元,同比下降4.11%;归母净利润27.08亿元,同比下降7.72%,其中Q3单季降幅更大,达到71.33%。
不过东吴证券的家底“殷实”,资产规模约2132亿元,其中净资产达到451.4亿元。
两家合到一起之后新券商叫什么,也成了讨论焦点:是照着“国泰海通”“国联民生”的路子叫“东吴东海”,还是另起一个名字?
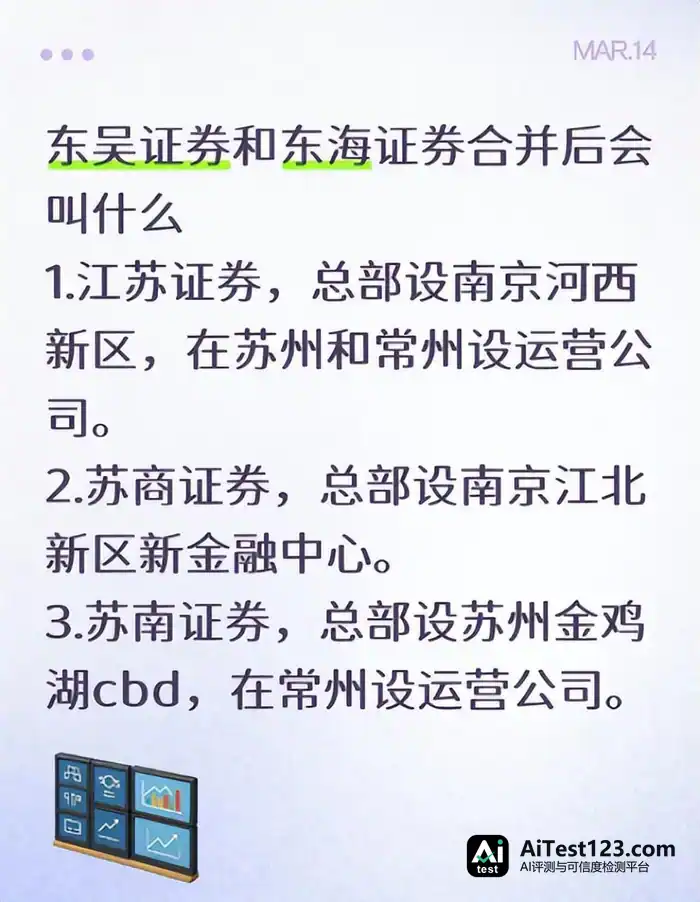
社交平台上,网友已经出了不少主意,有说叫“江苏证券”的,有说叫“苏商证券”的,还有说叫“苏南证券”的。
图片来源于小红书
还有人跑到小红书上调侃,“东吴+东海”不如改叫“东东证券”或者“二东证券”。
合并真落地的话,体量确实不小。按2026年6月末备考合并报表测算,东吴证券总资产可达3139.88亿元,比交易前多出31.13%;归母净资产544.59亿元,增幅26.04%。
东吴证券自己也就此表态:交易完成后,公司资产总额、资产净额、营业收入都会明显上升,盈利能力和抗风险能力有望随之增强。
03.有了叫板华泰证券的底气
江苏本土一共5家券商——华泰证券、东吴证券、国联民生证券、南京证券、东海证券,实控方分别是江苏省国资、苏州市国资、无锡市国资、南京市国资、常州市国资。券业资源的分布跟GDP分布高度重合,“诸侯割据”的格局很明显。
说到底,“东吴+东海”是江苏省地方国资牵头的一桩并购重组,把苏州的“产品与投行能力”和常州的“网点与零售客户”拼到一起,苏锡常金融版图由此多出一块新格局。
网点数字上也能看出来。合并后东吴证券营业部将增至190家,江苏省内就有95家,这一数目已经压过江苏第一大本土券商华泰证券。
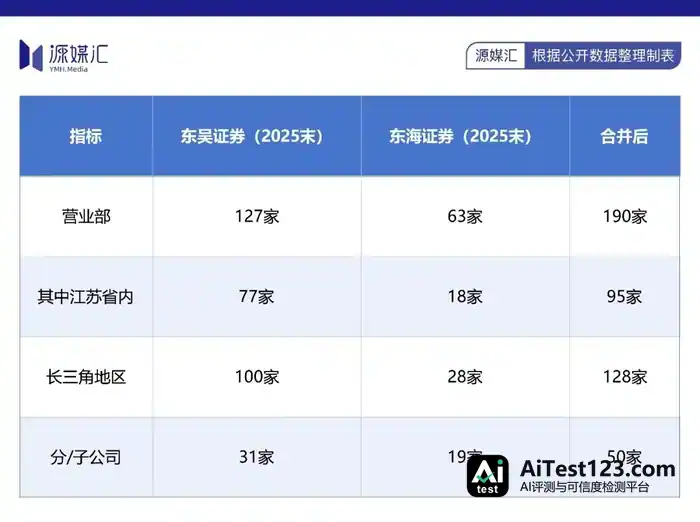
区域布局方面,这次交易把东吴证券的核心根据地往苏锡常都市圈再推一步,提升其在长三角主战场的综合竞争力;常州则交出唯一一家法人券商的控股权,换回第二大股东的位置。
按2026年6月末测算,“东吴+东海”的总资产会超过国联民生证券、浙商证券、中泰证券,在上市券商中升到第17位,同时坐上“江苏第二”的位子。
不过拼桌子容易、分座次难。东海证券将变成东吴证券的控股子公司,双方业务并行经营,同业竞争要靠5年过渡期来化解,并行期内还得落实信息隔离与关联交易管理。
为什么偏偏选在这个时候做并购重组?监管的态度基本把重点圈在了考卷上。
2026年7月公布的券商分类评价中,A类53家、AA类仅14家,还新增了“推动证券公司并购重组专项加分”。10月21日,中国证券业协会发布证券公司并购重组示范实践,把整合融合列为决定成效的突出难题。
中国证券业协会的统计显示,2024年以来券商合并已有8起,牵涉17家券商。“中金+东兴+信达”和“东方+上海”都取得了重要进展;“国海+大通”“湘财+大智慧”等案例则仍在推进之中。
市场那头是更硬的账:2026年上半年,TOP10券商拿走了58.85%的营收和63.95%的净利润。
区域券商,尤其是中小券商,通过整合做大扩表能力的诉求越来越强。摆在它们面前的是四条路——区域深耕、精品化、功能化、主动被整合,选哪条都得掂量掂量。
所以“抱团取暖”算是个不错的选择。
对东吴证券而言,东海证券的价值不在体量,而在常州的政企关系、地方国资平台客户以及新三板持续督导基础。合并之后,可以围绕江苏省“1650”产业集群、专精特新、地方国资平台做债承和并购重组的增量——这是苏锡常一体化战略下最直接的业务抓手。
11月17日只是一道关口,后面还有证监会注册。
真正的考验在5年之后,也就是并行期收尾之时:“东吴+东海”是长成一个更大的金融平台,还是落得“1+1小于2”,这份成绩单才见分晓。

















