腾讯12.80亿用户连续九年居首:游戏与AI成新增长点
sina qqZone renren ydCloud 0
腾讯的领先位置没有松动。
11月3日,QuestMobile发布《中国移动互联网秋季大报告》。报告显示,截至2026年9月,腾讯控股以12.80亿去重总用户量(APP+小程序)排在中国互联网公司用户规模第一位,字节、阿里排在其后。腾讯已经连续第九年占据这个位置。
用户构成也在变。绿泡泡短剧嵌入微信生态,月活达到1.56亿,排在微信小程序短剧榜首位,上线时间不长,体量已居行业第二。国内手游月活TOP10里,腾讯一家占8款,合计月活约3.41亿。
同一天,2026年世界互联网大会乌镇峰会开幕。腾讯在2024年之后再次拿到“创新突破类”杰出贡献奖。支撑这个奖项的,是腾讯AI产品从单点突破走向规模落地,WorkBuddy、CodeBuddy持续在AI办公Agent领域领先,并率先进入亿级规模。
两组信息摆在一起,能看出些东西。舆论正在热议“字节时间”,但放到中国互联网整体来看,社交、游戏、内容与AI几个入口的话语权能同时握住的,还是只有腾讯。社交用来守入口,游戏用来挣利润,短剧用来抢时长,AI则被推向下一段增长。
这套打法还没走完。港股研究社评论称:“(腾讯)是一个已经足够庞大的互联网生态,仍然拥有不断创造新入口的能力。”生态还能长出新入口,这件事的分量高过任何一款爆款。
14亿用户,新价值从哪来
QuestMobile数据还显示,同期全国移动互联网月活用户规模为12.81亿。腾讯的去重总用户量,与全国网民规模基本持平。
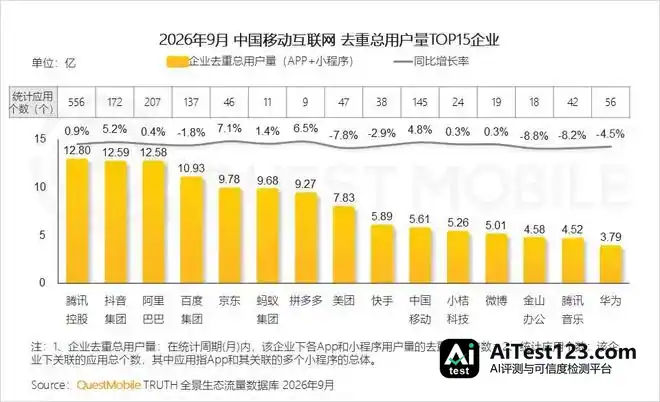
腾讯财报官方数据则显示,微信及WeChat合并月活为14.39亿,仍在缓慢增长。两件事指向同一个结论:国内覆盖用户最多、涉及领域最广的互联网企业仍是腾讯。社交、游戏、支付和广告商业化的真正基本盘,也建立在这上面。
对一个成熟巨头而言,守住用户规模只是前提。更难的一步,是让这些用户持续产生新价值,变成能增长的资金。
把庞大流量转成新的内容消费和生产力入口,承接内容消费、广告、办公和AI应用以及B端企业服务体系,是腾讯守住基本盘的明确路径。
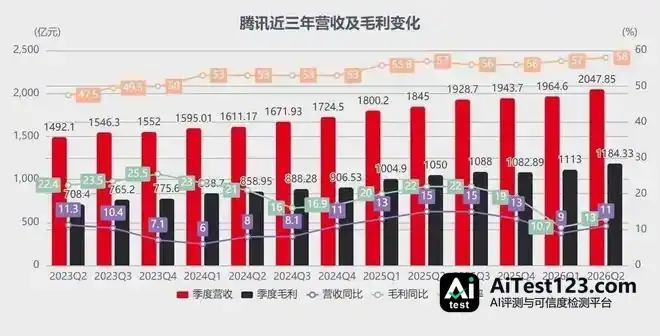
视频号是其中探索得最清楚的例子。二季度腾讯营销服务收入435.65亿元,同比增长22%,占集团总营收比重升到21%。主要驱动力来自视频号量价齐升,以及微信生态内闭环广告的渗透。视频号广告加载率仍处在4%—5%区间,电商相关广告已占视频号整体收入超过52%,微信小店全域带货GMV在4200亿至4400亿元量级。
微信的流量因此走了一条更短的链路:内容种草,接着成交,广告和工具费用都留在微信体内。腾讯不必把视频号做成独立电商平台,只要交易发生在微信里,就能收费。
产品形态上的变化更深一层。6月上线的微信原生AI助手“小微”,灰度测试阶段约100万用户参与,入口从首页侧滑延伸到朋友圈、公众号、视频号,底层依托微信团队自研的WeLM模型,能跨用户做智能体交互,也能调用小程序API完成生活服务任务。
“小微”的意义不在于多了一个AI助手。微信多年积累的小程序生态,开始变成能用自然语言指令调用的“技能库”。过去用户打开小程序要搜索、点击、跳转;如果“小微”这条路跑通,小程序会从“被用户找到”转为“被智能体调度”。
办公场景遵循同样的思路。10月发布的Buddy One以WorkBuddy为工作台,整合腾讯文档、会议、网盘、ima,统一账号与数据池。WorkBuddy以智能机器人身份进入企微侧边栏,员工交办任务就像交给同事一样。企微里沉淀的数据,成了Agent理解任务的上下文。
绿泡泡短剧三个月做到1.56亿月活,视频号在广告加载率克制的前提下持续放量,原因也在这里:它们不是从零获客的产品,而是从微信既有关系链和内容消费习惯里长出来的接口。移动互联网用户增长已经见顶,腾讯仍能维持这么大的用户覆盖范围,道理也在此。
游戏撑起最稳的利润
社交是底盘,游戏业务则是最稳定的利润来源。
QuestMobile数据显示,2026年9月国内手机游戏APP月活TOP10榜单中,腾讯独占8款,合计月活约3.41亿。不做用户去重的话,相当于每4个中国网民里就有1人上个月玩过腾讯手游。
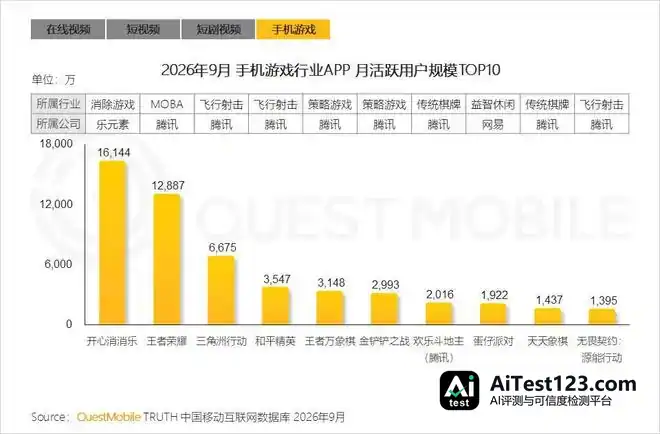
腾讯本土游戏二季度进账473亿元,同比涨17%,增速重新回到两位数。《三角洲行动》与《无畏契约》的平均日活跃账户数同期都创下新高;其中《三角洲行动》国服日活已经超过5000万,按腾讯对“长青游戏”的官方口径,这一数字已落在其区间之内。
长青游戏对利润的贡献很关键。一款运营超过十年的产品,边际研发成本趋近于零,版本更新和皮肤商业化带来的增量流水,几乎能按很高比例转成经营利润。
新品也在接棒。《洛克王国:世界》3月底上线,首月DAU均值1300万,按平均日活和流水计都是2026年新游第一;《王者万象棋》9月上线后登上iOS免费榜前列、畅销榜最高TOP5。长青产品给出确定性利润,新游带来增量流水和品类覆盖,腾讯游戏的壁垒越挖越深。
并购同样在补位。7月,腾讯被曝与Playtika谈判收购旗下工作室SuperPlay,估值10亿至15亿美元;9月领投土耳其Circle Games。全球手游收入冠军6月已换成世纪华通的《无尽冬日》,休闲品类正在动摇重度游戏的地位。腾讯这轮出手,抓的是休闲品类抬头、标的估值尚未抬高的窗口,把海外休闲赛道跑出来的团队收进体系。
游戏赚来的钱,正被集团以AI资本开支的方式重新分配,最终落到算力、模型和折旧上。二季度资本开支527.8亿元,管理层明确表态,下半年以及2027年都属于重点投入阶段。这也解释了三季度前瞻里为何会出现"收入增长9%、利润下滑"。
券商一边下调盈利预测,一边几乎都维持"买入"评级。其逻辑在于,游戏利润的厚度足以撑过AI投入周期;一旦AI在广告推荐、游戏内容生成或办公智能体上跑出可规模化的收入,眼下的利润缺口就会被重新填上。
手游TOP10里独占8款,这个格局意味着即便单一产品出现波动,庞大的现金流依然够支撑一场以年为单位的投入周期。腾讯敢在短剧、AI等业务上"后发",底气也在这里。
短剧要找增量,入口得攥在自己手里
QuestMobiled的报告里还透出一个行业信号:短剧视频和短视频已经成为拉动全网用户时长增长的核心引擎,增长贡献率达到111.5%。换句话说,大盘里其他品类的用户时长基本停滞甚至下滑,全网时长的增长主要靠短剧和短视频撑着。
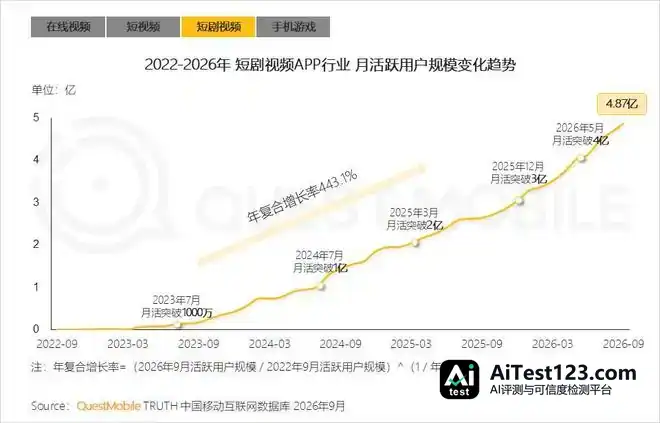
绿泡泡短剧9月月活1.56亿,登上微信小程序短剧榜首位,体量已居行业第二;10月首周周活环比增长44.1%,达到8968万。绿泡泡增长迅猛,身上带着鲜明的腾讯印记——社交关系链、现成流量池、免费低门槛,这三板斧在视频号上已经跑通过一次。
视频号用剧情片段吸引用户,小程序承接后续观看,微信社交关系又给内容提供了不同于纯算法推荐的传播渠道。朋友在看、地区热门等入口,让用户顺着好友的观看行为和区域热度发现新剧;朋友圈分享、群聊转发又进一步增加黏性。这些流量都在微信生态内部循环,省掉了从外部买量推广的成本。
这套打法指向的增量,说到底是广告库存的扩张,而非内容产业的利润。短剧每插入一次广告,就等于在微信生态内新增一个广告位。这个广告位的填充率、eCPM,靠的是腾讯广告体系已经成熟的AI推荐和投放能力。二季度短剧及小说生态变现规模同比增长4倍,管理层在营销服务增长归因中,明确把短剧列为"核心投放增量"之一。

更深一层的逻辑是时长防守。微信用户想看短剧却不得不打开别的App,微信入口的价值就会被稀释。绿泡泡要做的,就是让"看短剧"这件事发生在微信内部。
一条短剧在朋友分享里被看见、被讨论、被追更,它就不再只是算法推荐的产物,而成了关系链里自然流转的内容。这正是绿泡泡和独立短剧App的不同之处。
短剧的增量意义可以拆成两层。一层是直接的广告收入增量,绿泡泡在几个月内从零长到亿级月活,为腾讯广告体系注入了新库存;另一层是防御性的生态增量,它把可能流失到独立短剧App的用户时长留在微信体系内,保护视频号—小程序—微信小店这条交易链路的完整性。
两层增量叠加起来,短剧在腾讯这盘棋里的位置就清楚了。内容战争的胜负可以先放一边,微信的时长出口得攥在自己手里。
观察:没人敢再说腾讯"掉队"
九年蝉联第一,腾讯靠的显然不只是社交基本盘。流量之外,它已经把社交、内容、服务和商业交易连成了一套相当庞大的生态体系,稳坐中文互联网霸主地位。而且这张用户网络还在不断长出新的业务。
当然,比起社交、内容、游戏等的确定性,AI的不确定性最大。
WorkBuddy面世之前,腾讯在AI模型层的跑分榜上不见身影,应用层更是乏善可陈,"慢半拍"和"掉队论"一度成为行业谈资。随着WorkBuddy异军突起、在行业持续领先,腾讯AI不仅扳回一城,也找到了一款能连接其庞大企业服务业务的AI产品。
在和Buddy One凑成"全家桶"之后,WorkBuddy在腾讯内部被视为QQ、微信之后的下一个战略级产品。10月29日,腾讯披露WorkBuddy上线以来累计处理用户任务请求超过90亿次。对一款今年才推出的AI Agent产品来说,90亿次是相当惊人的调用规模。
如今,没有人敢说,腾讯AI落后了。
90亿次说的是调用量,跟收入是两码事。真正的考验在后面:用户留不留得住,企业愿不愿意掏钱,以及能不能把腾讯文档、会议、企微、ima串成实打实的协同收入。入口和场景能把调用量堆上去,可收入得看产品本身值不值、付费怎么设计。
汤道生对此并不含糊。他的判断是:"起得早也许不是关键,AI下半场才刚开始,市场格局和产业链的价值分配都还没定型。"腾讯对这套说法显然有底气。
这话的底子还是那套"腾讯机制"。一旦冒出新的内容或消费需求,它不用从头搭触达和变现的架子——流量入口、社交关系、商业化能力都能直接搬过去,短时间内把用户规模做大,挤进头部。
从这个角度看,AI的下半场,也将属于腾讯。