平头哥赴港分拆上市:估值区间为何从200亿到860亿美元
离开阿里云,平头哥还是平头哥吗?
2018年,阿里筹备芯片公司,马云在候选名字中拍板定下“平头哥”。这是蜜獾的诨名——个头不大,却敢跟狮子叫板,被称作世界上最无所畏惧的动物,“生死看淡、不服就干”是它的标签。
取名背后的意思并不复杂:芯片行业厮杀激烈,阿里不怕。
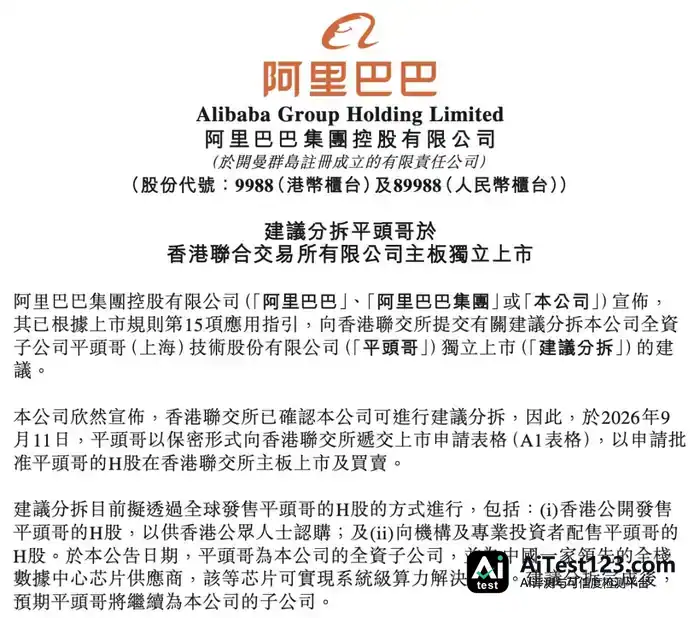
八年之后,这只“蜜獾”站到了资本市场门口。2026年11月10日,阿里巴巴正式公告,拟分拆平头哥赴港独立上市。
上市风声此前已在市场流传多轮:1月彭博社披露阿里的分拆意向,9月平头哥被传已秘密递表,官方时间表却始终缺席。如今靴子落地。
资本市场的反应并不一致。摩根士丹利给出280亿至860亿美元的估值区间,摩根大通年初测算为250亿至620亿美元,另有专业机构人士的判断仅落在200亿至300亿美元。同一家公司,估值上下限相差数百亿美元。
估值分歧之外,更耐人寻味的是分拆的第一步。据外媒报道,阿里打算先将平头哥重组为员工持股的独立实体,再探索IPO。
芯片是人才密集型行业,寒武纪、海光信息的工程师手里握的是公开交易的股票。平头哥团队早期以中天微班底为主,后来陆续加入高通、AMD、海思背景的成员。若工程师只拿集团层面的期权,在人才争夺中天然吃亏。
先做员工持股、再谈募资,阿里把身份切割和芯片人才定价机制的重构放在了融资之前。这个顺序暗示:平头哥上市真正的难题不是融资,而是让员工从“阿里的人”变成“平头哥的人”,让芯片从云的成本中心变成一家独立公司。
平头哥在国产AI芯片行业到底处于什么水平?与寒武纪、海光信息这些已独立上市的公司相比,竞争力如何?市场给它定的价,为什么这么难落定?
一、平头哥和用户,隔着阿里云
公告显示,平头哥拟发行H股在港交所主板上市,分拆完成后仍为阿里子公司,发行规模和阿里持股变化均未确定。
阿里表示,此次分拆涉及的最高适用百分比率低于5%,甚至不构成“须予披露交易”。把手里最具科技含量的资产之一送到公开市场门口,对阿里而言却算不上一笔重大交易。
平头哥最早做的事,都是围着阿里云的业务场景转。2019年首款AI芯片含光800落地,最先用上的地方是双11淘宝主搜;2021年服务器CPU倚天710推出,任务是让阿里云在视频编解码、高性能计算上省成本。通用GPU项目PPU其实是2020年前后才在团队内部立项的。
阿里造芯的顺序是先满足云业务的降本需求,再逐步拓展到AI通用算力。
这个顺序塑造了平头哥今天的样子。芯片主要供给阿里云,阿里云将其部署进灵骏集群,打包成算力出租。签约对象是阿里云,不是平头哥。车企在阿里云上租真武算力训练智驾模型,付的是云服务费;银行用真武跑文档识别,签的也是阿里云的合同。
平头哥与这些客户之间,始终隔着阿里云。
吴泳铭在财报会上说,在阿里云的实际业务场景中,60%以上的平头哥芯片服务于外部商业化客户。这一表述需要拆开看:60%统计的是芯片渗透进多少外部客户的算力订单,而非平头哥直接签下多少份芯片销售合同。
客户数量口径与收入口径之间隔着一条河。把平头哥放进国产AI芯片的坐标系,这条河会看得更清楚。
寒武纪的问题是客户集中度偏高,2024年第一大客户贡献79%的营收,前五大客户占比94.6%。但它至少是“卖芯片”的,客户直接采购产品,商业链条清清楚楚。
海光信息的收入来自高端处理器直销,20多倍的市销率有实打实的商业化兑现做支撑。
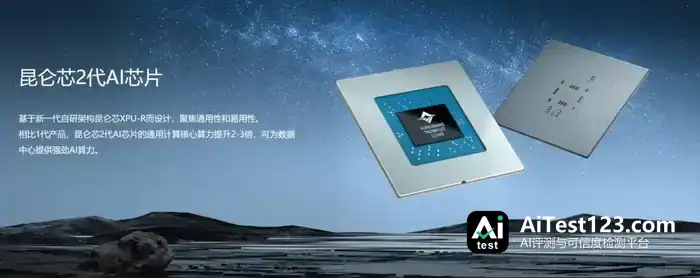
昆仑芯61.5%的收入来自百度,但它在招股书里把这个数字摊开,又用中国移动十亿级集采证明自己能走出百度。
图源:平头哥半导体
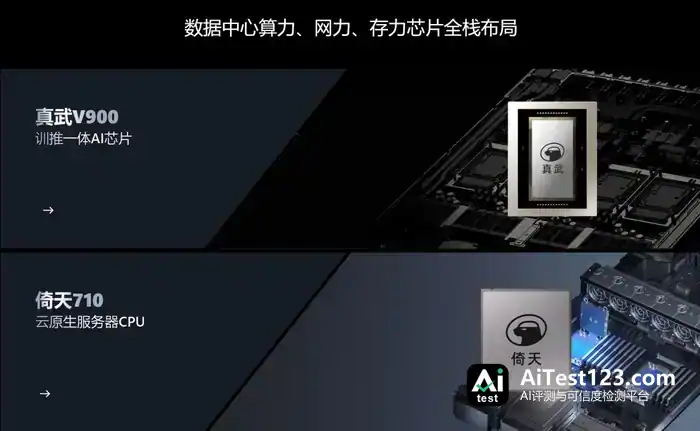
平头哥的处境最复杂。它是国内极少数同时布局数据中心“算力、存储、网络”三条主线的芯片设计公司,真武系列AI芯片累计出货56万片;IDC数据显示,2026上半年中国AI加速卡市场,平头哥出货量份额约7%,位居国产第二,仅次于华为昇腾的28%。
产品矩阵覆盖真武GPU、倚天CPU、镇岳SSD主控和ICN互联芯片。国产阵营中,能在数据中心侧同时铺开这四条产品线的公司屈指可数。
不过,平头哥的营收究竟怎么构成,在几家同类公司里最说不清楚。百亿元收入中,芯片直销占多少、阿里云内部结算占多少,阿里一直没有分开披露。更微妙的地方在于,这套全栈布局其实被剪裁过:累计出货已超过60亿颗,可出货量最大的玄铁RISC-V处理器IP并没有装进上市资产。
2023年阿里推行“1+6+N”改革,玄铁和RISC-V团队一起被划到达摩院。最像独立芯片公司的这块业务留在了体外,装进上市资产的,是跟云服务绑得更紧的那部分。
收入拆不开,估值就很难落地。摩根大通给的是18至44倍PS的宽区间,背后假设是平头哥能按一家独立芯片公司来定价。报出200至300亿美元的机构人士,实际是按“阿里云体系内资产”的口径在折价——收入既然没法单独识别,就不能套独立芯片公司的倍数。
伯恩斯坦的质疑更直白:平头哥可能把芯片卖给新云厂商,新云厂商再把算力租回给阿里。这类循环交易若真存在,外部收入在会计上可以做大,可芯片最终用在哪里还是围着阿里转,收入的外部性就要打不少折扣。
图源:平头哥半导体
2026年上半年,中国AI加速器市场出现一个结构性转折:非GPU加速器出货量第一次超过GPU,达到101.6万颗,同比增长近80%。推理场景对定制芯片的性价比要求,比训练芯片高得多,而平头哥的产品定位正好压在推理上。这也是它跟寒武纪、海光拉开身位的地方——押的不是全面性能领先,而是推理这个规模更大的细分市场。
比渠道更难绕开的约束在产线上。2026年中芯N+2产线(7nm工艺)全年有效供给约260万颗AI芯片,国产需求约420万颗,缺口高达40%。其中华为用五年长约锁住43%的产能,寒武纪分到约11%,剩下46%由海光、平头哥、昆仑芯、壁仞等十几家公司抢。
平头哥的出货规模,多少受益于阿里云的采购体量。但这笔配额能不能变成一份写进招股书的长期产能锁定,眼下还不明确。
真武V900计划2027年一季度量产,华为昇腾960DT和昆仑芯M300也落在同一窗口推出。三款新品争的,是同一条产线上被华为长约切过之后剩下的空间。估值模型里隐含的出货增长假设,和中芯N+2的分配现实之间,还横着一个没被定价的物理缺口。
市场按独立芯片公司的定位在给平头哥定价,可它的收入、渠道和产能,跟母体绑得仍然很深。
二、大厂拆芯潮
平头哥不是孤例,前面已经站着一个昆仑芯。2026年1月,昆仑芯秘密递表港交所,5月又完成科创板上市辅导备案。两家公司处境几乎一样:芯片业务都长在互联网大厂内部,母公司既是控股股东,也是最大客户。资本市场对它们的疑问也类似——对母公司的依赖该怎么处理?
昆仑芯的办法是先认下依赖,再拿订单自证。招股书显示,2025年昆仑芯营收有61.5%来自百度,早期这个比例一度超过90%。但它同时亮出了外部成绩:中国移动AI服务器集采中,基于昆仑芯P800的方案在三个标包均排名第一,合计金额超10亿元;研发副总裁公开表示,外部业务比重已经超过向百度内部供货。它把“依赖”摆上台面,让市场在一个透明的分母上定价。
这条路径的意义,是给市场留下一条可验证的定价链条:外部大单放量可以追踪,关联交易占比下降的趋势可以观察,收入质量也能放在透明的分母上审视。
图源:昆仑芯
平头哥恰恰相反。它对母体的依赖,还没有在云服务口径之外单独呈现。分拆公告落地之前,平头哥与阿里的关联交易金额、直接销售芯片的收入规模,都未披露。
在阿里云的数据中心里,平头哥的芯片跑得不错。可一旦走出这片机房,进到政企信创、运营商集采这类国产芯片单价更高的私有化场景,拼的就是直销网络、服务器硬件生态和现场适配能力。
放到更大的范围看,谷歌TPU同样与谷歌云绑得很紧,亚马逊的Trainium也主要给AWS干活。
那外界对这两家的质疑怎么就没那么多?原因在于云收入的统计口径:谷歌和亚马逊只把独立外部客户算进云业务收入,内部业务占用云资源,走的是集团内部成本分摊,不算云收入。
阿里这边不一样。2026年8月,云智能集团和平头哥被合并为“AI云与算力服务”分部,当季收入484.37亿元,同比增长45%。平头哥的业绩塞进了这个大盘子里,外面的人很难看分明。
说到底,“拆芯潮”并不是大厂主动调整了芯片业务的战略定位,它更像一场被估值和融资需求推着走的去母体化压力测试。
芯片业务要从内部成本中心变成商业资产,就得单独定价;单独定价的前提是单独披露;而单独披露绕不开一个问题:离开母体,还有谁在买它的产品?
三、全栈叙事撞上母体引力
平头哥的独立性难题,很大一部分来自阿里AI战略自身的结构性悖论。
这个悖论得从阿里为什么非“拆”不可讲起。2025年2月,阿里宣布未来三年在云和AI基础设施上投入3800亿元,比过去十年加起来还多。到2026年6月末,这笔钱已花掉1900亿元,预算过半。
2026财年,阿里自由现金流由上一年净流入739亿元变成净流出466亿元,8月又完成了800亿港元的新股配售。吴泳铭在云栖大会上提出“2032年全球数据中心规模超20GW”的目标,高盛测算,这意味着未来每年新增1到2GW,对应年资本开支约2000亿到3000亿元。
这场军备竞赛极其烧钱。阿里对AI的投入是真的,负担也是真的。让平头哥独立进入资本市场融资,某种程度上给它的研发和产能开了独立融资渠道,也间接减轻了集团对芯片业务的注资压力。
问题是,平头哥能讲出让投资者掏钱的故事吗?
平头哥的竞争力,很大程度上来自通义大模型—阿里云基础设施—平头哥芯片这套软硬件协同设计。芯片在阿里云体系内大规模部署,技术得以在真实负载中迭代,成本也随规模摊薄。
可恰恰是这种深度协同,成了平头哥独立证明自己的结构性障碍。协同越深,芯片越可能以云服务打包的方式交付,而不是直接卖芯片;内部结算占比越高,收入口径就越难拆开。
平头哥对阿里AI战略越重要,它作为阿里算力底座的角色就越重,作为独立芯片公司的成色也就越淡。两者互相牵制:阿里AI战略推进得越成功,市场就越难确认平头哥的独立属性。
图源:阿里云
另一边,阿里在AI芯片采购上走的是双轨策略。根据字母榜报道,DeepSeekV4发布后,阿里、腾讯和字节都被曝与华为接洽昇腾芯片新订单,其中阿里和腾讯合计锁定超过45万颗昇腾950PR,订单金额超过475亿元。
一边推动自研芯片子公司平头哥独立上市,一边仍是华为昇腾的重要买家,阿里的算力采购并没有完全倒向平头哥。
阿里买昇腾,可以理解为分散产能、保障供应链安全,也可以理解为平头哥在训练侧还撑不起场面。
不管取哪种解释,平头哥在上市过程中都得回答:训练侧,它什么时候能替代外部芯片?
四、结语
平头哥赴港交所的时间窗口,正好撞上一场更大的供应链震荡。
2026年11月初,英伟达CEO黄仁勋的个人风波引发一连串反应。据相关报道,美国两党参议员呼吁商务部暂停或重新评估英伟达的对华出口许可。同期,英伟达股价明显波动,单日市值缩水幅度不小。
美国收紧对英伟达的出口管制,中国高端芯片又长期要靠进口,两件事其实指向同一个问题:算力供应链过度集中。效率是有了,风险也跟着来了。
黄仁勋这场风波,让人看到的是"依赖"要付什么代价;平头哥的IPO,要检验的则是能不能"少依赖一点"。
平头哥是从互联网企业体系里长出来的芯片公司。它有没有走到这一步——收入口径、渠道支撑、产能安排都能少靠母体,从而在公开市场上被单独定价?这仍是它要回答的问题。