

瑞幸门店逼近3.9万家,单店下滑与扩张节奏如何平衡?
如何在一个逐渐洗牌的市场中吃掉更多蛋糕? 7-11给出过一个答案。上世纪90年代,日本便利店总数逼近饱和、中小品牌批量出清,7-11却反其道而行:在选定区域内高密度集中开店,用密度摊薄物流与供应链成本,把竞争者挤出商圈,再承接对方留下的客源。 市场越洗牌,领先者的密度优势越值钱。2026年,中国现制咖啡市场正面临类似的
市场正在洗牌,怎样才能分到更大的蛋糕?
7-11曾经给出过一种思路。上世纪90年代,日本便利店数量接近饱和,中小品牌成批退出,7-11的做法却相反:挑准区域高密度集中开店,靠密度压低物流和供应链成本,把对手挤出商圈,再接下对方留下的客源。
洗牌越剧烈,领先者的密度优势就越明显。2026年,中国现制咖啡市场也在经历类似的洗牌,身为龙头的瑞幸,给出的解法颇为相似。
2026年11月3日,瑞幸发布三季报:前三季度营收457.73亿元,同比增长25%;门店总数来到38909家。华源证券测算,参考2024年城镇居民人均可支配收入,瑞幸国内理论开店上限约3.9万家。瑞幸CEO郭谨一在三季度财报电话会上表示,有信心可以保持有竞争力的开店节奏。
瑞幸刚进入中国现制咖啡市场那几年,干的是教会大家喝咖啡的活。2019年5月登陆纳斯达克时,它给投资人讲的是增长空间:中国人均咖啡消费只有6.2杯,美国388杯,日本279杯。
如今,这些潜力正在被大量兑现,头部竞争者也在不断洗牌。景区山顶都能见到咖啡店的当下,作为先驱的瑞幸,正想办法进一步摘取胜利果实。
但难度越来越大。
门店更多了,但单店压力也更大了
“我的店经营还可以,但回本周期也延长到了两年左右。”
瑞幸加盟商刘洋告诉豹变。
疫情刚起时,他在当地一所大学旁边开出自己的第一家瑞幸。头几年行情不错,他形容“基本一年就能回本”。最近两年周边门店越开越多,钱明显没以前好挣了。附近曾经冒出过一家新瑞幸,没过多久又关门了。
其他受访加盟商也有类似的感受,尤其是随着门店增加叠加消费大环境变化,“一开始很赚钱,自从加密了之后,就赚得比较少了。”
单店经营者感受到的压力,与瑞幸仍在增长的整体业绩,同时发生。
11月3日,瑞幸发布2026年三季报。前三季度营收457.73亿元,同比增长25%,归母净利润38.51亿元,同比提升25%。其中,第三季度单季营收178.91亿元,同比增长17.0%,净利润18.59亿元,同比增长45.4%。
前三季度,瑞幸净增门店7861家,为成立以来同期最多。其中自营门店从20234家增至25402家,增长了5168家;联营(加盟)门店从10814家增至13507家,增长了2693家。
门店的增长成为瑞幸业绩增长的动力。
但是能看到,自营门店的同店销售额已经连续三个季度负增长,跌幅在逐季扩大,到2026年Q3该指标同比下滑11.1%。
联营门店的表现实际更复杂。
财报数据显示,瑞幸咖啡2026年第三季度联营门店收入为42.43亿元,同比增长11.7%。
业内多数加盟品牌靠一笔固定加盟费吃饭,瑞幸不走这条路:设备费、材料费照收,加盟费免了,改按阶梯收款额从毛利润里抽10%到40%。说白了,这是把品牌和加盟商的收益绑在一起,共担风险。
而这个11.7%的增长,就是瑞幸从加盟商处收取的收入增长情况。
把这个数字和另一个放在一起看:同期联营门店数量同比涨了30.7%,开店速度比收入增长快出一截。也就是说,门店越铺越密,收入没跟着同步涨,摊到每家加盟店身上的产出其实被稀释了。
一边是公司收入与利润增长,一边是单店的压力增加。
对于已经拥有近4万家门店的瑞幸来说,继续扩张能够带来多少增量,又会如何影响已有门店,正在成为更重要的问题。
从卖咖啡转到卖糖水,一家店想多做几笔生意
瑞幸还在想办法让每家门店多接一些顾客、多拿一些订单。轻乳茶卖过,泰奶上过,眼下它又把中式糖水塞进了菜单。
“我有喝精品咖啡的习惯,知道真正喝咖啡的人不会喝那么甜的,它基本上解决的是奶茶客群的提神需求。”在茶饮行业摸爬多年的刘洋开过好几个茶饮、咖啡品牌的连锁店。在他看来,跟同一时期长起来的茶饮品牌比,瑞幸的长处跟品类没多大关系,靠的是价格和成本控制。
“在我们这种非沿海省份的地级市,高端茶饮品牌没法下沉,精品咖啡又不能长期消费复购,瑞幸这种就更容易活下来。”
最近两年,瑞幸又在这个底子上跨了一大步,把非咖啡饮品大面积推上台面。2024年6月轻咖柠檬茶上线,此后轻乳茶、果茶、冰奶、酸奶昔、泰奶等接连登场。到2026年二季度末,瑞幸累计销量过亿杯的产品有25款,其中5款属于非咖啡产品;第三季度推出的泰奶,首周就卖出超过1300万杯。
2026年11月,瑞幸的菜单又添了中式糖水,这回是木薯桃胶炖奶。刘洋觉得,咖啡店和茶饮店差别并不大。“最多一天里茶饮卖的时间更长。”
咖啡的订单挤在早晨和午间两个高峰,茶饮的需求则往后延伸到下午茶和晚间。往菜单里加非咖饮品,对门店密度一路走高的瑞幸来说,等于多了一条要增量的路子:现有的店能接住更多消费需求,门店的有效营业时间也跟着拉长。
反方向的渗透同样在发生。到2026年6月底,古茗旗下门店配咖啡机的比例已经超过90%,其上半年推出的51款新品里有12款是咖啡;沪上阿姨、蜜雪冰城更早就推出了咖啡子品牌沪咖和幸运咖。
咖啡店卖茶饮、茶饮店卖咖啡,品牌之间再想靠品类划清界限就越来越难。新品开发、采购成本、门店执行这些能力,开始更直接地左右经营结果。
加盟商看中瑞幸,这也是原因之一。
“当时选择瑞幸,主要是因为他们新品研发更快,门店管理也更清晰,加盟商只需要执行就好了。”加盟商郭龙说。
管理清晰,另一面就是要求更严。
有加盟商向豹变透露,瑞幸对加盟店管得极严,“开业时不许拉横幅,不然会被总部罚款。”刘洋说。人员这块同样要过严格培训。“每家门店都要有经过总部培训的店长,店长资质要通过考试,且要求带店三个月以上。”郭龙对豹变说。
对加盟商来说,加入瑞幸拿到的是相对成熟的产品和运营支持,代价是接受总部管理。对总部来说,门店规模越大,越得靠标准化把新品和经营要求落到不同地区的店里。
菜单拉长可以很快,但新品能不能带来持续复购、能不能撑起足够增量,才决定它在多大程度上替单店卸压。
继续加密,瑞幸还能腾出多少空间
瑞幸扩张的早期,是中国茶饮、咖啡加盟商最舒服的一段日子:需求扩得快,竞争者不多,回本周期按月算,刘洋也赶上过那波红利。
那段时间,先掌握信息差的人先抓住了机会。
瑞幸刚开放加盟时,相当一部分加盟商是直营店的内部员工和福建籍人士。“员工比较清楚门店数据,而瑞幸总部在厦门,当地人消息灵通,这两批人更容易在早期就发现开瑞幸有赚头。”加盟商郭龙是这么理解这个现象的。
2021年瑞幸大举扩张,2022年8月暂停招募合作伙伴,到12月才重新放开;2023年夏季前后,瑞幸又在部分省份停掉了县城店的加盟。
对手的机会就这么来了。2022年底库迪咖啡成立,很快打起价格战,同时用低门槛联营往县城快速铺开。瑞幸停掉县城加盟的那段窗口,跟库迪在县域市场推进的节奏正好撞上。
2024年10月,库迪门店破万,随后喊出2025年底开到5万家的目标。窄门餐眼2025年3月的数据显示,库迪三线及以下城市门店占比38.24%,下沉程度高过瑞幸的33.19%。
压力之下,瑞幸也把规模往上猛推,门店不断加密。2025年瑞幸直营门店和加盟门店激增8708家,合计超过3万家。2026年延续同一思路,前三季度门店增加7861家,合计约3.9万家。
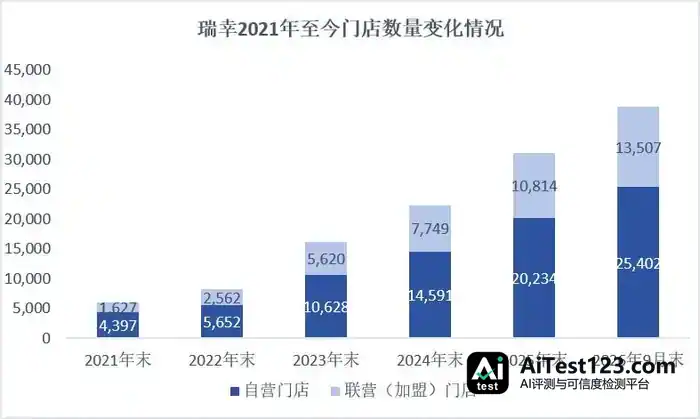
豹变制图
所谓“加密”,说的是一定范围内增加门店密度。瑞幸的直营店大多落在一、二线城市,它高速增长,也就意味着一片区域里的门店密度在往上走。
不过瑞幸财报里的信号是,除了外卖大战打得最凶的那段时间,凡是门店数量大幅扩张的年份,老店收入往往同步走低。
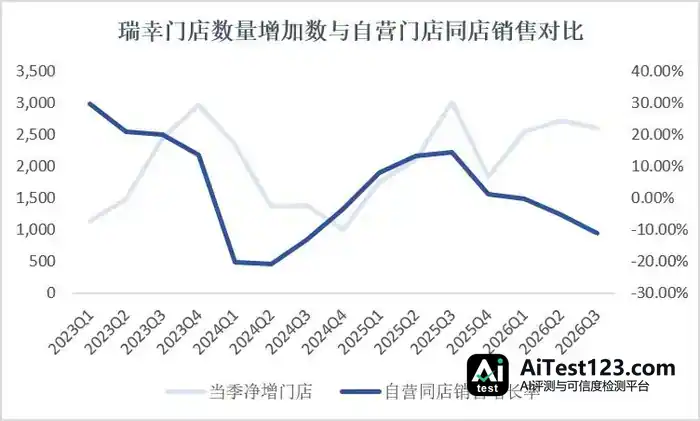
豹变制图
回本周期大约在2023年前后开始被拉长,原因指向门店密度上升。加盟商的想法却挺一致:总部肯定是挣钱的。郭龙对豹变说,瑞幸是数据导向的公司,核算好了才会开新店;真要加密,说明他们算过原有门店的数量撑不起当下的单量,单店收入可能少了,整体盘子还是赚的。
门店变多带来的总量增长,未必会按同样比例落到每一家店的利润上。新店能不能带来增量,得放到整个区域里看;对已经开着的店来说,更现实的问题是还能留住多少订单,以及投进去的钱多久能回来。
说到底,一笔投资值不值,加盟商还是要回到具体商圈、每天的单量和成本结构上去算。
加密的空间到底还剩多少,瑞幸没对外说过答案。门店之外,它也在找别的增长点,咖啡零售是其中之一。
眼下公司旗下的预包装品牌“瑞幸即享”已经铺开咖啡液、瓶装即饮、即溶咖啡、咖啡豆、胶囊、挂耳等品类。2026年8月下旬,咖啡液官宣突破10亿杯。这部分收入在财报里归入“其他产品”:2026年第三季度为10.52亿元,同比增长约69%,占净收入的比重从去年同期的4.1%升到5.9%。
7-11的经历说明,市场洗牌的时候,门店密、管理严的玩家更容易撑到最后。瑞幸把这套打法搬到了咖啡和茶饮上。结果就是库迪、幸运咖都在收缩,它还在靠开店把收入和利润往上推。
天花板会不会像郭谨一预计的那么乐观,现在还得再看。














