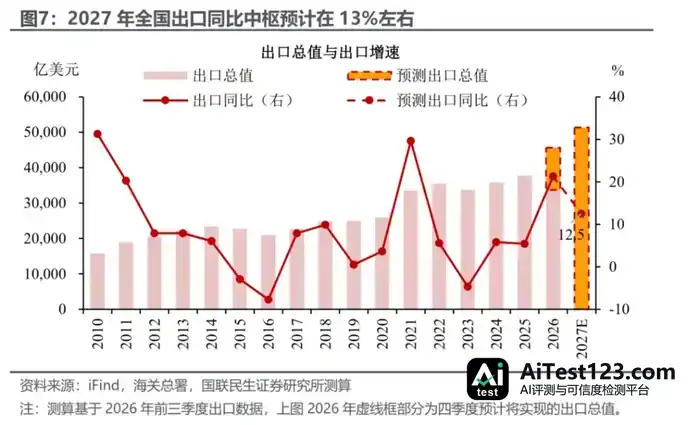
2027年出口增速预计13%:AI退潮、非AI接棒,区域分化透露新信号
国联民生宏观陶川团队认为,本轮出口高增并非宏观需求普遍驱动,而是AI产业与政策红利在部分区域的集中释放,呈现显著"K型"分化。AI拉动或已接近峰值,四季度或为增速高点;非AI出口韧性较足,增速约8%。综合测算,2027年全国出口同比中枢约13%,总值有望超5万亿美元,新中枢将显著高于近十年旧中枢。
观察2027年出口会落在什么水平,区域之间的冷热差异比总量起伏更能提前说明问题。梳理今年各省出口数据可以看到,这轮高增长并不是宏观需求全面回暖带动的,真正起作用的,是AI产业机会和外贸政策红利在少数省份集中兑现。
顺着区域产业禀赋、AI与非AI动能切换、高基数效应三条线索推下去,我们判断2027年全国出口(按美元计)同比中枢在13%左右,比2026年低一些,但仍明显高过近十年的中枢水平。AI的拉动会逐步收敛,非AI需求则还有韧性,两者叠加之下,各省产业动能转换的快慢,大概率会决定出口增速回落的坡度和中期的抗压能力。
先看2026年前三季度,各省出口大致呈现以下几个特点:
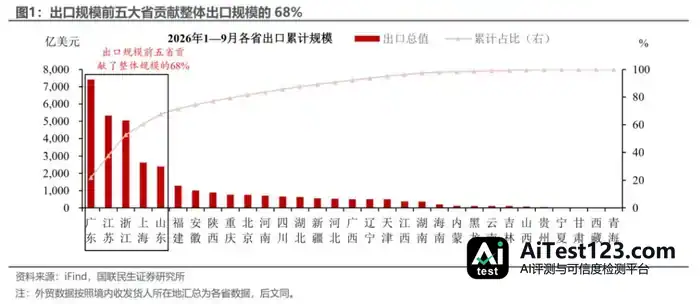
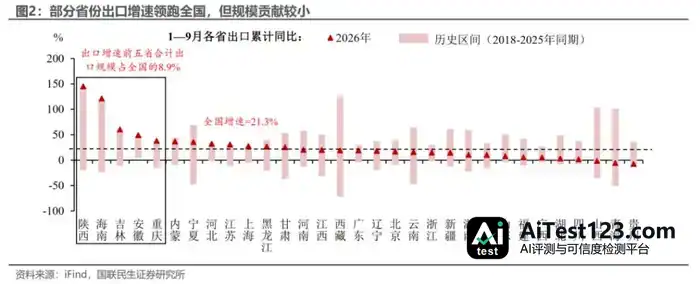
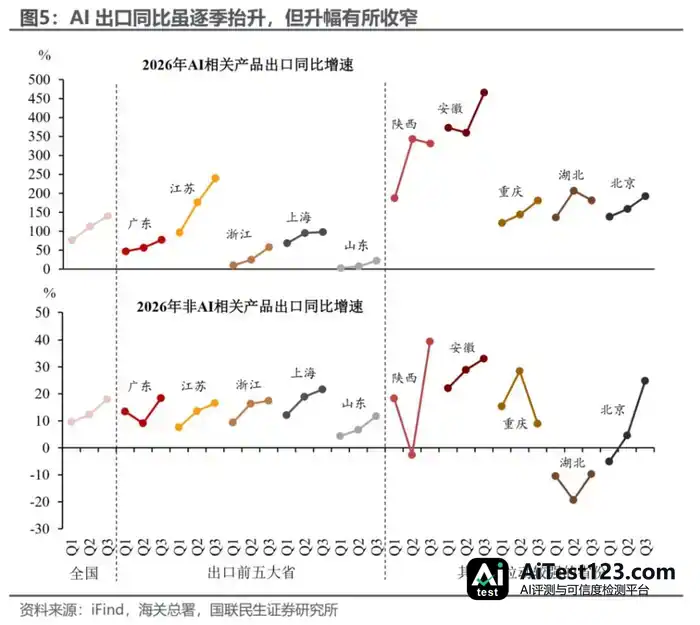
第一是头部大省稳住盘子,新兴省份跑在前面。体量上,广东、江苏、浙江、上海、山东这出口前五强合计贡献了全国约70%的出口额,块头优势明显,继续充当出口的“压舱石”;增速上,陕西和海南同比涨幅都超过100%,排在全国最前,借的是AI产业机遇和区域外贸政策红利,今年部分省份出口因此大幅走高,撑起了增速“K型”分化的上端。
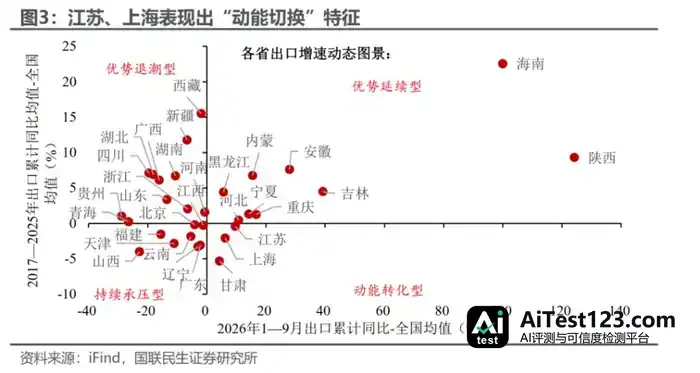
第二是大省内部出现换挡,强弱位置发生对调。江苏和上海靠着提前布局科技、电子产业,完成了“动能切换”,把过去高基数造成的增速劣势翻了过来,今年增速反而跑赢全国;山东和浙江则显出“优势退潮”的迹象,这两省长期倚重劳密、重工、化工、能源矿产等品类,原有产业链调整偏慢,新产业布局又没跟上,在“AI竞争”里落到了后面,外贸上的优势正在一点点消退。
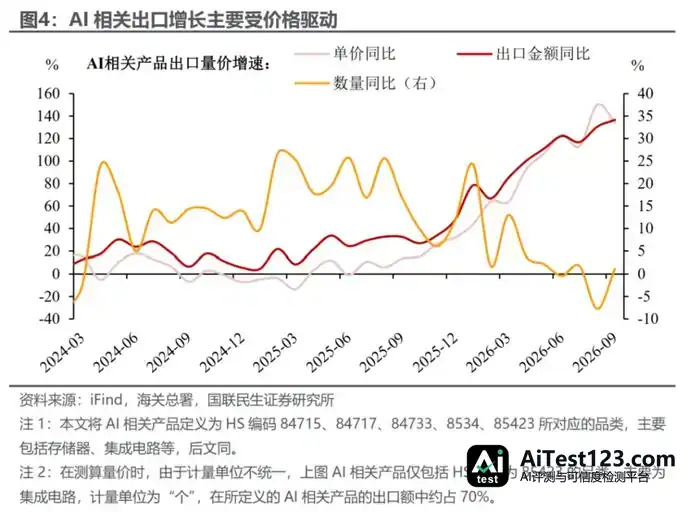
第三是AI的拉动可能已经接近顶点。AI相关出口扩张是今年外贸一条很清楚的增长主线,不过这股高增长更多来自存储芯片涨价。到9月,AI相关产品的价格涨幅已开始边际回落,出口额同比虽然逐季还在升,升幅却明显收窄;除江苏以外,其他出口大省AI相关出口的增长已经慢慢落在全国水平后面。照此看,四季度或许就是AI出口增速的高点;到了明年,高基数加上涨价动能客观减弱,AI相关产品对出口的拉动预计会明显收敛。
第四是非AI出口的韧性比较足。把狭义AI品类(算力硬件等)剔掉,今年前三季度非AI产品出口同比增长13.4%,汽车、高新技术产品、铝材、成品油等优势制造业和金属、能源类产品涨得较快。这背后主要是全球工业投资扩张在往外溢:数据中心建设拉动了金属、电力、机械设备等更多品类的需求;全球能源转型也在推进,“新三样”等绿色能源产品很快接住了海外订单。这类需求来源更分散、更独立,是出口里相对稳的那块基本盘。

有了这些现象,我们从AI和非AI两条线往前推明年的出口增速。AI这边,高基数摆着,存储价格涨幅又在边际收窄,明年AI出口增速回落基本是大概率事件。按量价拆开看,假设相关产品价格明年二季度见顶、三季度回落,数量增长延续近一年的势头,据此测算明年AI出口增速约42%。非AI这边,欧盟在新能源、传统重工和轻工领域对华的贸易措施可能带来一些扰动,但我国出口品类齐全、整体韧性够,按均值回归假设,预计明年非AI出口增速约8%。
把上面两项测算合起来,明年全国出口同比增速预计约13%,出口总值有望突破5万亿美元。除了总量,区域分化也在改善,省际出口增速的相关性正从低位往上走,说明增长动能正从少数区域向更多区域扩散。拉长时间看,出口增速可能受贸易条件扰动、算力供需平衡等因素影响而阶段性回落,但在增长动能切换、产业结构升级的带动下,未来出口增长的新中枢预计会高于旧中枢。