苏姿丰:AMD主攻AI算力,GPU与CPU配比走向1:1?
AI算力的钟摆正在回摆。过去三年,英伟达用GPU定义了训练时代的数据中心,现在,高并发、低延时的任务调度正让CPU回到算力版图的中心。 例如,2025年在超节点架构里,GPU:CPU的比值普遍还是8:1甚至4:1。但一些厂商对《中国企业家》表示,2026年这一比例已大幅缩减,未来变成2:1甚至1:1都有可能。 今年5月
AI算力的风向正在变。前三年,数据中心训练时代是英伟达拿GPU定义的,如今高并发、低延时的任务调度,又把CPU推回了算力版图的中央。
2025年超节点架构里,GPU与CPU的比值普遍还是8:1甚至4:1。但据《中国企业家》采访的一些厂商,2026年这一比例已明显收窄,将来落到2:1乃至1:1都有可能。
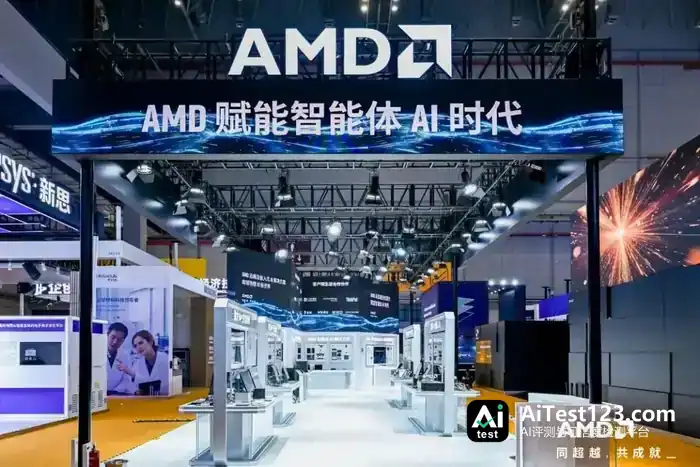
今年5月在上海办的“AMD开发者大会”上,AMD CEO苏姿丰表达过类似判断:AI节点上CPU与GPU的比例正快速向1:1靠拢。她说:“随着AI推理场景的深入和智能体任务编排需求的增长,CPU的角色不再是辅助计算,而是成为全栈算力体系的核心支撑。”
资本市场先投了票。11月9日晚间,英伟达股价跌4.27%,一夜蒸发约1900亿美元市值;AMD股价则涨13.26%,收在508.58美元,年内累计涨幅128%,在纳斯达克算是表现最强的公司之一。
11月初,AMD公布第三财季报(截至9月26日):当季营业收入133.77亿美元,同比增长45%;GAAP(通用会计准则)净利润24.28亿美元,同比增长95%。数据中心业务占了AMD六成以上营收,同比增长97%。
不过,要把CPU的市场需求变成长期收入和利润,苏姿丰和AMD还得过两关:供应链、竞争对手。
供应链这头,晶圆、先进封装、基板全线吃紧,AMD得拿真金白银去锁产能;英特尔那边也在把自有工厂腾出的PC产能转去生产Xeon(至强)服务器CPU。竞争层面上,英伟达用Arm架构的Vera CPU打进x86腹地,还把CPU、GPU、NVLink打包成整柜方案。
在苏姿丰眼里,中国市场的对手更要放到长周期里看。华为昇腾超节点、海光等本土力量正加速补位:华为昇腾走全栈自研路线,靠超节点架构在信创、大型智算集群筑起强壁垒;海光则以x86“CPU+DCU”双轮推进。国内算力市场已从海外巨头主导,转为多方博弈。
一份财报,两个AMD
AMD净利润这次高增,含一次性因素:当季确认了5.55亿美元的所得税收益,去年同期则是1.53亿美元的税收拨备。但经营利润同比增长123%,还是显出当季的经营成色。
把三季报拆开看,AMD身上有两个速度截然不同的部分。
狂飙的是数据中心:当季营收85.46亿美元,同比增长97%,占总营收比重从去年同期的47%升到64%。利润结构更关键——数据中心分部经营利润28.82亿美元,同比大增168%,经营利润率约34%。它已是公司利润的绝对支柱,AMD绝大部分增长与利润都靠它撑着。
苏姿丰在财报电话会议上表示,她预计2027年服务器收入将同比翻倍,数据中心AI业务的增长速度会比公司90天前预测的还快。
“旧AMD”这块正在失速。客户端与游戏业务(含PC)当季营收37.22亿美元,同比下滑8%;游戏业务营收7.73亿美元,同比大跌40%,主机周期已步入尾声。该分部经营利润5.73亿美元,同比缩水约三分之一。
客户端业务倒值得琢磨:营收29.49亿美元,同比增长7%。英特尔同期客户端计算业务下滑5%,两相对照,在整体疲软的PC市场里,AMD其实是在逆势抢老对手的份额。
容易被忽视的是嵌入式业务:当季营收11.09亿美元,同比增长29%,经营利润率高达41%。这块来自收购赛灵思的业务规模不大,却是AMD利润率和抗周期能力的重要缓冲垫。
增长的代价也写在财报里:当季研发投入28.03亿美元,同比增长31%,研发强度约21%。CPU、GPU、整柜方案三线作战,既是AMD对抗英伟达的本钱,也是它必须持续输血的战场。
供应链管理难题
和内存、GPU一样,CPU眼下也顶着涨价和供货周期拉长的压力。
从2026年9月起,英特尔对CPU产品做了10%~20%的涨价调整;AMD则通知客户,第四季度公司CPU产品可能涨价,此前它们的显卡产品已经涨了10%。
据媒体报道,AMD和英特尔正尝试与中国服务器厂商推进更长期的合同安排。
10月底,英特尔发布第三季度财报:当季营收165.1亿美元,同比增长21%;净利润33.2亿美元,同比下降18%;数据中心与人工智能事业部营收73.18亿美元,同比增长78%,但客户端计算与物理AI事业部(CCPG)收入80.97亿美元,同比下降5%。
英特尔管理层预计,2026年全球PC市场出货量下降约12%,2027年还会再降约10%,英特尔股价随之暴跌20%左右。

这并不全是坏事。PC疲软释放出一部分CPU产能,比如英特尔暂停了生产Panther Lake的18A晶圆产能,转向Intel 3——至强(Xeon)系列处理器用的正是这一制程。英特尔有自己的晶圆厂,正靠提高产出、改善良率、缩短生产周期来缓解至强的供应瓶颈。
AMD的晶圆制造走的是外包路线,交给台积电代工,产能能不能稳住,得靠真金白银去换。苏姿丰在财报会上说:“我们已在供应链各环节开展工作,确保明年更高增长所需的晶圆、基板、先进封装、内存和其他关键零部件。”
2026年5月和10月,苏姿丰两次到访中国台湾,并宣布未来超过100亿美元的投资计划,目的是推动供应商扩大CPU、GPU及AI计算产品的产能。
AMD全球副总裁、大中华区互联网及企业事业部销售总经理唐晓蕾对《中国企业家》说,2021年AMD就摸清了怎么搭建自己的供应链韧性:一是跟客户多沟通,把需求弄清楚;二是把自身真实的业务需求传给上下游供应商,用真金白银锁定产能。
“要从头到尾去看整个产业,我们大概就是这样运转的,没有魔术。”唐晓蕾说。
中国市场更卷
CPU景气度往上走,新玩家也在不停往里挤,其中英伟达的分量最重。
2026年3月,英伟达发布Vera CPU系列,用的是Arm架构,跟AMD、英特尔的x86架构不同,预计能带来200亿美元收入。英伟达显然不打算只做“卖GPU、配别人CPU”的生意了,算力版图上最后一块短板,它也要自己攥住。
竞争形态也跟着变了,单点性能的较量,正让位给系统集成。英伟达新推出的Vera Rubin把Rubin GPU、Vera CPU、NVLink等集成到一起,5个加速机架里装了7种专用芯片,推理吞吐量最高提升35倍,AI工厂收入最高提升10倍。
AMD这边也没闲着。10月,AMD发布专为智能体打造的AI机架Helion,目前有两个版本:一个基于第六代EPYC处理器,最多支持32768个CPU核心,给智能体执行提供专用算力;另一个集成GPU、CPU系列,主打企业级场景。
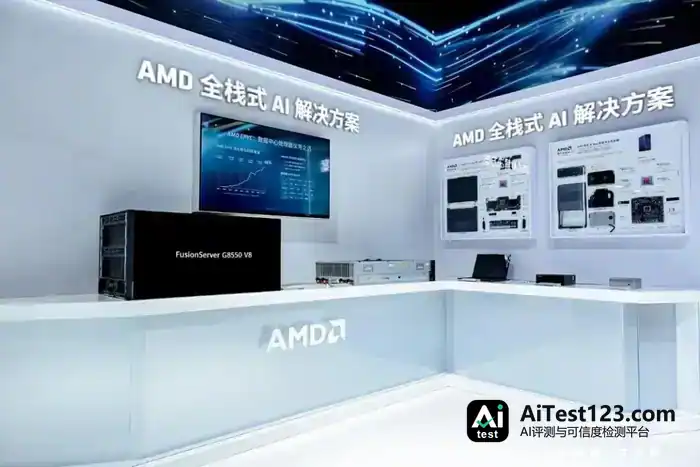
第九届中国国际进口博览会11月5日开幕,AMD借此首次把第六代EPYC(霄龙)处理器带到中国市场展出;这颗芯片用上新一代“Zen 6”架构和2nm制程工艺,眼下已经进入批量出货阶段。
中国市场的竞争又是另一个维度。华为、海光信息、阿里等厂商都推出了自己的CPU产品:“昇腾950”超节点集成了1024颗昇腾NPU、256颗CPU以及4个灵衢互联柜,已经规模商用,其前序系列“昇腾910C”超节点部署超过1000套。
需求层次也在分化。一位服务器厂商员工告诉《中国企业家》,多数中小公司用不上128卡的超节点产品,16卡的迷你超节点才是他们更需要的。
针对这种情况,AMD推出了面向OPC(一人公司)、事业部级、大型组织等不同层级的端侧算力节点,还跟腾讯合作推出了WorkBuddy版终端智能体主机。
唐晓蕾对《中国企业家》说,不同层级客户有各自的需求,但公司要的是全力推进,不要balance(平衡)——“balance是踩一点刹车,我们要全力All in。”
聊到竞争,唐晓蕾说,AMD相信技术创新与开放:“我们欢迎竞争,也不怕竞争,我们希望能与中国的产业一起成长,当蛋糕够大,所有的人都能合作共生。”