

AI交易逻辑轮动:GPU租赁价格还能撑多久?
中期选举后数据中心建设面临监管与审批收紧风险,但GPU租赁价格上涨有望弥补资本开支缩减的损失。这一机制将推动AI投资逻辑发生结构性轮动:具备丰富存量算力的超大规模云厂商将重获定价权与溢价;而依赖算力扩建的AI实验室、新兴云服务商及数据中心产业链则面临承压。 数据中心的政治逆风正在重塑AI投资逻辑,但这场交易的生死,最终
中期选举过后,数据中心建设可能要面对监管收紧和审批变慢的风险。不过GPU租赁价格若上涨,有望填上资本开支缩减留下的缺口。这一机制会带动AI投资逻辑出现结构性轮动:手里握有大量存量算力的超大规模云厂商将重新拿到定价权和溢价;靠算力扩建撑着的AI实验室、新兴云服务商以及数据中心产业链则会承受压力。
数据中心在政治层面遇到的阻力,正在改写AI投资的逻辑。但这笔交易能不能走下去,说到底要看一个平时少有人盯的价格信号——GPU租赁价格。
彭博宏观策略师Simon White在文章中写道,美国中期选举之后,算力供给存在收紧的可能,市场已经先行作出反应。上周市场急跌后有所企稳,波动却还没平息。问题落在这一点上:数据中心建设一旦受阻,GPU租赁价格的上涨能否补足资本开支萎缩造成的损失?
从市场已经给出的价格信号来看,这个答案有一定可行性。一旦该逻辑成立,AI交易内部就会发生结构性轮动——从依赖持续扩张的AI实验室、新兴云服务商和数据中心建设链,转向坐拥大量存量算力的超大规模云厂商(hyperscalers)。
选举冲击:算力供给收紧的政治根源
民主党在中期选举中拿下压倒性胜利,计算资源可能趋紧。多个选区的选举实际上变成了针对AI的公投,民主党得票率涨幅最大的州,恰好也是数据中心布局最密集的地方。
问题是,竞选口号和执政现实之间历来有落差。数据中心对经济举足轻重,民主党到底会用多大力气收紧相关项目审批,眼下还看不清。
市场并没有等答案。上周急跌之后虽有所回稳,但全球第二大市值公司深陷间谍丑闻,波动率控制基金又需要降低风险敞口来应对更高的波动,企稳能不能持续仍是未知数。
GPU租赁价格:判断AI交易成色的核心指标
Simon White指出,等市场情绪沉淀下来,投资者需要密切追踪GPU租赁价格的走势——这是判断算力供给是否相对需求收缩、进而衡量AI交易演变方向的关键指标。
就目前看,选举后GPU租赁价格的上行趋势还没有明显变化。但如果数据中心新建项目被叫停或审批推迟,租赁价格有可能加速攀升。
这会从根子上改变AI交易的经济学逻辑:对已拥有大规模存量算力的超大规模云厂商有利;对实质上处于算力"空头"状态的AI实验室和新兴云服务商不利;对数据中心的建设方、设备供应商和电力提供商同样不利——包括英伟达、Eaton和Vertiv。选举以来,超大规模云厂商股价已经反弹,新兴云服务商、电力供应商和半导体股票则普遍走低,这种分化印证了上述逻辑。
供给冲击有多大?数据中心中断风险测算
数据中心建设受阻的潜在规模不能小看。能源研究机构Modo Energy在中期选举后的评估报告中估算,已宣布的数据中心项目里,约40%可能受到暂停令冲击,涉及算力容量高达256吉瓦。
不过该机构也认为,到2035年算力负荷增长只会温和下滑——部分项目延期后仍会推进,另一些则会迁往政策更友好的地区,可能是美国其他州,也可能是海外市场。Modo Energy的测算显示,到2035年净减少的算力容量约为4吉瓦,而其估算的规划总量超过600吉瓦;德克萨斯州(ERCOT电网)的缺口预计基本能在其他地区补上。
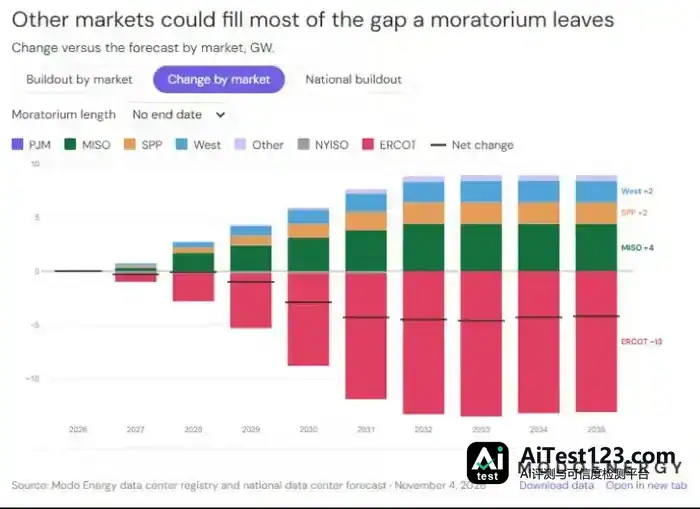
当然,预测本身有误差。即便整体影响有限,短期也不排除出现局部算力瓶颈,从而推高GPU租赁价格。
资本开支与租赁价格:能否形成对冲?
投资者面临的核心问题是:如果数据中心管控导致资本开支收缩,算力价格的上涨能不能充分弥补损失?
按这套算法粗略一算,数学上是说得通的。Epoch AI 给出的数据是:每吉瓦数据中心的总资本开支大概 370 亿美元,建设期按两年算,摊到每年约 185 亿美元。CoreWeave 眼下算力租赁的年化收入,每吉瓦约 400 亿美元。假如 GPU 租赁价格上调 30%——英伟达 H100 芯片的租赁价过去一年已经涨了逾 50%——那么一年就能多进账约 120 亿美元。
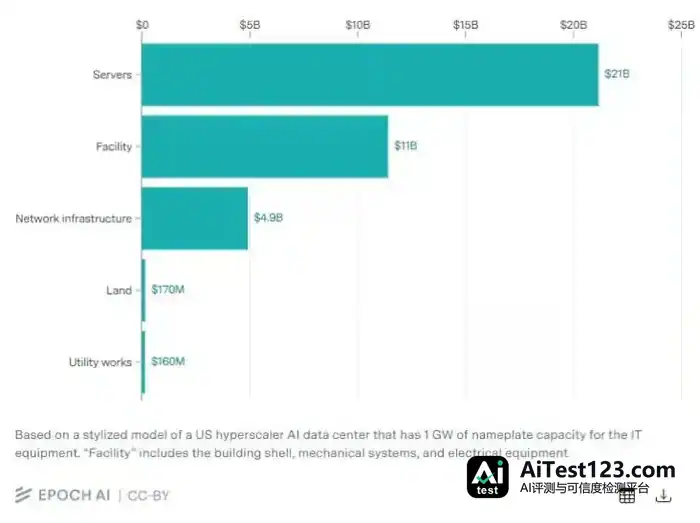
照此推算,1.5吉瓦存量算力价格上浮30%,就能覆盖1吉瓦新增算力的资本开支损失。美国现有算力装机量约30吉瓦,若其中10%至20%能快速重新定价,经济学逻辑就会从"建设新算力"转向"变现存量算力"。
验证这套逻辑是否成立,反向信号很明确:资本开支与GPU租赁价格若同步下滑,论断就是错的。否则,AI交易最坏的结果或许只是内部结构性轮动。就算Anthropic和OpenAI因算力不足推迟IPO,市场也未必消化不了,因为部分经济利益已经向超大规模云厂商集中。
市场近期企稳:对冲基金去杠杆提供缓冲
短期看,有两个理由支持市场在近期波动后趋于稳定。
Goldman Sachs 的数据显示,上周抛售的主力是对冲基金,如今去杠杆已经做到相当程度:整体头寸规模一周内少了近 9 个百分点,经贝塔调整后的风险敞口降了近 16 个百分点。Morgan Stanley 也提到,对冲基金的净风险敞口已经跌到一年来的低位。持仓杠杆高、同质化又强,对冲基金确实容易引发局部踩踏;不过约束更少、决策更慢的零售和机构投资者还没有大举跟风卖出——从杠杆 ETF 的资金流向看,散户的卖盘还不明显;机构这边,未经投资委员会审议就全面退出的可能性也不大,何况它们对科技股的持仓比例仍然偏高。
另外,眼下也看不到明显的衰退信号。从宏观数据看,股指跌超20%的大幅深跌,一般出现在经济衰退阶段,现在并没有这种迹象。
轮动而非终结:AI交易的演变路径
要是数据中心项目大面积停摆,经济会遭受重创,不过这并非基准情形。前文已经提到,不少项目能够转移到政策环境更友好的地方。
AI交易更可能走向内部结构性轮动:超大规模云厂商凭借存量算力的稀缺性溢价获益,AI实验室、新兴云服务商和数据中心建设链条则承受压力。轮动会削弱这轮交易的广度与活力,但交易或许能以更窄、更脆弱的形式延续下去。













