艾瑞HRI指数测算204家上市公司:过半企业AI价值增量难抵原有业务冲击
企业都在谈AI应用,但能兑现AI价值的仅是少数 艾瑞咨询基于对冲韧性指数(Hedging Resilience Index,HRI)框架对204家上市公司样本2026年上半年财报数据进行测算研究。该指数基于公开财报数据计算得出,旨在衡量企业能否把AI转化为收入与经营韧性。数据显示,样本企业HRI均值为47.88分,超半
企业界言必称AI应用,可真能把AI价值落到实处的,只是少数。
艾瑞咨询依据对冲韧性指数(Hedging Resilience Index,HRI)框架,对204家上市公司样本2026年上半年财报数据做了测算研究。该指数用公开财报数据算出,意在判断企业能否将AI转化为收入与经营韧性。数据显示,样本企业HRI均值为47.88分,超半数企业的AI价值增量还不足以对冲AI给原有业务带来的冲击与影响。
采纳已经普及,兑现仍停在少数
AI在企业经营生产中的采纳,已从先行者的尝试变为普遍行为。艾瑞调研显示,2026年一季度中国大中型企业的新一代AI采纳率约为81.3%,相比2023年(约20.7%)抬升了约4倍。多数企业还处在智能体应用落地的探索阶段,但加速拥抱以大模型为核心的新一代AI,已是明确趋势。
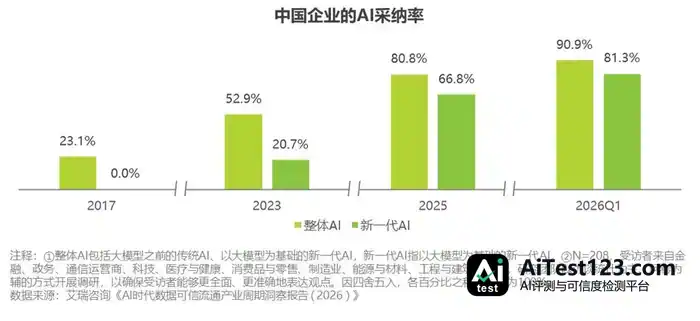
采纳环节不再区分企业,差距出在兑现上。过去两年,几乎每家上市公司都在年报与业绩会里谈AI,自研大模型、智能体落地、算力布局、行业解决方案,AI叙事的说法很多,业绩兑现却相对滞后。个体效率普遍因AI应用而提升,企业层面的利润改善却停滞不前。艾瑞预计,约30%到40%的企业级智能体项目将因ROI未达预期在18个月内停滞或关闭,项目批量启动与批量夭折并存。
市场上的AI故事已经很多,缺的是一把衡量价值兑现的尺子。艾瑞咨询自研的对冲韧性指数(Hedging Resilience Index,HRI)基于公开财报数据算出,用来判断企业是否真正把AI能力转成了收入与韧性。本报告中,我们基于HRI框架分析了204家样本企业2026年上半年财报数据,发现对超半数企业而言,AI带来的价值增量尚不能对冲AI对原有业务的冲击与影响。
HRI均值47.88分,过半企业仍未突破AI转型关键拐点
对冲韧性指数(HRI)衡量的,是企业原有业务承压时,AI相关收入能否填补缺口、接续增长,并把市场预期转化为可持续的经营韧性。该指数以上市公司财报、官方披露文件及行业基准数据为基础,通过七项核心指标、四大转型范式和AI实际业务判别,把企业的AI转型状态翻译成可计算、可追踪、可横向比较的坐标。
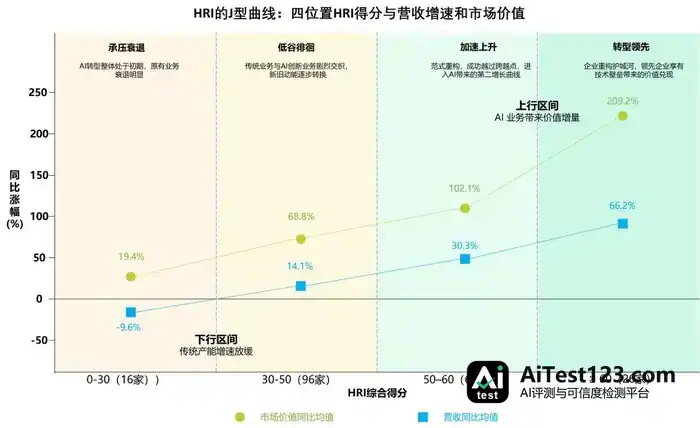
在对冲韧性指数(HRI)框架里,J型曲线常被用来判断一家企业AI转型走到哪一步。老业务往下走、AI新业务往上顶,转型价值便先跌后升。传统业务增长吃紧、AI新业务还没接上班,企业就处在承压衰退期(0—30分);新旧交替的压力顶到最高,便进入转型成本最重的低谷徘徊期(30—50分);等到AI新收入的增量头一次填平并超过传统业务的减量,企业才算迈过关键节点,进入加速上升期(50—60分),再往上就是转型领先(60分以上)。
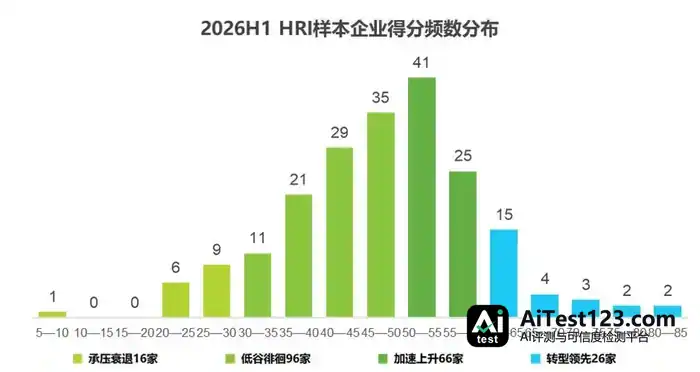
204家样本企业里,将近一半卡在低谷徘徊,超过一半还在J型曲线拐点左侧,整体上正站在即将跨过拐点的位置。HRI均值47.88分,中位数48.42分,都落在50分这道关键拐点之下。没跨过50分门槛的有112家,占比约54.9%;其中96家(47.06%)落在低谷徘徊区间,进入转型领先的只有26家(12.75%)。换句话说,这轮AI转型走到2026年年中,多数企业还压在J型曲线中段的拐点上。
沿着对冲韧性指数(HRI)的J型曲线每上一个分档,营收增速和增长质量就跟着换一挡。四个位置2026H1营收同比均值依次是:承压衰退−10.3%、低谷徘徊14.4%、加速上升33.9%、转型领先68.9%,头尾差了79.2个百分点。承压衰退意味着整体价值缩水,低谷徘徊是温和增长,加速上升靠AI拉动、增速上到两位数,转型领先则是AI收入全面接续之后的高增长。营收增速超过50%的28家企业中,有24家落在加速上升和转型领先这两档。
分化主要发生在行业内部,四类范式各有短板
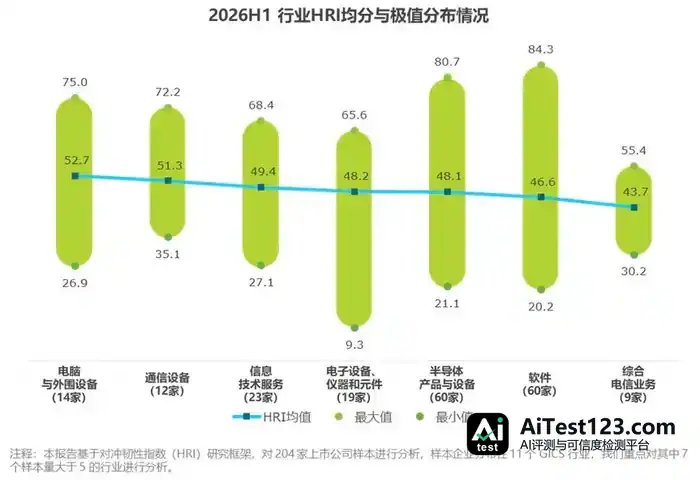
AI转型韧性在行业之间有梯度,落差却不大;真正拉开距离的是同一行业内部的企业分化,其幅度远超行业之间。七个行业的HRI均值最高52.7、最低43.7,极差约9分。放到单个行业里看,HRI极差均值约47.4,四分位距均值约13.6,行业内分化接近行业间的5倍。七个行业无一例外,都同时有跨过和没跨过AI转型关键节点的企业,没有一个行业整体领先或全面落后,每家企业都有机会凭高韧性在这轮AI变革中跑赢。
为了进一步说清企业之间的差距,对冲韧性指数(HRI)研究框架把AI收入增速快慢与基础业务是否衰退两个维度交叉,划出四类范式:新旧业务一起增长的是双增引领型;旧业务下滑、靠AI收入快速补位的是代偿跃迁型;旧业务稳住、AI收入增长偏慢的是稳健蓄势型;新旧业务都偏弱的是双弱承压型。

双增引领型有85家,占41.7%,对冲韧性指数(HRI)均值52.06分,以算力硬件企业为主。这类企业增长较快,收入锁定却不够,业绩受下游客户资本开支节奏牵制较大;建议把短期订单转成多年协议,同时提高AI收入占比。
代偿跃迁型24家,占11.8%,对冲韧性指数(HRI)均值52.30分,多是运营商与设备商的转型路径。其AI增长快,但未来价值与可调整时间两项已经接近双弱承压型;建议让AI新增收入稳定覆盖旧业务缺口,并尽快转成自由现金流。
稳健蓄势型64家,占31.4%,对冲韧性指数(HRI)均值45.09分,以软件与半导体订阅型企业为主。这类企业合约保护在四类中最好,但AI收入增速中位数27%、占比中位数13%,四分之三仍在J型曲线底部;建议在合约期内把AI做成可单独计价、可续约的产品。
双弱承压型的公司有31家,占比15.2%,对冲韧性指数(HRI)平均得分38.75分,A股软件企业是这一类型的主力。它们的AI收入占比中位数22.6%,其实不算低,但增速不足9%,其中10家还在负增长,基础业务同期也在收缩,可调整窗口是四类里最短的。报告给出的建议是,先把AI收入下滑的势头止住,再把资源集中到客户愿意掏钱的少数产品上。
提升AI转型韧性的三大行动
四类企业的短板各不相同,改善韧性的路子也不一样。通过观察转型领先的企业,报告认为有三项举措可以持续增强企业AI转型的韧性。
第一项,把AI做成有独立商业价值的产品,让AI价值可以测量。Palantir就是例子,它的AIP平台把大模型接入、AI开发工具链、AI应用与生产治理框架整合在一起;反过来看,只停留在单点式AI辅助功能的产品,缺少独立议价的能力。
第二项,用订阅制、长期合约把未来收入锁定。Innodata的Agility业务主要靠订阅协议销售,ASML持有多年期的先进制程与设备订单,Broadcom的定制芯片则绑定超大规模厂商的多年代工协议;一次性项目和现货短单就不一样了,收入会跟着下游订单起落,收入与现金流的不确定性随之加重。
第三项,持续跟踪AI新增收入对旧业务缺口的覆盖率,把它当作年度、季度的经营指标来盯。盯住缺口,企业才能在增速回落或合约到期之前留出调整的时间。
结语
AI变革引发的讨论很多,真正落到财报上的兑现却依然单薄。艾瑞咨询的对冲韧性指数(HRI)以财报为尺,把企业公开数据转换成可比较的坐标,要回答的核心问题是:谁把AI真正变成了收入与韧性,谁还停留在叙事层面。204家样本的HRI均值为47.88,重心落在低谷徘徊区间,超过半数企业仍在50分门槛以下,绝大多数企业的AI转型还处在爬坡早期。企业经营者可以用HRI定位自己所处的阶段、找出短板环节、对标同行业头部,据此排定转型的先后顺序和资源投向。
法律声明
本报告信息来自我们认为可靠的已公开资料,但艾瑞咨询及其关联机构(以下统称“本公司”)对上述信息的真实性、准确性及完整性不作任何保证,也不保证所含信息和建议不会发生任何变更。报告引用的财务数据以企业官方公开披露为准;若与实际披露内容有差异,以企业官方文件为准。本公司没有义务就变更后的信息和建议向报告所有接收者逐一更新。
本报告只反映报告作者出具日的观点和判断,是基于当前信息的分析性判断,存在不确定性。本报告不是证券研究报告,不构成证券投资分析报告、证券投资分析建议或任何证券投资咨询服务,也不构成对任何证券、基金、债券等金融产品的投资分析、估值、评级、买卖推荐或投资决策依据。投资者应独立评估报告中的信息和意见,同时考量自身的投资目的、财务状况和特定需求。因依据或使用本报告造成的一切后果,本公司及/或其关联人员均不承担任何法律责任。
对冲韧性指数(HRI)评分反映的是截至数据日期的量化分析结果,不代表对任何企业的综合商业评价或信用评级。同一家企业的HRI得分可能随数据更新而发生变化。
报告涉及企业的描述、分类、分值、示例及其他表述,均基于截至数据日期的公开信息与既定分析框架作出,属量化分析或中性说明,不构成对任何企业的主观评价、商业评价、信誉评价、贬损性判断、指控或任何形式的侵权。报告提及的企业名称、商标、标识等只用于识别、说明和分析,相关权利归其权利人所有。
本报告著作权由本公司持有。凡未获本公司书面许可,任何单位及个人均不得以任何方式摘录、引用、刊发或扩散本报告内容之全部或部分。若经授权登载、转摘本报告或其摘要,须标明报告发布方与发布之日,并就使用本报告所涉风险作出提示。对未经许可或未依上述要求摘录、引用、刊发、扩散本报告者,须自行承担由此产生的法律责任。本公司亦保留依法追责的权利。