Coherent:光模块自用模式,垂直整合优势何在?
光通信双雄,一个Lumentum,一个Coherent。业务相似,但也有差异: Lumentum以外售激光器芯片为主,Coherent虽量产激光器芯片,却自用为主,通过光模块交付客户,垂直一体化更早、更彻底。 那么,卖模块的Coherent优势在哪里?本篇将聚焦在其光模块业务,回答以下四个问题: 一、光通信巨头是如何炼
光通信领域有两大巨头,Lumentum和Coherent。两家业务相近,但侧重不同。Lumentum主要对外销售激光器芯片;Coherent虽然也量产激光器芯片,却以自用为主,最终以光模块形式交付客户,垂直整合起步更早,也做得更彻底。
那么,以卖模块为主的Coherent,优势究竟在哪?本篇把目光放在它的光模块业务上,围绕四个问题展开:
一、光通信巨头是怎么成长起来的?二、Coherent的产品线都覆盖了哪些业务?三、卖芯片和卖模块,差别在哪里?四、Coherent做模块,Alpha来自何处?
以下进入详细分析
一、光通信巨头是怎么成长起来的?
1、从材料公司到光通信巨头
Coherent(下称COHR)的来历比较复杂。Lumentum(下称LITE)是从光网络知名公司JDSU分拆上市的,承接的是通信与数据中心方向的光器件业务,通信基因很纯。COHR的主体则是靠光学材料起家的II-VI,这家公司2019年买下光模块厂商Finisar,2022年又将激光器公司Coherent收入囊中,之后沿用了后者的名字和股票代码。
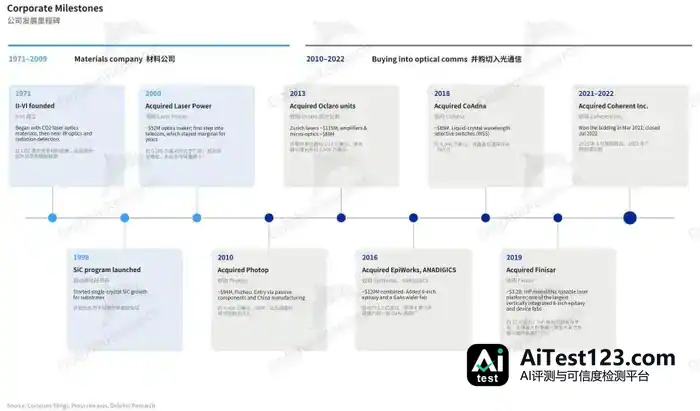
II-VI原本做光学材料,它是一步步走到光通信巨头位置的?公司的成长大致分成两个阶段。
a. 1971–2009年,守好老本行。II-VI的主业一直围绕光学材料及其延伸展开。最早做的是CO2激光光学材料,后来启动单晶碳化硅生长项目,又收购同行业的Laser Power,把激光光学与军用红外业务做大。这期间也碰过一些通信器件,但通信始终只算边缘业务。
b. 2010年起,调头转向光通信,靠并购把全栈补齐
老本行的天花板不高。给工业激光器做光学件,市场空间小,需求波动又大,II-VI于是通过密集并购转向光通信。光通信用的底层能力跟原来基本是一套,晶体生长、化合物半导体等都通用,市场却大得多。
接下来十年,II-VI陆续把Photop、Oclaro的激光器与放大器业务、CoAdna以及Finisar等公司收入麾下(见下图),产品覆盖从材料、晶圆、器件一直到模块和子系统,形成全栈布局。
按理说,并入Finisar之后,II-VI在光通信产业上的整合已经基本到位。那它为什么还要继续买下以工业激光器为主业的Coherent?
2、与Lumentum争夺Coherent
关键动机是分散周期。海豚君在覆盖LITE时提过,传统光器件周期性偏强,供需大致平衡、竞争充分,价格逐年走低。专注激光器的Coherent因此同时被II-VI和Lumentum盯上。两家都希望借此分散周期,但各自打算不同:
- LITE想开辟第二增长曲线,进入光通信之外的激光市场,对冲传统通信业务的周期波动;- II-VI则想把产业链纵向拉长,增强材料加工、显示加工、仪器等各条激光产品线的竞争力,同时把Coherent的服务网络变成II-VI高毛利售后耗材的分销渠道。
2021年II-VI胜出,以70亿美元成功拿下Coherent。
二、Coherent的业务与产品线有哪些?
1、业务结构:通信约占八成
历经一系列收购之后,COHR如今的业务集中在网络连接、工业材料、激光器三块。到了FY2026,公司对业务部门做了重新划分,原先的三个部门被调整为a. 数据中心和通信;b. 工业。
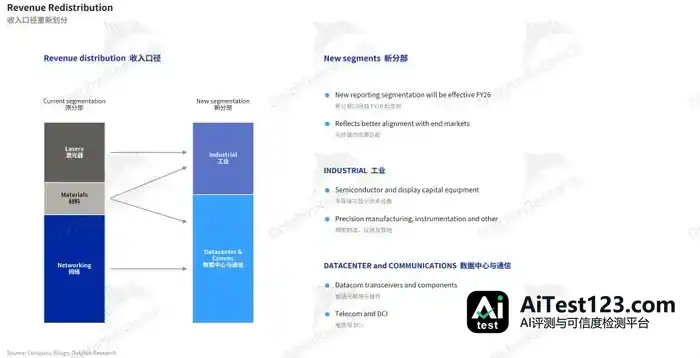
按新口径,数据中心和通信业务已是收入主力,FY26Q4占比约80%。海豚君在可比口径下测算,LITE通信类收入高达95%,光通信的纯度更高。

工业这边公司在做减法,部分非通信资产被剥离:航空航天与国防业务(光学和激光系统)已于2025年9月出售,慕尼黑事业…(激光加工设备)则在2026年1月出售。工业不是本篇的重点。
2、通信业务:四大核心产品
数据中心和通信业务里,核心产品按收入占比从大到小排,依次是光模块、通信/DCI相关(ROADM/WSS/可调谐模块等)、OCS光路交换机、CPO四类(CPO相关可参考技术原理、产业链)。
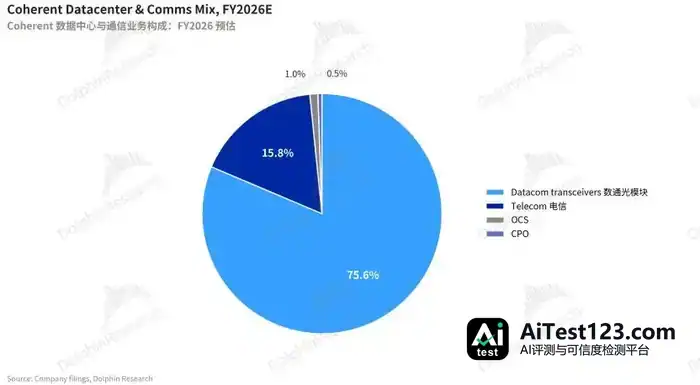
下面重点看与LITE差异最大的光模块业务。
三、卖芯片和卖模块,差别在哪里?
与Lumentum相比,最关键的不同在于:Coherent具备激光器芯片的量产能力,但高速激光器芯片(InP激光器芯片)并非其主要外售业务,更多是自用,再通过模块直接交付给终端客户。卖芯片和卖模块这两种生意,该怎么理解?
说白了,卖芯片离紧缺的上游更近,这个环节本身有二次外延的制造壁垒,毛利高,但池子小;卖模块池子大、毛利低,龙头厂商的高毛利来自上下游环节,组装本身并不贡献。

1、财务:以较低毛利做大池子
光通信玩家大致可以分成三类:卖芯片的、卖芯片加卖组件的、卖模块的,见下图。
从绝对金额看,激光器芯片是模块的组成部分,模块的收入体量自然更高,对应图中更大的气泡。
毛利上,只做芯片的业务毛利相当高,市场普遍预期Lumentum的EML芯片业务毛利达60%+,模块业务则低不少。差距出在哪?

2、产业链:越往上游越集中
可插拔光模块的产业链环节如下图:最上游是衬底/晶圆、晶圆代工、设备等;往下一层是构成光模块的激光器芯片、DSP、光学组件等元器件;再往下是网络整合厂商和CSP等。可以看出,上游玩家集中,中游模块商数量多、竞争激烈。
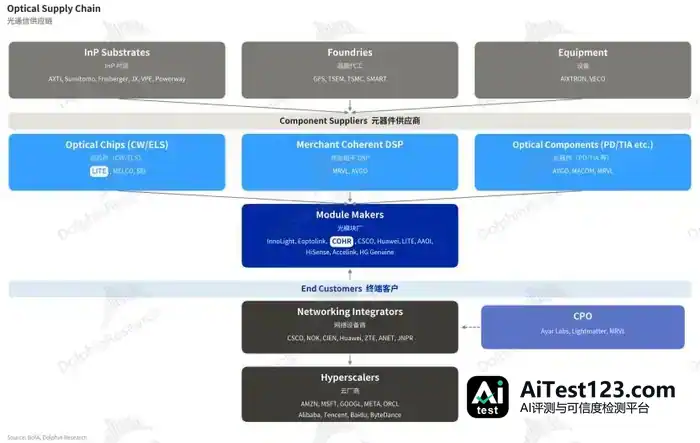
InP激光芯片:靠近紧缺的上游环节,自带工艺壁垒,享受高毛利
对LITE这类激光器芯片厂商来说,该环节眼下正处上升周期,高溢价主要来自两点:
其一,EML路线下二次外延存在工艺壁垒(参考Lumentum深度)。
其二,它离紧缺的上游更近,下游光模块厂的需求仍远超供给。
- 需求端,行业的光模块部署正从800G(8 x 100G)转向1.6T(8 x 200G),在最上游紧缺的情况下,不管走哪条技术路线,速率能满足200G是首要因素,下游基本照单全收。
- 供给端,核心卡点还在最上游的InP衬底环节,海豚君认为2028年之前供给偏紧的格局很难扭转。
所以对激光器芯片厂商来说,当下的竞争集中在两点:a. 技术上能满足下游需求;b. 上游衬底/晶圆的产能。
3、模块:组装环节壁垒有限,价值在上下游
模块厂处在产业链里,上游环节牵涉众多,又离终端用户最近,竞争因此格外激烈。这类厂商既要能整合上游供应,也得扛得住产品交付和验证的考验。从常见的上下游分工看,它的角色更像一座“组装厂”。
1)模块厂的“组装”本身在产业链中提供多少价值?
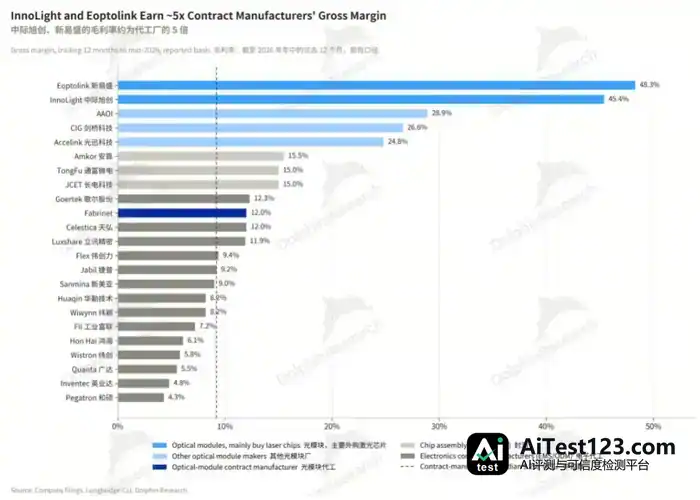
在制造业链条里,组装这一环向来不容易赚到钱,毛利率一般落在5%-20%之间;以组装代工为主业的Fabrinet,毛利率就只有12%。
可同行业的中际旭创、新易盛等龙头,毛利率却在45%以上。这个环节到底给产业链贡献了什么价值?
结论是:组装工艺固然有一定难度,却达不到芯片厂商二次外延那种高壁垒,海豚君不认为它能支撑龙头的高毛利率。
先看模块厂怎样把上游各环节的元器件加工组装成可插拔光模块。以1.6T EML方案为例,模块厂拿到上游元器件后,要走过四个阶段:贴片打线上板、光学耦合、总装、测试出货。如下图所示:
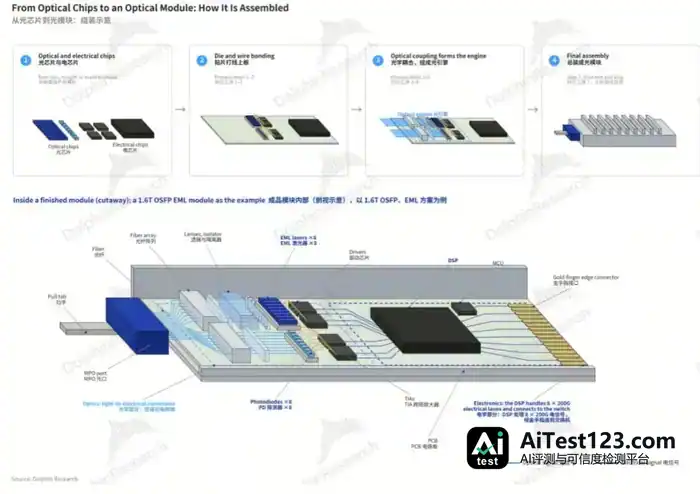
信号发送路径可参照上图的光模块示意:交换机的电信号通过金手指进入DSP,再由Driver放大,驱动EML发光,光依次穿过透镜、隔离器,进入光纤阵列,最后从MPO光口射出。接收路径方向相反,光经PD转回电信号,由TIA放大,交给DSP处理后送回交换机。
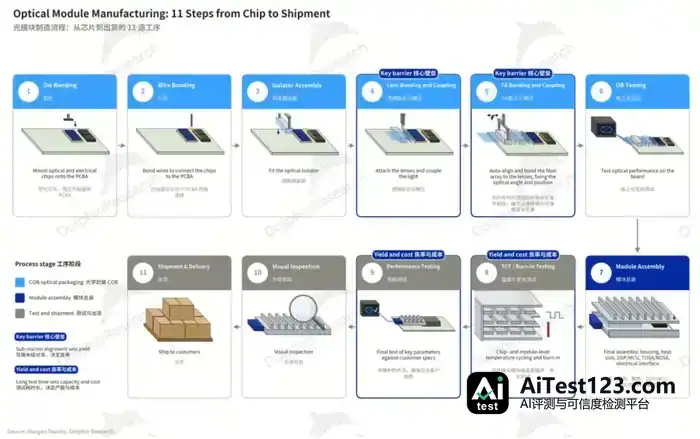
EML路线下的具体工序如上图,核心在第4、5步——透镜贴合与耦合、光纤阵列(FA)对准与粘接,业内统称“光路耦合”。
激光器发出的光又细又散,光纤只接收粗细合适、方向笔直的光;光学耦合就是用透镜给激光整形,再精准送进纤芯。业内普遍认为,光路耦合最耗时,也最影响良率。
具体工艺流程解释如下:
透镜耦合(上排):作用是把激光器发出的发散光整成平行光。透镜位置只要偏零点几微米,光束就会偏折,光斑相机里表现为光点偏离十字中心(①)。生产中激光器通电工作,夹爪夹着透镜在精密平台上多轴微调,直到光点回到中心(②);接着用紫外光照射数秒完成初步定位(③),再送进烘箱彻底固化(④)。8个通道要逐一重复这套流程(⑤)。
FA对准(下排):作用是把8束光同时耦合进8根光纤。光纤里的光没法直接观测,对准精度只能靠各通道的进光量来判断,进光量越高,耦合效率越高。
工艺上先用螺旋扫描找到初始光信号(①②),再微调到进光量最大(③);这时整排光纤往往还有倾斜,表现为中间通道强、两端通道弱,需要调整角度,让8个通道同时达标(④)。最后在固化过程中持续监测进光量,实时补偿胶水收缩带来的位移(⑤)。
胶水一旦固化就没法返工,所以这一步对一次良率的要求最高。
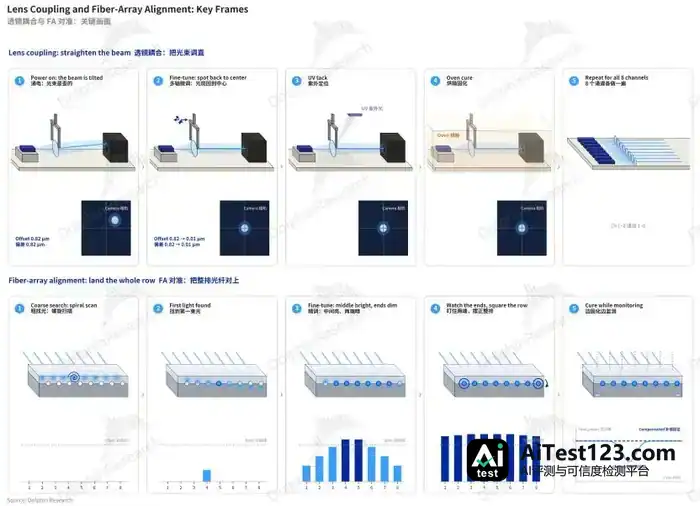
通道数越多、速率越高,耦合良率的要求就越苛刻,因为各通道的良率会层层相乘。
不过海豚君认为,组装工艺里虽有较难的环节,却不足以撑起中际旭创、新易盛的高毛利率。毕竟以模块代工为主的Fabrinet同样在为英伟达量产1.6T光模块,说明它的工艺能力足以进入核心客户供应链,毛利率却只有约12%。
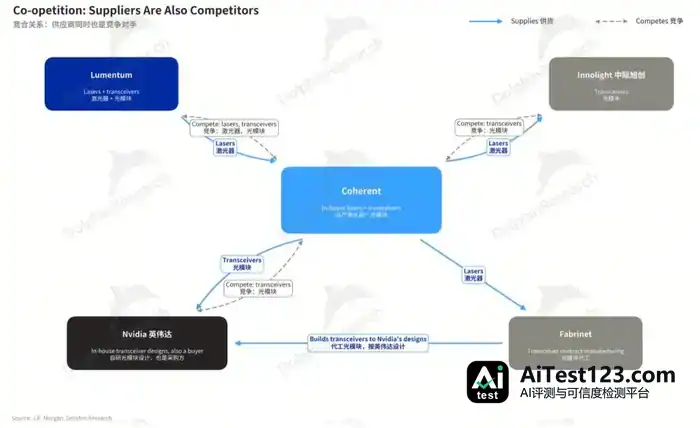
其实,光通信产业链上的企业,既互为上下游合作方,也是同一环节的竞争对手。模块环节的竞争因此非常充分。
那么龙头的高毛利从哪来?我们沿着产业链往上下游找答案。
2)上游:光芯片与DSP是核心卡点
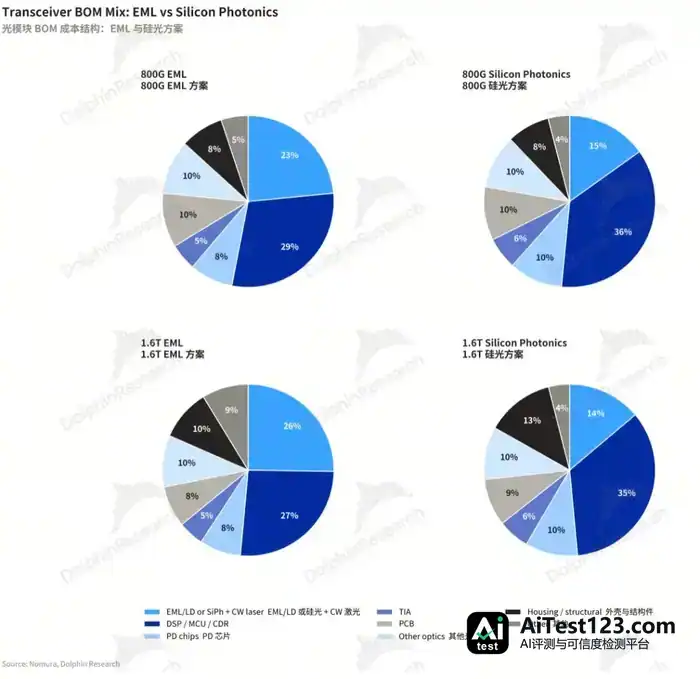
看800G&1.6T光模块中集成式EML与分离式CW+硅光路线的BOM(下图):激光器芯片和DSP芯片的BOM成本明显高过其余元器件,合计占模块价值量近50%,是光模块的两大核心。
上游每个环节都会影响模块厂的交付。除了上文提到的激光器芯片(受衬底紧缺制约),其它元器件的紧缺情况梳理如下,“★”越多,越可能成为瓶颈环节。
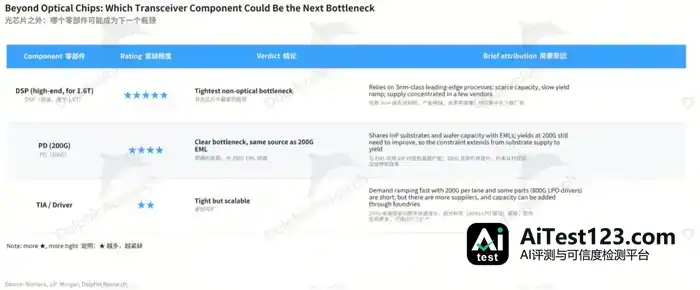
- DSP芯片价值量高,但制造工艺及产业链与光链条相去甚远。
光模块厂商基本没有自研DSP的能力,主要靠Marvell与博通供货,产业调研显示二者合计占高端DSP市场90%以上;目前3nm芯片因良率问题很可能面临供应短缺。
换句话说,DSP这道坎横在所有光模块厂面前,谁都没法自己造,差别只在于谁拿到的配额更多。另一个卡脖子的地方在衬底。InP衬底量产门槛高,供应攥在几家手里——日本的住友电工占40%、JX金属占10%,再加上美国的AXT占30%,货源相当紧。
就连激光器芯片的头部厂商也得外购衬底,买回来再自己做外延和芯片。外延这道Know-How,决定了EML路线上的技术门槛。
所以,价值量高的光芯片——激光器芯片和PD芯片都算在内——受衬底紧缺牵制,会成为模块厂商最难绕开的一环。
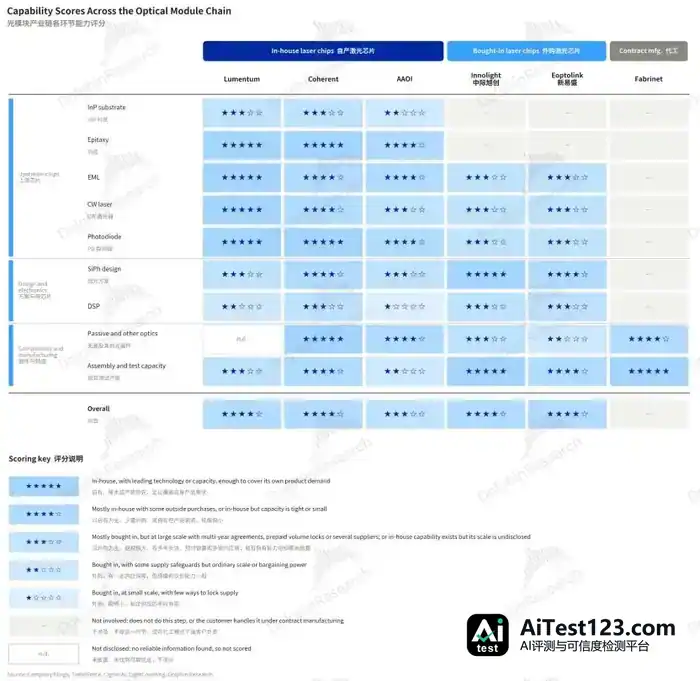
供应链管得好、产能能自给的厂商,供货就更有底。下表给多家模块厂商的供应链能力打了分。供不应求的时候,能保证交付的厂商才拿得到份额和议价权,龙头的高毛利有一部分就来自这里。
3)下游:早一步介入客户,再靠大规模量产落地
下游买家集中在英伟达、谷歌、亚马逊(击点看各家组网方案)这些科技巨头身上。
客户要的核心是多SKU铺开。看下表,各家在速率(800G、1.6T、3.2T)、封装形态(可插拔、LPO、NPO、CPO)以及网络架构上的选择和节奏都不一样;再把传输距离(DR/FR)、光源方案(EML/硅光)的组合算进去,SKU数量就非常庞大了。
这么多SKU怎么交得出来?说白了,客户现在挑的不只是供应商,而是能一起定规格、还能按时间把量交出来的伙伴。
海豚君认为,这是龙头(中际旭创、新易盛等)厂商毛利率高过纯组装代工的第二点原因。
a. 龙头模块厂怎么跟终端客户合作?
龙头模块厂和代工厂在主要流程上(下图)有个核心差别:模块厂往往在产品导入阶段,就和客户一起参与下一代、甚至下下一代产品的开发。
这样做的好处是,方案上省下来的成本能留在自己手里,比如拿硅光替代EML;新一代产品刚放量、价格还高的时候,可以直接卖给终端客户;长期合作还能把客户绑住。
中际旭创的说法是,几乎所有客户订单已覆盖2026全年,部分订单已下到2027年,部分重点客户已给出2028年的新产品指引。
代工方只收制造服务费,设计、库存和价格风险都不归它担。
海豚君认为,率先跟客户一起定义下代产品规格、并通过客户认证的厂商能吃到溢价,这正是它和纯代工模式拉开差距的地方。
b. 产能够大,交付才确定
多SKU叠加大批量,意味着有规模化产能的厂商更可能接得住单。按年化口径,中际旭创产能约 4,430 万只;新易盛半年报披露产能 2,836 万只;其余能查到公开信息的厂商大多在1,000 万只左右或以下。龙头的规模优势摆在那里。
4、小结:光芯片、光模块的高毛利率难以持久,行业或走向垂直整合
激光芯片厂商离紧缺的上游最近,EML又因为二次外延工艺技术门槛高,所以拿到了极高的毛利率。
模块厂的高毛利率不在“组装”本身,而在上下游两头:上游,龙头靠规模和预付款锁定紧缺的光芯片与DSP,供不应求时保住交付;下游,龙头提前一到两代参与客户规格定义,再用大产能接住多SKU、大批量的订单,享受溢价。
海豚君认为,短期看,供给紧缺让这两类厂商毛利率往上走的确定性很强。但技术路线演进太快,高毛利率能不能撑住要打个问号:
激光芯片厂商:技术上,1.6T的路线正转向CW加硅光,光源技术门槛降低,国产厂商得以进入供应链;更远期的3.2T/6.4T走哪种方案还有争议,EML的工艺壁垒能不能延续到下一代并不确定。
供给上,龙头持续扩产,上游材料也在找替代方案,激光芯片的供给一旦释放,成本就会往下走。而光源降本,反倒利好下游的模块厂商。
从长线看,制造工艺本身并非瓶颈,市场真正担心的是:CPO架构落地后,光引擎被封装到交换芯片基板上,模块厂剩下的价值可能只有组装。
技术路线演进会给芯片厂、模块厂的价值带来哪些变化,留待下篇展开。
壁垒不高的行业往往愿意往垂直一体化走,光通信这块尤其明显。
芯片厂往下做模块,Lumentum收购Cloud Light就是例子,既增了收,也为NPO/CPO下游验证铺路;模块厂则往上游做芯片,不过集中在硅光芯片,激光器芯片还是以外采为主,中际旭创自研硅光芯片、新易盛收购Alpine都是这个路子;再往大看是光、电通讯的整合,Marvell收购LITE,就是在光通信已经垂直一体化的基础上,把电通信与光通信进一步并到一起。
四、Coherent卖模块有何Alpha?
下图显示,Coherent目前的垂直一体化程度最深,外延、芯片、组件、模块、系统各环节都覆盖,这与其材料起家、一路向下延伸的思路一脉相承。
Lumentum则是从上游往模块业务切,一体化程度同样较深。国产厂商上下游分工更清楚,一体化程度明显不如。
技术准入门槛本身不算高,垂直整合能先把规模做起来,把技术能力、硬件环节补齐,降低在某个环节被卡住或被边缘化的可能。
再放长看,供给逐步把缺口熨平之后,一体化程度高还能带来降本上的杠杆优势。
1、技术:多路线布局,储备厚实
激光器这一环有壁垒,所以自上而下整合更顺:外延(尤其是EML需要的二次外延)和激光芯片工艺,是产业链里最难补的能力,Know-How、良率爬坡、客户认证都得靠多年积累。
Coherent有二次外延能力,自研激光器芯片做了多年,技术储备几乎覆盖所有主流路线:
EML方面,LITE也在覆盖,海豚君说过EML这条路线更难走,国产厂商卡在二次外延工艺上,100G EML已经突破,200G EML的自给率却仍不足5%。Coherent早在2022年9月就推出200G EML,400G EML也在储备中。
CW方面,用于CPO外置光源(ELS)的超高功率CW(UHP CW)市场,基本是LITE(~60%)与Coherent(~40%)的双寡头格局。OFC 2026上,Coherent展示了400mW的CW激光器,面向CPO与硅光可插拔两类场景。
市场担心进入CPO后模块厂价值缩水,但Coherent是外置光源的两大供应商之一,仍是CPO的受益方,这也是它跟纯模块厂最核心的区别。
其他路线上,公司多技术并行,硅光电路与200G砷化镓VCSEL同时布局。管理层指引,1.6T初期放量由EML与硅光平台主导,VCSEL版预计2026年下半年爬坡。
不过在当下的紧缺期,技术要让位于供给,速率达标的前提下,下游基本照单全收;技术储备的价值,更多要等到下一代产品竞争时才体现。
海豚君认为,技术领先可以看作递给终端客户的"投名状"。下游AIDC对更高互连速率的需求是确定的,不确定的只是走哪条技术路线。
所以等到更远期的3.2T/6.4T/12.8T光模块上量,不管最终哪条路线胜出,在多条路线上同时领先的厂商,都更可能先通过客户验证、先放量出货,拿到技术红利带来的溢价。
说到底,技术储备较厚,意味着COHR不太会因为路线切换而陷入被动。
2、供给:紧缺期率先将InP晶圆升级至6英寸
紧缺期Coherent最核心的动作,是率先把InP晶圆从3英寸升级到6英寸。2025年8月起,公司位于美国德州Sherman和瑞典Järfälla的6英寸InP产线开始量产(全球首条6英寸InP晶圆平台),目前已在生产EML、CW激光器和光电二极管,良率持续高于原有的3英寸线。
6英寸平台带来的核心收益集中在成本端:同一片晶圆上,产出的芯片数量大致是3英寸的4倍,单颗成本可以压到一半以下。
产能方面,公司没有公布激光芯片的具体数字,但给出了InP产能的扩张节奏:FY24–FY25 期间大约扩到原来的 3 倍,原本打算 2026 年底再翻倍,结果提前一个季度就完成了,并且计划到 2027 年底再翻一倍以上。
海豚君判断,德州那座超大晶圆厂的6英寸InP产能逐步爬坡后,COHR的内部供应能力会进一步放大,公司自身业务在上游受到的约束也能得到缓解。
从收入结果来看,Coherent的光模块规模一直稳在全球前三,见下图。
3、下游:靠股权关系锁定客户产能
COHR与客户的绑定程度较深。最受关注的是英伟达在2026年3月对它投了 20 亿美元,同时附带数十亿美元的采购承诺以及未来产能使用权;公司的长协已经签到这十年末,FY2027的订单基本排满。
5、垂直整合做得坚决,毛利率为何仍然不好看?
COHR在一体化、技术、供给上确实有不少优势,可这些优势似乎没在报表上体现出来。激光器芯片靠外采的中际旭创、新易盛,毛利率反倒比Coherent更高。
工业业务的毛利率高于公司整体水平,所以Coherent光通信业务(数据中心与通信分部)的毛利率是低于整体毛利率的,跟两家中国龙头之间的实际差距还要更大。
对照管理层的说法,海豚君推测原因大概有三点:
- 光模块的良率与产品成本还有提升余地;
- 定价优化动手偏晚,供应紧张之后才在光通信业务上见到明显效果,而且效果还没完全反映到毛利率上;
- 过去多次并购留下来的厂区和低毛利产品线还在处理,六个季度里公司已经累计卖掉或关掉30+个厂区。
工业业务占比继续下滑,公司整体毛利率就会越来越贴近光通信业务自身的水平。所以海豚君接下来会重点盯两件事:6英寸平台爬坡能给光通信业务毛利率带来多少贡献,以及资本开支的节奏——新增产能的折旧会先于收入体现,爬坡期里毛利率会被压住。
往长看,公司能不能做到 42% 以上的毛利率目标,要看垂直整合最终能不能转成光通信业务的成本优势。
下一篇里,我们会重点拆解技术路线演进对芯片厂、模块厂价值的影响,也会覆盖Coherent的NPO/CPO前景,敬请关注!