京东内测追剧福利社:电商巨头切入短剧赛道,机会还是考验?
sina qqZone renren ydCloud 0
《科创板日报》11月11日消息(记者 黄心怡),短剧领域又多了一位重量级选手。字节、腾讯等巨头先后入局之后,京东也正式进军短剧。
眼下京东正在内测一款独立短剧产品,名叫“京东追剧福利社”。《科创板日报》记者发现,该小程序已在微信上线。按产品介绍,用户能边看剧边领福利和优惠,剧中同款商品可直接下单,由京东负责发货。
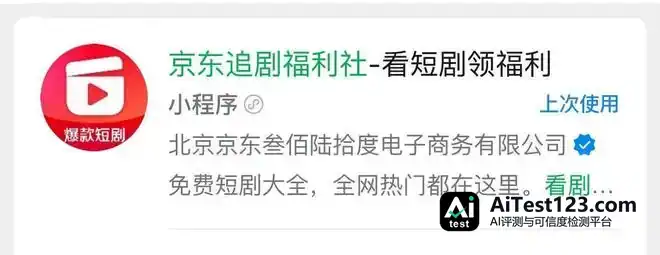
在多位受访专家眼中,京东这么做并非要跟内容平台抢地盘,本质上是围绕电商场景化导购做的一次新试验。不过现实难题摆在面前:入局时间偏晚,入口和转化链路都还有待验证。
电商场景化导购才是主要目的
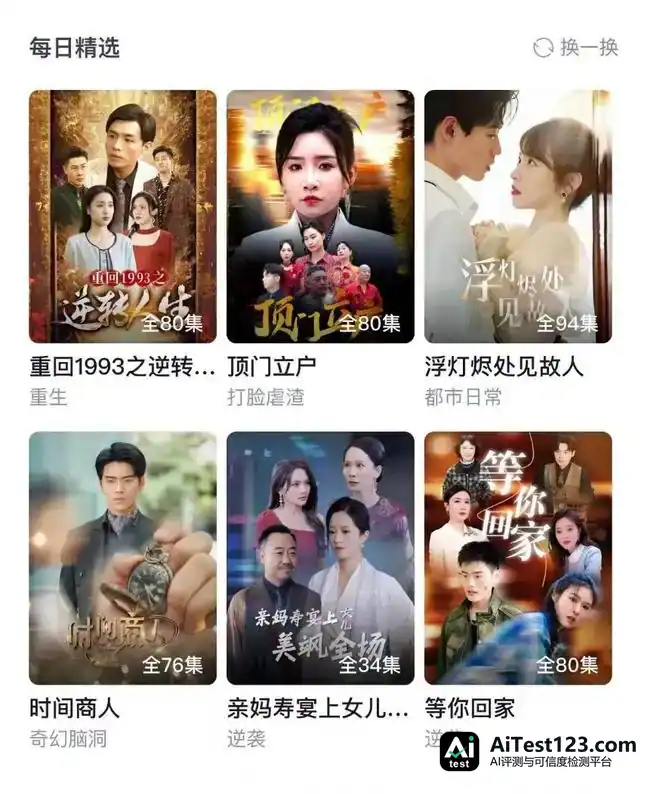
目前“京东追剧福利社”的界面比较简单,只设了“刷一刷”“我的”两个板块,其中的短剧也不是原创内容,在其他短剧平台同样能看。
简介里提到的“剧中同款直接买”,相关功能还处在测试完善阶段,眼下并没有电商跳转入口。
运营“京东追剧福利社”的是北京京东叁佰陆拾度电子商务有限公司。这家公司是京东集团的下属子公司,也是京东购物、京喜等小程序的认证主体。
其实京东在短剧上早有动作。
今年6月,京东联手快手推出过AI与真人实拍结合的定制短剧;8月,京东(郑州)数字经济产业园办了AI漫剧创作交流会,提出搭建“内容生产+全域分发”的产业生态;双十一期间,京东又与快手星芒合作推出多部冠名短剧。
百联咨询创始人、零售电商行业专家庄帅认为,京东做短剧的道理并不复杂。他分析说:“首先和之前布局短视频内容一样的逻辑:增加用户在线时长。其次是商家愿意在短剧上付费推广,平台有直接的广告分成收益。最后是也有付费的短剧。所以商业模式比短视频更加清晰且稳定。”他还提到,短剧的产业模式如今已经完整,内容储备也足够多,电商只要提供平台即可,在内容上不必再加大投入。
艾媒咨询CEO张毅也给出类似判断:短剧已经成为网民喜爱、耗费时间最多的应用场景之一,这是京东切入赛道最核心的出发点。
“本质上,电商场景化导购才是京东做短剧的主要目的,因此它并非要和内容平台正面竞争。”张毅说,京东的思路是先用免费短剧和福利吸引用户,再引导他们购买同款,同时承接京东自身的履约能力。他还提到,字节在短剧推直播电商这块效果相当不错,为京东提供了可参照的路径。
优势在供应链与交易闭环,难点在“来得有点晚”
对京东来说,长处和短板都摆得很清楚。
张毅的看法是,京东的长处在于供应链和交易闭环已经相当牢固,短板同样明显——时间上稍微晚了点。“字节、腾讯两个巨头都已下场,京东此时再进来是不是有点晚?我觉得京东的前瞻性预判没做好,这是最主要的问题。”
在张毅看来,内容运营、用户留存、剧中同款入口以及转化链路能不能在后续落地得更好,都属于下一步的问题。当前入口还不完善,说明京东仍处在低调调试阶段。另外,在AI短剧市场增长的带动下,供给正快速爆发,只要能把人留住、黏住,短剧就适合与电商营销素材、批量内容生产搭配起来。
不过他同时提醒,客观讲,同质化、版权合规、内容质量以及商业化路径都还需要更多验证,对电商企业尤其如此。“从市场来看,现在主流的短剧都是AI剧,从某种意义上讲,AI剧的发展和成长空间不容小视。”
行业站上风口,竞争重心转向精品与长线运营
京东此番入局,背后是AI微短剧市场的快速扩容。
艾媒咨询《2026-2027年中国AI微短剧行业趋势白皮书》显示,2025年国内AI微短剧市场规模为189.8亿元,预计2030年有望突破1400亿元,并将带动算力、IP衍生、营销配套等关联产业扩容。
如今AI微短剧的产业链已经闭环:上游是IP与AIGC技术供给,中游是工业化内容生产,下游是多渠道分发与多元变现。红果短剧、河马剧场等平台靠差异化生产体系和商业模式争夺用户心智。
隐忧也没有消失。供给端,量产扩张带来剧本套路化、画面质感不足等雷同问题;需求端,用户碎片化观看的习惯已经养成,广告免费解锁是主流变现方式,观众对原创性和视听品质的要求还在上升。监管持续收紧,行业告别野蛮生长,合规门槛抬高加速了市场出清。文娱赛道跨媒介争抢注意力越来越激烈,竞争重心正从产能投放、流量比拼慢慢转向精品内容打造、IP长线运营与出海拓展。供给和需求两头驱动之下,行业将从高速爆发阶段进入稳健增长周期。
对京东来说,这意味着入局短剧既是机会,也是考验。
以供应链和交易闭环为底座,以免费短剧和场景化导购为切口,京东能不能在巨头环伺的短剧赛道上走出一条差异化路径,取决于入口打磨、内容运营与转化链路的实际成效。整个AI短剧行业,也正从“拼产能、拼流量”的上半场,转入“拼精品、拼运营”的下半场。