AI短剧吃掉55% Token:真人剧组停摆,谁在被替代?
这不是一场会过去的寒冬,而是一个不会再回来的春天
眼下哪一类AI应用最耗算力、也最抢注意力?答案指向短剧与视频生成。
近期一份研究报告给出数字:国内全部Token消耗里,AI短剧与视频生成占55%,电商与营销占24%,软件开发仅15%。釜山电影节上,长剧和短剧导演都开始用AI创作;最新上线的短剧,95%已以各种方式被AI介入。
“哪怕是真人拍的,里边的视效、特效,肯定也是AI做的。”不少影视从业者都这么说。
AI视频看来正走进全民时代,成了吸走注意力最多的形态。
注意力之外,也有分析师判断:把这两年AI在各行各业的应用挨个摊开看,影视很可能是第一个真正跑通盈利的应用类别。
一边是AI短剧肉眼可见地攻城略地,一边是传统影视的大后方服化道集体丢单。它到底怎么一刀砍下制作成本、撬开盈利大门?这场“屠杀”之下,又有多少从业者被裹挟、被替代?
01 AI落下屠刀
2026年春节后复工第一天,短剧制片小莫照常打开手机等进组通知。通知一直没来。他后来才得知,自己所在的西安头部短剧承制公司,至少3月底之前不再开任何真人短剧项目,要“All in AI”。没有裁员公告,没有N+1补偿,只是活没了。半年前,像他这样的制片最高能拿1600元一天;春节过去快一个月,收入为零。
小莫并非个例。近两年,AI短剧在短视频平台上疯狂挤占短剧赛道的供给。DataEye、中国网络视听协会监测显示,抖音单上半年就新增22.19万部AI短剧,高峰时平均每36秒就有一部新AI短剧上线。到了8月,抖音短剧热度百强榜里,AI短剧已占七成席位。
AI仿真人技术不断迭代,头部爆款AI剧单剧播放已摸到20亿级别;短剧整体去重用户达到8.51亿,差不多每三个网民里就有两个在刷短剧。
要弄明白AI短剧为何来势汹汹、又能迅速分走用户注意力,先得看它的成本降到了什么程度。
传统短剧即使走最简陋的路子,启动资金也要两百万到三百万,这还是在服化道相当一般的情况下。钱花在哪?几个演员的片酬、一群群演的劳务、场地租金、灯光设备、摄像团队,每一笔都是硬支出。一个短剧剧组,再轻量往往也得二三十人。真人剧组周期还长,试错成本极高:拍错了要重拍,重拍又要重新协调场地、人员、档期,牵一发而动全身。
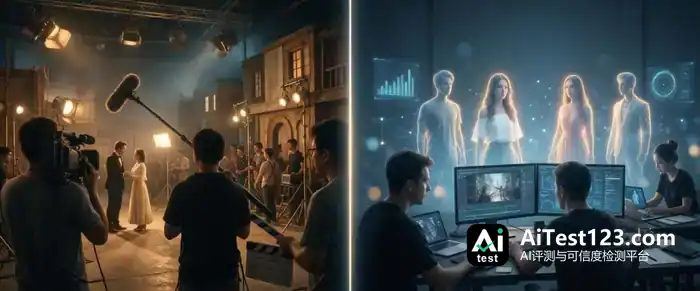
传统影视可以说是人伺候流程:一个剧本变成影像,要经过融资、建组、协调场地、后期制作等无数环节,每个环节都附着大量就业。AI短剧把这些全碾碎了。
AI短剧反过来成了“流程伺候人”,理论上只要会写提示词、算力够,一个人就能干完过去一个剧组的活。西安丰行曾月产近百部真人剧,如今产量缩到个位数;郑州花样年华的真人项目减产30%。
有人算过一笔账:过去上百万成本的短剧,用AI做,十万到二十万就能覆盖整个制作成本。一个剪辑加一个编剧,再带两三个写提示词的,不到一周就能干完过去几十人忙活好几个月的事。AI的试错空间近乎无限,特效不满意、取景困难,改一版提示词和参数,比找场地、组织演员划算得多。
市场数据也能佐证:编剧剧本收购价从3万元跌到1万元,配音从140元/小时压到45元,群演日薪从150元腰斩至80元。大量剧组只看重男女主角,其他都能被AI代替。
AI还从外围渗了进来,渗进了短剧整个行业。
02 被屠杀的“大多数”
单看岗位名称,受冲击最明显的似乎是演员和群演。前两年,短剧还被不少人当成影视寒冬里的救命稻草,横店的老演员说大家“被短剧给救了”。大量进不了大剧组的影视专业毕业生涌进短剧,小钱就是其中一个,她的同学里有70%投身短剧领域,图的是“来钱快”,执行导演日薪能在半年内从200元涨到800元。
但AI一进场,局面就翻了。横店、郑州、西安的影视基地里,腰部演员的活儿开始往AI短剧那边走,有人片酬降了三分之一,照样没戏可接;群演日薪砍半之后,有人干脆改行回老家种地。
这当然痛苦,但演员的困境至少还能被看见。真正无声的屠杀,落在那些连“被看见”都很困难的工种身上。
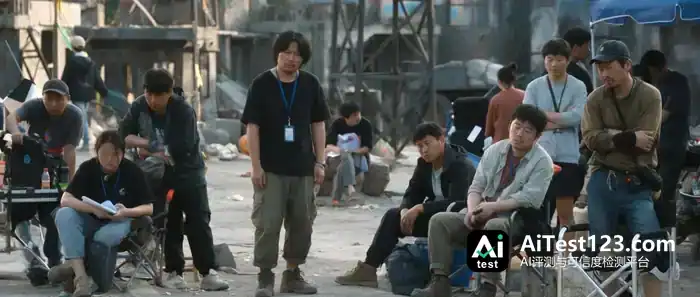
过去几年,影视行业绝大多数从业者其实是围着短剧讨生活。大量后期剪辑、灯光、摄影、摄像,横店各式各样的群演和布景,影视城里搭景的、管服化道的、甚至管盒饭的……他们服务的主体就是短剧。这些岗位没有明星那样的光环,也上不了热搜,却撑起了整个行业真正的地基。
一部短剧拍完,养活的是一条从前期到后期、从台前到盒饭的沉默产业链。
现场制片、执行导演、演员统筹、灯光师、场务……他们的劳动绑在“现场”这个物理空间上。没有实拍,他们就无事可做。
AI一来,这个根基就散了。以前一个短剧剧组少说二三十号人,盒饭得订十几份,如今三五个人钻进一间机房,特效全在里面搞定。横店那头,连卖盒饭的买卖都清淡了不少。
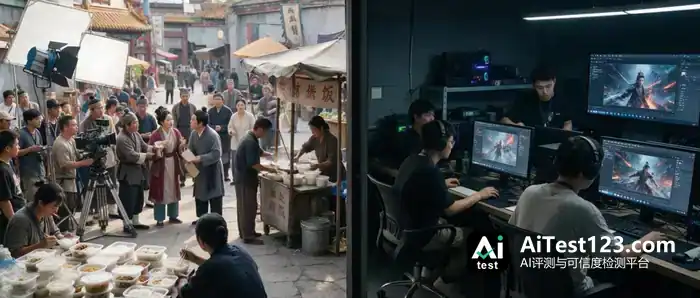
也正因为这样,影视圈对AI的意见最大——它几乎端掉了整个后方班底的饭碗。灯光、摄像、群演、服化道、场务,一环一环被压缩、被抹掉,到头来只剩下写提示词的人、导演和男女主角。
那为什么偏偏是短剧?影视行业里大多数人本来就不围着那几部大制作转。上亿成本、古偶仙侠、历史正剧这类头部项目,一年也出不了几部,绝大多数从业者根本轮不上这种活。短剧门槛低,反倒让自己成了被替代最快的岗位:AI造廉价视觉奇观比它更在行,迎合碎片化刷屏的口味也更拿手,成本更是低到尘埃里。
可AI既然已经替掉了影视制作的大后方,把成本砍了一半,剧组就真赚钱了吗?
03 入不敷出的短剧现状
AI来势汹汹,把短剧的发财梦彻底打碎了。但砍掉大批幕后人员,短剧就能发财吗?
2025年AI短剧刚起步那阵,万播分账能给到30元到100元,一个成本8000元的项目靠分账赚回50多万,这样的事确实发生过。当时平台抢着要内容,补贴给得痛快,算力也便宜,一集AI短剧的算力成本只要十几块钱。但补贴堆出来的价格,终究是温室里的价格。等大批人涌进来,补贴撤了,算力回到真实市场价,分账单价也开始往下掉。到2026年11月,万播分账已经跌到5元到10元,尾部流水线作品甚至只剩1到2元。算力成本却从一集十几块涨到了八九十块。一进一出,利润空间被两头夹扁。
技术门槛一低,短剧数量越来越多,AI短剧的爆款也愈发稀罕,绝大多数都处在入不敷出的状态。
抖音端在2026年上半年共上线二十多万部AI短剧,其中播放量过亿的仅有1055部,占比不足0.5%;约2900部达到盈亏平衡线,占1.3%。换算下来,平均每77部新剧才有一部能回本。分账池子的总盘子没变,参与分账的人却多了十几倍,落到每家的份额自然被摊薄。补贴真正能覆盖的,是那些播放量起码能跑到几百万的作品。还有大量AI短剧卡在几十万甚至几万的播放量上,连分账门槛都触发不了。
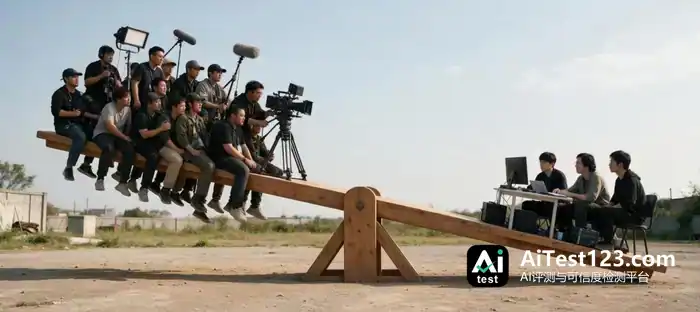
那么,那1.3%回本的人,赚的又是谁的钱?
答案是从传统影视行业手里抢来的存量。它靠更低的成本,接住了原本属于真人短剧的那部分观众、那部分流量、那部分平台分账。
平台的分账池子并没有因为AI短剧冒出来而变大,大体还是那个盘子。观众花在短剧上的时间、平台愿意为内容掏的采买预算、广告主投给短剧的钱,一年之内都没有翻倍。AI短剧挤进来的流量和分账,是从原本属于真人短剧的份额里切走的。
换句话说,即便AI短剧自己入不敷出,它的盈利仍建立在屠杀同行的基础上。一个原本靠几十人、几百万成本才养得活的细分市场,被三四个人、二十万成本生生挤占。
04 影视行业的隆冬
AI短剧的盈利逻辑讲清楚之后,影视行业的处境也就不难理解了。被AI团队抢走的那块肉,放在单个项目上看是成本优势的胜利,放到整个行业里看,则意味着一整条依附于真人实拍的就业链条在收缩。收缩的幅度,比短剧行业自己感受到的还要大。
最先被波及的是短剧这一环,原因在于它体量小、周期短,对画面精致度也没那么挑剔,天然适合AI切入。不过同一套算法正在往上游蔓延。长剧、网络电影、广告片、宣传片,只要是以“标准化画面产出”为核心的品类,成本核算都在被重新洗牌。
中文在线的AI中剧《魔皇大管家》已经上线,头部长剧IP《与凤行》的AI漫剧也在近期推出;掌阅科技与头部长视频平台联手打造的AI中剧预计第四季度上线;博纳影业的AI院线电影《三星堆:未来往事》已于10月公映,第二部AI电影也已开机。

预算收紧的年份,没人会为了“真人实拍”这四个字多掏十倍的钱,除非这个项目本身卖的就是演员的脸和现场的真实感。而那些卖不了这两样的项目,正在从立项名单上消失。
这轮寒冬与以往几次的不同之处也在这里。影视行业经历过低谷,税务整顿、平台限价、疫情停拍,每一轮都有人离场,可每一轮也都有人撑过来,因为低谷过后需求会回来,剧组会重新开机,走掉的人还能再回来。这一轮的麻烦在于,等需求回来时,接住它的可能不再是真人剧组。
寒冬过后总有春天,冻死的枝叶来年还会再长出来。AI对影视业的改造却没有季节性的回暖。那些离开剧组去开网约车、回老家种地、转行做销售的人,或许再没有重回剧组的机会。
对行业里那百分之九十九的普通人来说,只能另谋出路。因为这不是一场会过去的寒冬,而是一个不会再回来的春天。