

文远知行喊话大湾区:Robotaxi想从广州直达香港,国内场景成关键
近日的香港金融科技周期间,文远知行创始人韩旭接受了CNBC专访。 面对这家全球财经媒体,他把愿景落在了家门口:希望四五年内,乘客能坐着Robotaxi从广州直达香港,“上车睡一觉,醒来人已经到香港了”。 这句话值得拆开看。 一家把车卖到中东的公司,为什么对着国际媒体,把话说回了大湾区? 文远知行2017年成立,总部在广
香港金融科技周期间,文远知行创始人韩旭坐下来接受了CNBC的专访。
对着这家全球财经媒体,他把愿景说回了家门口:希望四五年内,乘客能搭Robotaxi从广州一路到香港,“上车睡一觉,醒来人已经到香港了”。
这话得掰开来看。
一家已经把车卖到中东的公司,为什么面对国际媒体,反倒把话讲回了大湾区?
文远知行2017年成立,总部设在广州,创始人韩旭此前是百度自动驾驶事业部首席科学家。
它的生意铺在四条L4产品线上——Robotaxi、无人小巴、货运车、环卫车,另外还有卖给车企的辅助驾驶方案;2025年全年营收6.846亿元,同比增长89.6%。
国内直接做L4的公司里,它和百度萝卜快跑、小马智行一起站在头部;放眼全球,它也是较早同时在多个市场推Robotaxi商业化的公司之一。
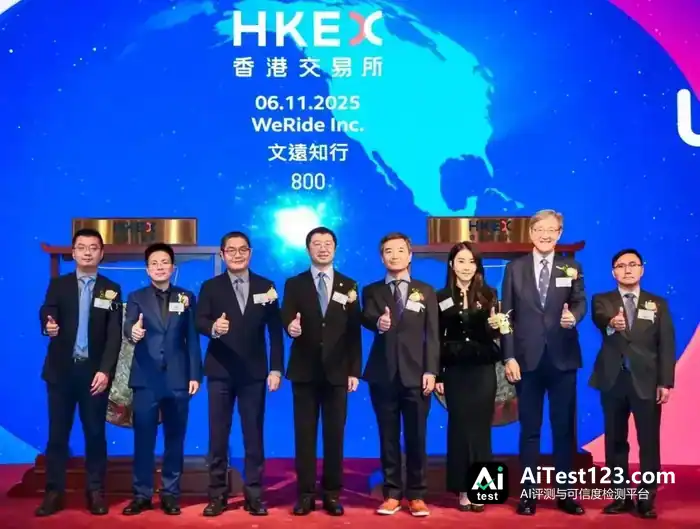
文远知行对外号称“港股Robotaxi第一股”。
它做的并不是单一的Robotaxi买卖,而是把同一套自动驾驶能力装进不同的城市服务场景。
国内同行还在一个城市一个城市地争运营空间,文远知行更早把资源压向海外,而且跑出了实际运营:中东车队一个季度从200辆扩到约400辆,Uber已经持股,Grab也宣布了数千万美元的股权投资。
可自动驾驶的数据,得靠真车在真实道路上跑出来——有场景才有数据,有数据才有技术迭代。跟武汉这种高密度样板比,文远在已进入的城市还得把车队和订单密度提上去。
想再往上走,国内的大规模场景仍是绕不开的一块。那句“广州直达香港”,喊的就是这个缺口。
文远知行已公告,11月20日发布三季报。出海的增长能不能续上、国内的场景什么时候到,这份财报会给出新的观察样本。
出海的账:甜头是真的,天花板也是
先看甜头。
二季度文远知行营收2.317亿元,同比增长82.2%,毛利率从28.1%升到37.5%。
再看成本。
当季研发费用4.343亿元,比营收还高;净亏损4.007亿元。财报发布当天,美股从前一交易日的6.33美元收至5.72美元,跌约9.6%。
资本市场的定价更直接。
2024年10月以15.5美元的发行价登陆纳斯达克,2025年2月一度冲到44美元,2026年11月6日收盘4.46美元,市值约14.7亿美元,较发行价跌约71%。
港股2025年11月以27.1港元挂牌,首日破发,11月6日收于10.58港元,较发行价跌约61%。
这样的估值,没给全球扩张留太多溢价——要撑起一家全球性自动驾驶公司的市值,文远需要更大的市场来证明商业化能力。这也是它看重国内场景的原因之一。
到6月末,文远手上的现金及现金等价物加定期存款共约38.27亿元,另有约21.14亿元理财投资,两块加起来约59.4亿元;按当时的汇率算,折合约8.3亿美元。
现金给了缓冲,却没替它解决商业化效率的问题。
出海能打,靠的是技术底子。
文远的产品线虽多,底层跑的都是同一套WeRide One,五种产品形态共用一套技术。公司方面的说法是,WRD 3.0为业界唯一在英伟达与高通双平台实现量产的一段式端到端方案,搭上这套方案的车型已在智驾大赛中拿下八站冠军。
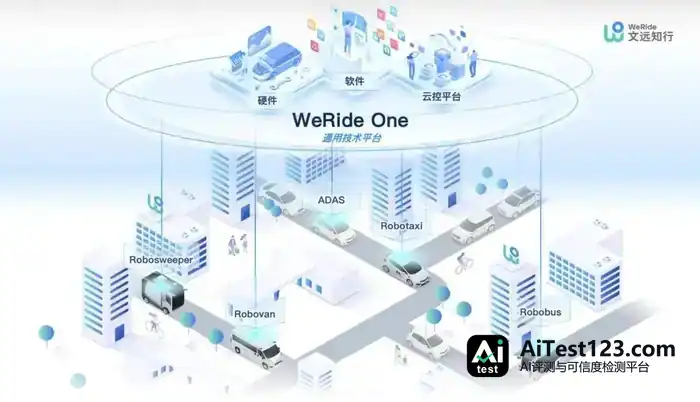
文远手里攥着的底牌,是技术。
可放到头部玩家中间看,光靠算法很难长期立住脚。拉开差距的地方在数据飞轮,而飞轮烧的燃料就是场景。
韩旭之前在公开演讲里讲过一句话,“ADAS和L4的差距是三个数量级”,用来说明技术难度。技术想变成壁垒,得有场景把飞轮转起来,这一环正是文远要补的。
海外新市场的做法偏轻:车一般由当地运营伙伴持有或运营,乘客入口挂在Uber这类平台上,文远出“虚拟司机”和技术服务,收技术服务费和分成。不用每进一座城就自己铺大规模车队、搭打车入口。
短板在于收入会跟着伙伴的扩张节奏走;眼下能规模化贡献经营利润的地方,主要集中在中东。
公司披露过,中东子公司在经营口径上已经盈利,但这跟集团整体盈利不是一回事。美国准入受限,欧洲还处在从示范往运营过渡的阶段,文远还得找到更多高密度城市来验证规模运营。
Uber和文远打算在2030年前把合作铺到15座城市、部署数万辆Robotaxi,马德里是这份规划里的第四座欧洲城市。9月,文远联手Uber、AVOMO拿到西班牙首张国家级L4自动驾驶乘用车运营许可,西班牙也成了文远所说的第九个自动驾驶许可市场。

拿到许可不等于能收费运营,能收费运营也不等于跑出规模。进了新国家,车队密度、订单量、本地运营成本,样样都得一项项啃。
二季度文远Robotaxi收入同比涨了836.7%,L4业务收入合计1.252亿元,约占总收入54%。辅助驾驶方案当季交付约3万套,另一条收入曲线也开始起来了。
想长成更大的公司,文远需要中国、欧美这种量级的市场和场景。
欧美准入短期内难打开,国内场景就成了更现实的一块。
地方给的不是牌照,是场景和数据飞轮
国内盘子是大,可闸门一城一道。
Robotaxi的运营许可攥在各座城市手里——更准确地说,城市攥着的是场景:哪片区域能跑、能跑多少车、能不能收费。
场景为什么值钱?因为它能催出数据飞轮:车在真实道路上跑得越密,回流的数据越多,算法迭代越快,离规模化L4运营就越近。
算法范式可以追,飞轮只能靠里程一圈一圈转出来。
Momenta讲“一个飞轮、两条腿”,特斯拉靠量产车回流数据,技术路线虽不一样,看重真实数据积累的逻辑是相通的。
牌照只是入场券,奖品是场景,因为场景就是数据。
看武汉,就能明白场景的含金量。
到2025年初,当地开放的自动驾驶测试范围约3000平方公里,覆盖12个行政区。百度在同年二季度财报会上说,萝卜快跑已在武汉做到单车收支平衡。单车收支平衡不等于公司整体盈利,但运营范围、车队和订单密度够了,是接近这个目标的必要条件。
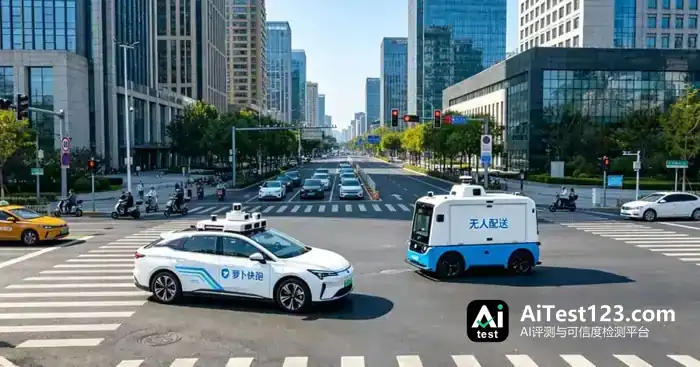
文远没有自己的武汉:大本营广州要跟小马智行分场景,别的城市得一城一谈。
截至7月31日,文远在全球有1800多辆Robotaxi,公开信息还不足以证明它已经跑出类似武汉的高密度运营样板。
管理层下一步的重点,也是先给已进入的城市加车队规模。
这不代表国内运营没有起色。
二季度,文远知行国内Robotaxi单车日均订单突破21单,环比上涨24%;注册用户数环比增加35%,国内打车收入环比增幅约140%。广州的运营范围扩大到2025年底的约3倍,黄埔、天河、海珠都被纳入,可提供24小时商业运营服务。
收入之外,数据积累的节奏同样受到影响。
Waymo在2026年一季度每周全无人出行已接近50万次;萝卜快跑一季度约320万单,二季度回落到约100万单。百度管理层对此的解释是,当季单量受部分国内城市监管相关运营调整拖累,8月起已陆续恢复。开城、发牌并不意味着订单会线性上升,能不能持续运营同样是关键条件。
不同城市路况各异,既有数据和算法能打下底子,可跨城落地依旧离不开本地适配、测试与监管验证。
牌照是分散的,数据积累也深深打着城市烙印。
谁的飞轮先转起来,谁就离规模运营和商业闭环更近一步;文远知行这次喊话,是在给自己的飞轮找燃料。
抢场景的人,已经排到了门口
这次喊话的时机,踩得很准。
“十五五”规划《纲要》明确提出,要“加大场景培育和开放力度”,扎实推进智能驾驶等关键技术创新;9月,工信部等九部门印发《智能网联新能源汽车产业发展“十五五”规划》,其中提出到2030年在高速公路、城市快速路、部分城市道路等场景实现高度自动驾驶的产品应用。
闸门正一点点打开,谁都惦记着挤进第一批。
穗深港三地混合路况,本身就是现成的复杂训练场。一旦拿到跨城、跨境的持续运营场景,文远知行缺失的那块数据拼图就有望补上。
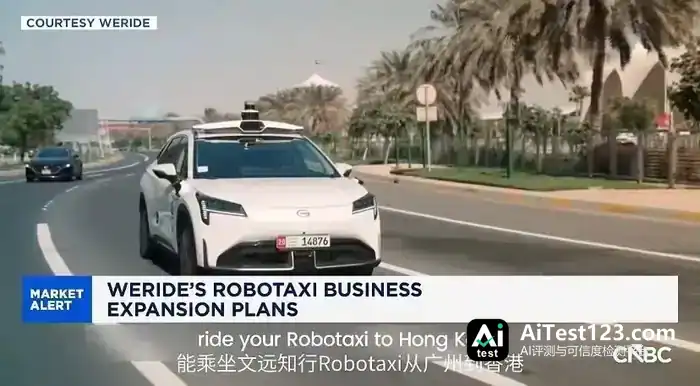
可湾区并非哪一家的自留地:同城的小马智行2022年中标广州南沙出租车运力指标,拿下国内首个发给自动驾驶企业的出租车经营许可,两家公司在2025年11月同一天登陆港股;萝卜快跑则从香港一侧切入,2026年10月21日至11月3日在东涌开展公众试乘。
走渐进路线的Momenta、元戎启行把辅助驾驶卖给车企,每一辆跑在路上的量产车都是数据回流入口。
谁先跑满,谁的飞轮就先转起来——文远知行的缺口,恰恰是别人的筹码。
首批L3有条件自动驾驶产品准入许可落在长安、北汽蓝谷等整车企业头上,但这跟Robotaxi企业的道路测试、示范运营并不在同一条监管线上,不能据此给文远知行的Robotaxi业务排座次。
文远知行要争取的,还是契合自身条件的运营场景。
文远知行手上的先手牌主要有两张:广州的大本营,以及九国许可积累下的国际化合规经验。

倘若大湾区能开跨境示范运营的口子,或者国内准入更多参照国际标准,这些经验才有望转化为更直接的场景优势。
话说回那场专访。
文远知行自二季度起把业务重新划分为L4、辅助驾驶、AI基础设施三块。Robotaxi依然是主叙事,辅助驾驶当季开始放量,但当季L4收入仍占约54%,不能说收入重心已经挪走。
更准确地说,文远知行多了一条收入曲线:闸门不开,至少还有别的水渠。
11月20日的Q3财报,是最近的一个检验点。
市场会盯车队扩张,也会盯已进入城市的订单密度、Robotaxi收入、亏损收窄速度,以及中东经营盈利能否延续。
韩旭在8月的财报会上还讲过一句话:“事实会留下。”








