

高盛复盘上周四科技股大跌:19年来最“意外”,市值蒸发2.5万亿
高盛分析师Garrett构建的“移动惊喜比率”显示,上周四的下跌相对于期权市场定价的“意外程度”为19年之最,标普500该指标甚至超越金融危机与新冠疫情。根本原因在于:投资者在周三反弹后激进解除对冲,导致周四毫无防备。Garrett警告,CTA未来一个月仍有450亿美元待抛,“仓位重置”还是“更深远崩溃”,悬而未决。
上周四,美股遭遇了一场让期权市场措手不及的历史性冲击。高盛衍生品策略师Brian Garrett在最新周末报告里指出,若从市值蒸发规模、成交量、波动率跳升幅度以及投资者仓位这几个角度看,这一天的市场数据都能与新冠疫情冲击、全球金融危机及所谓"对等关税日"的关税恐慌相提并论。不过,其最大的特殊之处在于:相对于期权市场此前的定价,这次下跌的"意外程度"是过去19年来之最。
纳斯达克100指数当日重挫6.4%,录得2020年3月以来最惨的单日表现;标普500指数跌4.4%,创下所谓"对等关税日"之后的最差纪录。Cboe的单日认沽期权成交量也在同一天刷新历史高点。一个交易日内,纳斯达克100约2.5万亿美元市值灰飞烟灭,是该数据集有史以来最大的单日美元损失。Garrett形容上周的市场:"难以用任何词汇来描述,只能说是'丑陋'。"
Garrett的判断是,这轮冲击"更像是剧烈的仓位重置,而非系统性事件"。不过他提醒,"更多机械性抛压有待消化",最终是走向"仓位重置"还是"更深远的后果",眼下还没有答案。高盛恐慌指数(Panic Index)上周四冲到9.57,处于近期历史高位。Garrett说,按历史经验,该指数高于9的读数往往是不错的买点。
"两个多十年以来最大的低估":MSR指标创19年纪录
为了衡量此次下跌的"意外程度",Garrett专门构建了一个指标——"移动惊喜比率"(Move Surprise Ratio,MSR)。其定义是资产单日百分比变动除以前一日1个月隐含波动率,说白了就是:相对于期权市场的定价,实际波动到底有多大?
结论触目惊心:标普500的MSR为至少2007年以来最大,超过了全球金融危机、Volmageddon和新冠疫情期间的任何一次读数。
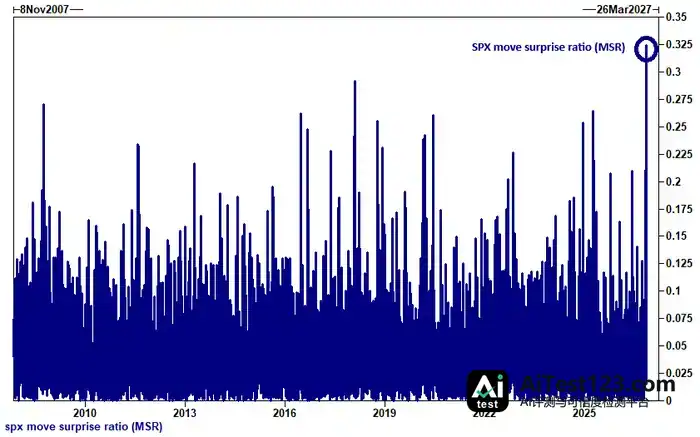
纳斯达克100(通过QQQ衡量)的MSR为历史第二大,仅次于所谓"对等关税日";罗素2000的读数则跻身历史前五。
在Garrett看来:"说波动率市场低估了此次变动,是两个多十年以来最大的低估。"野村证券的Charlie McElligott周五也承认,偏斜此前过于平坦、VIX ETN规模缩水,让他误以为市场缺少"加速燃料"——"天哪,我错得有多离谱"。
市值蒸发与成交量:历史级别的"大洞"
Garrett先看损失有多大。纳斯达克100单日市值缩水约2.5万亿美元,在高盛自2001年以来的数据集中,这是最大的单日美元损失,此前任何一次都远不能比。换成百分比看,跌幅似乎没那么夸张,唯一的原因是该指数本身的体量从未这么大过。
成交量同样创下纪录。Garrett指出,上周四的美元名义成交额约达1.75万亿美元,是有史以来最大的"常规交易日"成交量(剔除期权到期日和指数再平衡日),远超2025年4月关税恐慌期间的水平。
ETF在其中扮演了关键角色。上周四是历史上第三大ETF美元名义成交日,ETF占综合交易量的33%,高于28%的历史均值。Garrett对此的解释简洁直接:"当VVIX单日上涨40个点以上时,投资者的第一反应就是抓起ETF这种'钝器'。"
对冲被提前解除:波动率市场为何被打个措手不及
此次崩跌之所以如此剧烈,一个关键原因在于买方此前刚刚主动解除了对冲头寸。Garrett写道:
"周三中期选举后的反弹行情中,客户已经激进地撤掉了保护性头寸,投资者进入周四的波动时对冲明显不足,而凸性的爆炸式上升几乎没有先例可循。"
波动率的波动率(VVIX)单日跳升约44个点,为2006年以来第二大单日涨幅,仅次于2018年2月的"波动率末日"(Volmageddon)事件。
按delta调整后的口径,1个月期VIX的超额表现也排进过去五年最大之列,和2024年8月5日日元套利交易去杠杆以及所谓"对等关税日"处在同一档。
相关性也猛地上蹿。Garrett提到,市场此前很长一段时间里个股相关性都极低,而上周四,标普500指数3个月隐含相关性一天之内跳升约9个点,来到略高于20的水平,是2023年以来最大的单日涨幅之一,仅用一天就追上了此前12个月隐含相关性所在的位置。
恐慌指数从"接近零"飙至9.57
六周前,Garrett还在感慨美股"拒绝定价任何恐慌"——当时高盛恐慌指数收盘不到1,债券波动率和信用利差却都已亮出极度恐惧的信号。到了上周四,情况完全掉了个头。
高盛恐慌指数由VIX波动率、标普500偏斜、标普500期限结构和标普500 1个月平值隐含波动率的等权百分位排名构成,上周四它触及9.57,周末收在9.2。Garrett表示,历史上高于9的读数通常是不错的买点,但他也提醒,所谓"对等关税日"前后,9以上的读数持续了数周才见底。
市场做多的方式也在悄悄变化。Garrett写道:"'波动率走低'交易已成为新的'现货走高'交易。"上周五,投资者追捧的不是标普500或纳斯达克100的看涨期权,而是VIX看跌期权,VIX看跌/看涨成交量比率升到约1.5,在他两年的图表中是最高的。
仓位数据:净敞口跌至第0百分位
仓位层面的数据同样触目惊心。高盛Prime经纪数据显示,上周净卖出主要由多头平仓驱动。美国基本面多空基金总杠杆率下降8.7个百分点至207.5%(1年期第26百分位),净敞口下降3.7个百分点至43.4%,为第1百分位读数。经beta调整后更为严峻:总杠杆率213.2%(-15.7个百分点)和净敞口57.5%(-6.4个百分点),均处于第0百分位。
从个股看,单一股票已被连续净卖出8周,本周供应量创下四个多月以来的最高水平,内部还出现了防御性轮动——科技股和工业股遭抛售,公用事业、房地产和金融股则被买入。
高盛数据集中,全球科技股的卖出规模已触及历史最高值;过去五个月里,科技股净卖出周四次挤进历史前五。到上周四收盘,TMT多空基金年内收益几乎归零,6月高点时的+24%已悉数回吐。
高盛高beta动量组合眼下回撤达到50%,比2021年去杠杆时更深,也是该系列2011年启动以来最重的一次。“AI vs 非AI”交易的六个月回报价差已滑落至-37%,创下该十年期图表的历史最低,而一年多以前这个数字还接近+70%。
高盛高接触现金交易台当周净卖出60亿美元,抛售主要集中在科技股;自本轮下跌开始以来,该台已累计卖出300亿美元科技股(TMT加通信服务),超过了7月份210亿美元的供应量。少有的积极信号是:上周五收盘时,半导体板块出现逾6个交易日以来的首次买入偏斜。
系统性卖压尚未结束
如果有人指望上周五的反弹就是底部,Garrett泼了一盆冷水:系统性交易者还在卖股票、买债券。高盛数据显示,CTA信号在全球约60%的股票市场中已翻负;该行测算,未来一周标普500期货待卖出规模约280亿美元,未来一个月约450亿美元。
债券这边,CTA已买入3300万美元DV01,预计未来一周再买2800万美元,未来一个月再买7800万美元。Garrett称这是“相当大的规模”。换句话说,趋势跟踪者即将大幅做多久期;与此同时,非农就业数据强劲到16.5万人,市场已经开始定价美联储12月加息。
防御性板块的估值也让Garrett警惕。消费必需品目前24个月远期市盈率约22.5倍,差不多是半导体指数约10.5倍的两倍。高盛Delta One交易台倾向于做空其分散化必需品篮子(GSXUSTAP),理由是对标普500的估值溢价和股息收益率都显示超买,且“在当前利率水平下,通过互换做空可以获得正向收益”。
重置还是“更深远的后果”?
面对这些数据,Garrett的操作倾向是谨慎做多:
他说,短期之内或许还得承受更多技术层面的压力,不过自己仍打算买入12月份各指数以及受冲击最重板块的看涨价差期权(做多delta、波动率中性、淡化看涨偏斜),DRAM、SOXX等都在其中。
他同时抛出一个开放性问题:“现在的问题是,这究竟代表着又一次痛苦的仓位重置,还是某种更深远后果的开端。”高盛Delta One负责人更倾向1998年而非2000年的剧本,Tony Pasquariello认为在更艰难的2027年到来之前还有最后一波上涨;美银的Michael Hartnett则把此次民主党的“蓝色浪潮”视为“AI巅峰”。
Garrett最后指出,系统性抛压仍在持续,美联储可能在去杠杆过程中加息,AI融资问题也还没有答案——这些因素意味着“更深远后果”的可能性依然存在。

















