美银Hartnett:中期选举或成AI股集中度顶点,华尔街牛市信念接连瓦解
美银首席策略师Hartnett将中选定性为“AI股票集中度见顶”的历史节点:AI十大巨头市值占比触及41%高位,与互联网泡沫持平。华尔街四大牛市信念“美联储不加息、民主党不横扫、AI资本开支不削减、经济不衰退”正在逐一倒下。预计未来:黄金跑赢石油、科技债券跑赢科技股并看好欧洲和中国科技股。
民主党掀起“蓝潮”拿下国会,华尔街原本的交易逻辑被这场选举彻底改写。
美国银行首席投资策略师Michael Hartnett在最新一期《Flow Show》周报里,把2026年中期选举定义为“AI股票集中度见顶”的历史节点,并给出了一份与过去两年方向相反的交易清单。
短短一夜,三条“牛市信念”接连瓦解
今夏华尔街流传着四个“不会发生”:美联储不加息、民主党不横扫、AI资本开支不削减、经济不衰退。
结果这些判断一个接一个被现实推翻。
Hartnett 在报告中提到,美银 7 月全球基金经理调查显示:七成投资者判断中期选举前美联储不会加息,八成认为民主党不会横扫,九成预计 AI 资本开支不会削减;他将华尔街夏季的牛市信念概括为“不着陆”、“不加息”、“不削减”、“不横扫”。
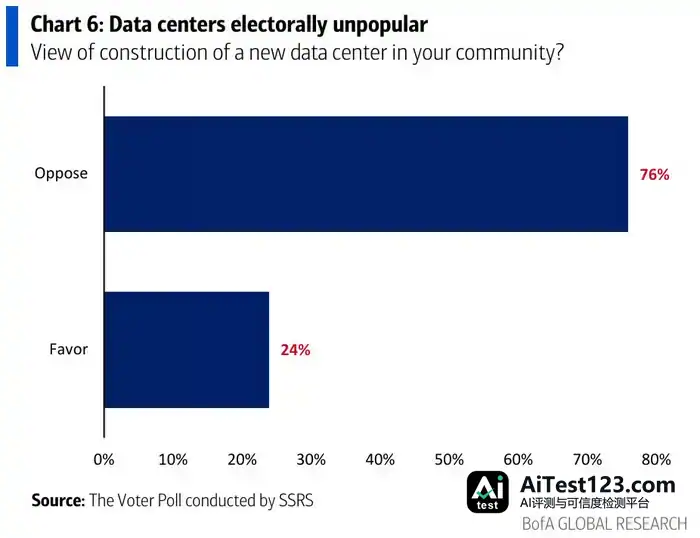
现在,美联储9月已经加息,民主党周二完成横扫;多位民主党当选州长承诺暂停数据中心建设,这让“AI资本开支不会削减”的信念也摇摇欲坠。
他表示,“唯一残存的牛市信念,是对'经济繁荣'的预期——这是2022年2月以来基金经理情绪最乐观的时刻。”话里的意思很明白:最后这块多米诺骨牌,也撑不了多久了。
“AI见顶”:与互联网泡沫处在同一水位
对于这次选举的历史分量,Hartnett讲得很直白:
民主党海啸……意味着选举风向从“民粹资本主义”转向“民粹社会主义”,税收与监管今后往上走而非往下(对每股盈利不利);到 2027 年,政策重心会放在改善可负担性和重新分配财富上,K 型消费繁荣、AI 资本开支繁荣以及“大到不能倒”的华尔街叙事都将受到冲击。
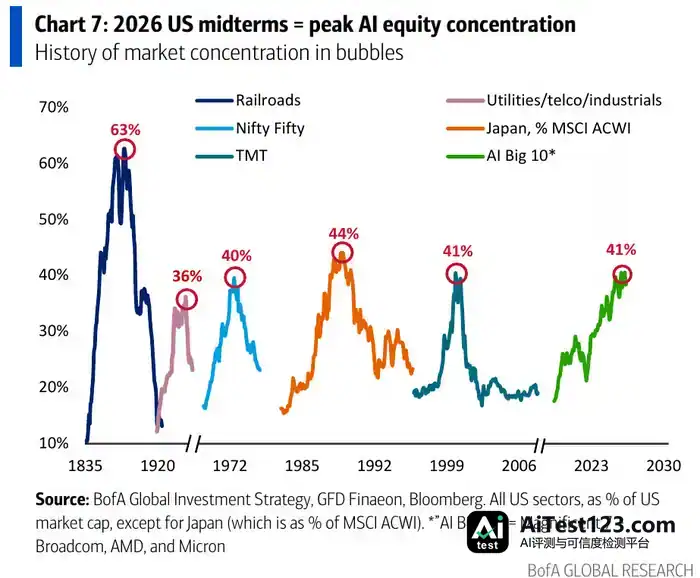
他还附了一张图表:AI十大巨头的市值占比在选举夜冲到41%的峰值,与2000年互联网泡沫时期科技股的集中度相当,只比1989年日本股市44%的历史极值略低。Hartnett把这个顶点明确落在2026年中期选举。
超大规模云计算公司:烧钱速度超出预料
支撑上述判断的,是一串越发难看的财务数据。
报告里,Hartnett列出了超大规模云计算公司的资本开支与自由现金流预测:
-
资本开支:2024年2390亿美元、2025年4120亿美元、2026年8200亿美元、2027年1.3万亿美元
-
自由现金流:2024年2390亿美元、2025年1910亿美元、2026年负630亿美元、2027年负2520亿美元
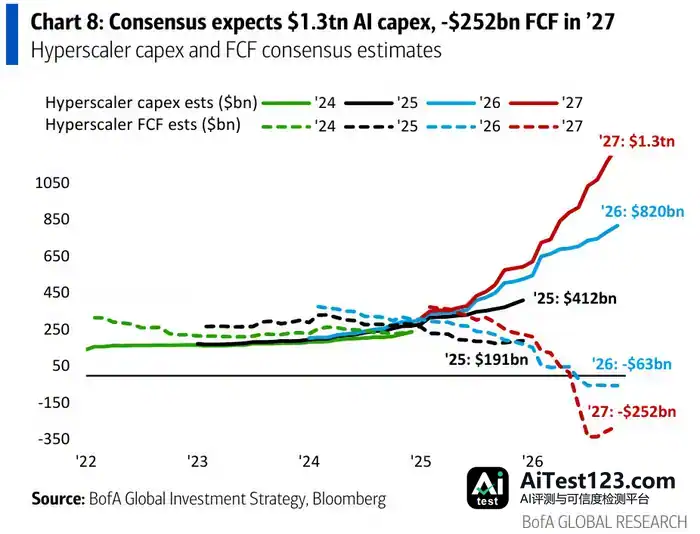
就在一周之前,他对2027年的预测还是资本开支1.2万亿美元、自由现金流负1800亿美元。七天时间里,资本开支预期抬高了1000亿美元,现金流缺口则扩大了720亿美元。
另一边,超大规模云计算公司的全球债务发行规模从2024年的200亿美元涨到2025年的1100亿美元,今年迄今已有2970亿美元,高盛年初给出的2500亿全年上限早已被甩在身后。
Hartnett由此得出结论:债券市场希望AI资本开支和发债节奏放慢。按这个逻辑,承压的先是AI“建设者”(芯片、新兴云计算公司),最终受益的则是AI“使用者”的资产负债表——这也是他在中期选举交易清单里写下“科技债券跑赢科技股”的理由。
芯片股:是便宜了,但还没便宜到位
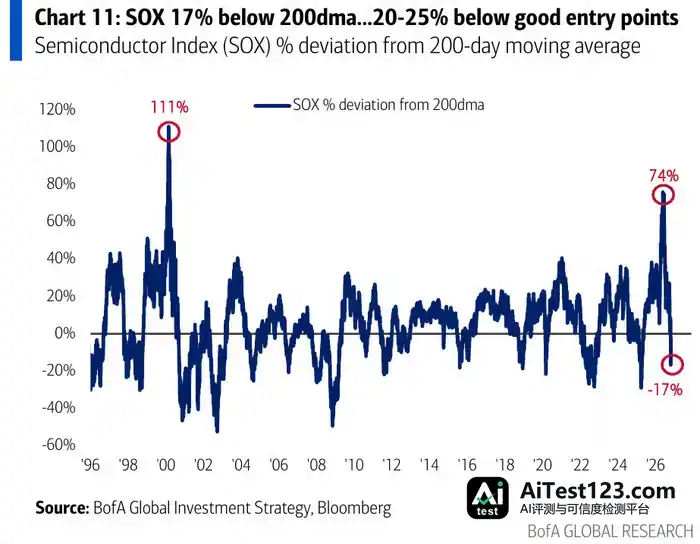
费城半导体指数(SOX)眼下比200日均线低17%,而在峰值时曾高出该均线74%。
Hartnett指出,1996年以来真正的好买点,往往出现在200日均线下方20%至25%的位置。换句话说,那些想着“再等一个小时就买芯片股”的人,恐怕还得多等几个周四。
英伟达周五收于186.64美元,台积电ADR收于375.44美元,两者都跌破了Hartnett此前划出的关键支撑位(200美元和400美元)。
核心宏观交易:押注黄金,等待债务上限博弈
本周Hartnett把最大的宏观交易指向了华盛顿。
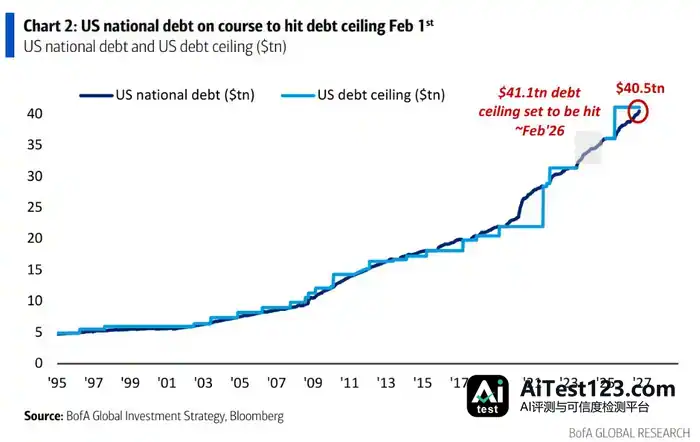
做多黄金。1月3日新国会宣誓就职,按当前12个月的债务增速推算,2月1日美国将触及41.1万亿美元债务上限;2011年和2023年两次债务上限政治博弈前的三个月里,黄金分别涨了12%和17%。
美国债务规模现在约40.5万亿美元,上限设在41.1万亿美元。新一届民主党国会对上共和党白宫,如果2011年和2023年的历史规律再来一遍,金价从眼下约4000美元起步,可能在债务上限博弈最激烈的时候冲到4500至4700美元区间。
中期选举后的交易清单
Hartnett列出的具体方向是:
黄金强于石油、收益率往下走、科技债券优于科技股、消费股跑赢能源股、小盘股胜过大盘垄断股、做多欧洲、做多中国科技股
他的战术立场也没含糊:“在以下三个条件满足之前,维持风险规避:各央行停止加息(过去六个月已有41次加息)、10年期美债收益率降至4.5%以下、油价跌破80美元/桶。”
可上周五的非农数据泼了冷水:新增就业16.5万人,远超市场预期,失业率降到4.1%。旧金山联储主席戴利随后表态,可能还得继续加息。10年期美债收益率收在4.85%附近,油价还在90美元上方。Hartnett的两个数据条件,一个已经落空,另一个要看本周二CPI数据的脸色。
资金流向:买入创纪录,方向却在掉头
截至周三的当周,资金流向如下(主要发生在周四暴跌之前):
-
现金净流入1404亿美元,为史上第七大单周流入
-
全球股票净流入892亿美元,过去四周累计流入2656亿美元,创历史纪录
-
中国股票净流入345亿美元,过去四周累计859亿美元,创历史纪录(“国家队”出手)
-
新兴市场债券净流出61亿美元,为史上第六大单周流出
过去四周有3170亿美元涌进被动型基金,这笔钱等于直接买入了Hartnett口中“已在选举夜见顶”的AI十大巨头。
衰退“金丝雀”:已经有一只倒下
Hartnett划了三条衰退预警线,只要都守住,标普500就不会崩:银行ETF(IXG)守125美元、中小盘ETF(MDY)守666美元、高收益债ETF(JNK)守92美元。
眼下的情况是:IXG报130.05美元,安全;JNK报92.70美元,只比警戒线高0.70美元;MDY报657.82美元,666美元已经失守。
三只“金丝雀”倒了一只。标普500离Hartnett“全球广度法则”买入信号的触发线(7323点)还差不到1%。