

滨州农商银行牵头6家法人行清产核资,山东农信改革进入实操
来自 每日经济新闻 的资讯,正文需查看原文。
山东省农村信用社联合社官网近日挂出一则谈判采购公告,采购人是滨州农商银行。该行将统一为“滨州全市农商银行”采购清产核资、资产评估及税务服务,通过择优方式确定一家供应商。
滨州农商银行系统由6家法人机构组成,除滨州农商银行本身外,还包括邹平、博兴、惠民、阳信、无棣5家。由其中一家法人银行牵头、把全市同业的资产状况统一核查一遍,这样的公开采购案例在山东农信系统近几年并不多见。
供应商资格条款值得细看:须提供2020年1月1日以来银行业金融机构增资扩股、破产、重组、合并、改制之一的清产核资服务案例。常规年度审计用不到这样的业绩要求,条款指向的其实是机构重组场景。
山东省委金融办10月20日答复省政协委员提案时确认,山东已研究制定了农商银行改革思路。《每日经济新闻》记者注意到,2025年11月,济阳、临朐、潍坊、菏泽、郯城5家农商银行获批各以5000万股参股滨州农商银行。改革方案、股权调整、清产核资三个环节接连落地,山东这个拥有110家农商银行、资产总额4万亿元的农信大省,改革已走入实际操作阶段。
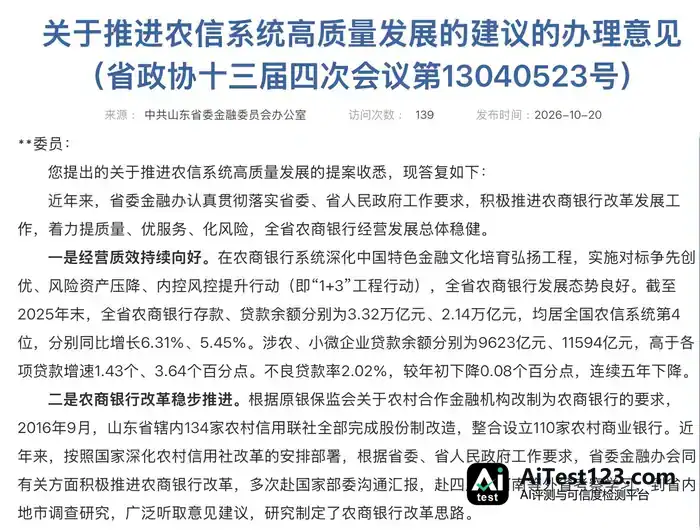
图片来源:山东省地方金融管理局网站截图
采购覆盖全市6家法人行,资格条款直指重组改制
公告显示,项目名称为“滨州全市农商银行清产核资、资产评估及税务服务项目”,项目编号CGZX/2026/271009999024,采购代理机构是山东正平信德项目管理有限公司,评审采用综合评分法。
供应商资质按“审计+评估+税务”的联合体来配置:牵头人须持有《会计师事务所执业证书》且具备证券期货资格;联合体成员中还要有具备证券期货资格的资产评估机构,以及持有《税务师事务所行政登记证书》的税务服务机构。三类专业机构打包进场,说明采购内容不止于账目核查,资产定价和涉税安排也在其中,这正是金融机构合并重组前的标准工作组合。
业绩要求进一步框定了供应商画像。公告明确,供应商须“提供1个2020年1月1日至今银行业金融机构增资扩股、破产、重组、合并、改制之一清产核资服务案例作为佐证材料”;税务服务同样须提供同期银行业金融机构服务案例。没有银行重组项目经验的机构,不具备投标资格。
公告发布两天后,采购方于10月27日发出变更公告:供应商相关资质证明文件能够通过政府平台或其他公开权威渠道查询的,以互联网查询结果为准。这一调整简化了投标材料的证明程序,参与成本随之降低。招标实践中,此类修改通常意在扩大潜在供应商范围,让有大型重组项目经验的机构顺利进场,也侧面说明项目时间安排比较紧凑。
改革思路已经落定,股权调整先行一步
把滨州的招标放回过去一年的时间轴上看,山东农信改革的推进顺序一目了然。
省级方案已有雏形。山东省委金融办在答复省政协十三届四次会议《关于推进农信系统高质量发展的建议》提案时披露,近年来,省委金融办会同有关方面积极推进农商银行改革,“多次赴国家部委沟通汇报,赴四川、河南等外省考察学习,到省内地市调查研究,广泛听取意见建议,研究制定了农商银行改革思路”。四川对应省级农商联合银行模式,河南对应省级统一法人农商银行模式,考察对象的选择透露出山东正在比较的路径范围。
年度任务也已明确。2026年山东省政府工作报告提出,“推动农商行、村镇银行改革重组,深化城商行内控风控行动”。农商行改革重组被写进省政府年度重点工作。
股权层面的布局启动得更早。2025年11月,国家金融监督管理总局山东监管局作出批复,同意济阳、临朐、潍坊、菏泽、郯城5家农商银行分别参股滨州农商银行5000万股,每家持股2.73%,5家合计13.65%。批复还要求这5家机构把投资股权管理做到位,控制好关联交易、做好风险隔离。公开工商信息显示,滨州农商银行股东有178户,股权比较分散。5家异地农商行以同样的数量、同样的比例集中入股,已经超出市场化财务投资的一般做法,背后是全省系统内的统筹安排。
滨州自身同样有先行先试的底子。滨州农商银行于2016年8月成立,由原滨城区、沾化县两家联社组建而来,此前已经完成过一轮法人整合。牵头全市清产核资的是一家市级法人行,它既有整合经验,又拿到多家同业的注资,操作上具备现实基础。
清产核资是重组的法定前置程序,山东路径仍待明朗
在金融机构改革重组中,清产核资是法定前置程序。只有把各法人机构的资产负债、股权结构和潜在风险弄清楚,后面的并账、并表、并机构才有依据。滨州把这项工作启动起来,说明山东农信改革已从方案制定转向程序实施。
山东农信改革的体量在全国农信系统里排在前列。山东省联社官方数据显示,截至2026年9月末,全省农商银行资产总额4万亿元,各项存款余额3.35万亿元,各项贷款余额2.17万亿元,存贷款余额已连续22年排在全省银行业金融机构第一;全系统有110家农商银行、4700多个营业网点、近7万名员工,是全国农商银行法人数量最多的省份之一。
经营基本面也给改革留出了余地。山东省委金融办披露,截至2025年末,全省农商银行不良贷款率2.02%,比年初降0.08个百分点,已连续五年下降;涉农贷款余额9623亿元,小微企业贷款余额11594亿元,两项增速都高于各项贷款平均增速。资产质量在改善、存贷规模在增长,山东此时推进改革,是在经营平稳期优化治理结构,和风险处置型的被动重组不是一回事。
放到全国范围看,2022年浙江农商联合银行挂牌之后,新一轮农信社改革明显加快:辽宁、海南、河南等地组建省级统一法人农商银行,浙江、山西、四川、江苏等地组建省级农商联合银行,“一省一策”的格局已大体成形。山东是少数还没公布路径的农信大省。滨州这次以全市为单元启动清产核资,让市级整合先行成为一个可以观察的选项。山东此前也有市级统一法人的例子:2012年挂牌的青岛农商银行,由全市9家农信机构新设合并组建,2019年已在A股上市。
“清产核资是必要前置程序,其公告不等于改革方案落地,但它说明改革主导权已经在市级层面归拢。”一位正在参与中小银行重组合并的行业人士如此表示。他还提到,不管是组建市级统一法人,还是让市级行与县级行之间建立股权纽带,摸清家底都是绕不开的第一步。在他指出,法人整合所针对的是资本实力、治理效率以及风险抵御能力这几方面的问题;改革更深一层的考验,则在于整合之后县域金融服务的覆盖密度能不能保住,支农支小的市场定位能不能守住,被整合机构的员工和股东权益又能否得到妥善安排。说到底,机构做减法只是手段,县域客户能不能拿到更便捷、成本更低的金融服务,才是检验改革成效的最终标准。
封面图片来源:每经媒资库

















