黄仁勋卸任:果链三女王转战达链能否站稳?
苹果压舱,算力探路
昨天,黄仁勋卸下了英伟达总裁、首席执行官以及董事的职务。这起震动全球的人事变动,很快传导到了英伟达的供应链上。
到美东时间11月12日收盘,台积电跌1.90%,SK海力士跌3.19%,日月光跌4.05%。
对刚刚入局的“果链三女王”来说,眼前这盘新棋也因此多出几分不确定。
蓝思科技的周群飞不久前刚重新坐上中国女首富的位置,上回登顶还是11年前,当时她身上贴的标签正是“果链”。这一回,她刚通过一桩收购绕道拿到了英伟达机柜方向的认证。
曾芳勤的领益智造几乎在同一时间出手,花8.75亿元、溢价超34倍买下立敏达,由此取得英伟达液冷散热的AVL和RVL双认证。王来春走的则是另一条路:十年前为苹果埋下的一根高速铜缆,让立讯精密接住了AI机柜布线的刚需,早早挤进了黄仁勋的供应商名单。
十多年前,在苹果严苛的供应链标准下,她们练出了制造硬实力,也被冠上“果链三女王”的名号。如今三人又不约而同把这份能力搬到AI服务器上,重新坐到了同一张牌桌前。
只是眼下,她们一面要跟全球原生算力玩家和制造巨头正面竞争,一面还得应付这张牌桌上新冒出的风浪。
A
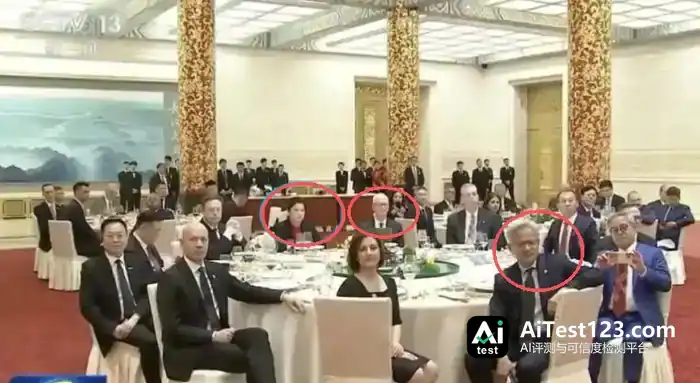
时间拨回今年5月,人民大会堂举行的特朗普访华欢迎宴会上,周群飞坐在库克和马斯克中间,对面正是黄仁勋。
库克算她的老朋友。这些年库克多次访华,凡是和供应链沾边的活动,周群飞的身影总会出现。马斯克则是新朋友:2019年蓝思年报里头一回出现“特斯拉”,可实际上早在2017年Model 3量产爬坡那年,蓝思的中控屏玻璃就已进入特斯拉全球供应链,后来逐步做上一级供应商。
坐在对面的黄仁勋,是周群飞主动下注的未来。
蓝思拿下PMG的意向协议发生在去年年底,路径是先收购PMG,再通过它控股浙江元拾。元拾在英伟达RVL机柜方向上拿到了认证,全球这样的厂商没几家,其产品线包括AI服务器机架、滑轨、母线槽和液冷一体化模组,能够与英伟达MGX平台配套。
刚过去的10月,蓝思把正式收购协议定了下来。交易若顺利交割,蓝思将取得元拾约63%权益。
其实蓝思自己已经布下液冷与服务器结构件的产能,单看硬件制造,完全能自建产线慢慢磨。肯花重金买下元拾,图的就是跳过漫长的认证周期,直接把英伟达算力生态里那张稀缺入场券攥到手。
靠“买买买”拿到英伟达入场券的,还有曾芳勤。
周群飞签下PMG意向协议的20天后,曾芳勤掏出8.75亿元收购立敏达。这笔溢价超34倍的交易,瞄准的正是立敏达手里的英伟达AVL和RVL双认证——AI服务器液冷散热领域最顶级的供应商资质。
今年10月的OCP全球峰会上,已归入领益旗下的立敏达以NVIDIA MGX生态合作伙伴身份出现在英伟达的生态展示墙上,现场摆出了Inner Manifold分水器和新一代ZQD快拆连接器。
更早的今年6月,COMPUTEX 2026台北电脑展上,黄仁勋在keynote结尾举杯感谢全球合作伙伴,一句戏谑的“You’re so rich now”,被市场称为算力行业的“兆元宴”。
那份长名单里,立讯精密是唯二上榜的A股公司,与台积电、鸿海、安费诺并列。
三人之中,从富士康流水线走出来的王来春最晚进入“果链”。2011年,库克刚接任苹果CEO那一年,王来春花5.8亿元买下昆山联滔60%股权,对方做的是iPad连接线,立讯由此第一次进入苹果供货体系。
从线材起步,AirPods、Apple Watch的组装订单陆续拿下,又收购纬创的iPhone组装工厂,一路从零部件做到了整机。
不过没多少人留意到另一条暗线:2014年立讯就开始自研Optamax高速铜缆技术。那时王来春要解决的麻烦很朴素——高速信号在细铜线里跑,一弯就劣化,一长就衰减。
十年后,这根铜线忽然成了硬通货。AI机柜内部互联需求爆发,光纤又贵又复杂,这套铜线可弯折、信号损耗低,恰好对上英伟达机柜高密度布线的刚需。
2024年,双方确立直接合作关系,立讯正式进入英伟达供应链;去年3月的GTC大会上,立讯技术带着高速线缆方案现身英伟达特设的生态伙伴展示专区,MCIO连接器已在全球数据中心出货百万级;到了今年,围绕Rubin平台的高速铜背板也在推进。
收购也好,自研也罢,三人最终都拿到了英伟达算力供应链的入场门票。
B
过去十五年里,苹果一路增长,一批中国“果链”企业跟着拿到了实实在在的成果:财务回报可观,资本市场也给了高估值,还积累了现代化的管理经验和行业领先的技术能力。得苹果者得天下,这话并不夸张。
不过苹果的钱没那么好赚。它能把毛利率长期稳在超高水平,一个关键原因是对下游厂商的成本卡得极紧。行业里流传一句话,“红字接单、蓝字出货”,意思是按客户要求接单时往往在亏钱,只有把全流程管得足够细,最后出货才能挣到利润。
红利还在的时候,订单持续放量,尚且能消化这种严苛的成本管控;增长一旦放缓,成本压力就会直接啃掉果链企业的利润。
从市场看,智能手机换机周期越拉越长,全球大盘增量已经见顶。再看苹果自身,近几年创新乏力,服务收入占比越来越高,对硬件业务的依赖越来越低。
关税战也在改变格局,苹果供应链上的中国份额持续缩水,蛋糕被分切到越南、印度等新兴劳动力市场。
果链企业要面对的不只是增量萎缩,还有不断被挤压的利润空间。立讯精密的净利率从2015年的11.16%降至2025年的5.47%;蓝思科技从2020年13.41%的高点降至2025年的5.40%;领益智造从2017年的17.49%降至2025年的4.52%。
何况果链能造富,翻脸也快。欧菲光就是前车之鉴:被苹果终止合作后,为苹果量身打造的生产线近乎作废,一年亏了26.25亿元。
正因如此,近几年果链巨头纷纷押注新兴赛道,寻找新的业务增量。
汽车电子成了周群飞们的共同选择。立讯斥资约 5.25 亿欧元收购德国汽车线束巨头莱尼(Leoni),以线束、连接器为基本盘,对接车企打包交付整套汽车电子系统,同时向智能座舱、域控制器、底盘相关产品拓展。
领益智造接连收购江苏科达和浙江向隆两家企业,为主流车企供应内外饰件、传动零部件等产品,推进“车 - 机共生”;蓝思科技则从车载面板、座舱装饰件延伸到汽车玻璃,启动车窗玻璃产能建设,重点布局天幕、调光玻璃等多功能产品。
可汽车赛道很难再出一个苹果。它能带来增量,却很难复刻消费电子时代的红利:整车市场高度分散,长年深陷价格战,利润持续向整车端挤压,留给零部件厂商的空间就更单薄了。
也正因如此,果链巨头们开始把资源分流到AI算力、人形机器人和AI 终端等赛道。
C
不过眼下看,虽然挤上了黄仁勋的牌桌,从营收占比上看,这三家企业仍是“苹果系”公司。
换句话说,果链企业并非真想摆脱苹果这个“衣食父母”,只是不敢把鸡蛋放进同一个篮子里。
这不难理解。就在今年,苹果两度反超英伟达登顶市值第一:第一次在7月,费城半导体指数跌入技术性熊市,算力股集体回撤;第二次是刚刚过去的10月,英特尔暴跌拖累芯片板块再度走弱。
在AI浪潮中躺平的苹果,恰恰因为没有参与算力军备竞赛、现金流扎实,成了资金对冲AI板块剧烈波动的避风港。
表面看,周群飞们手握消费电子和AI算力两张王牌:一边是“果链”压舱,贡献稳定营收和源源不断的现金流;另一边,“达链”带来新增长,算力故事还能推高估值,打开成长想象空间。
业绩与股价双保险,周群飞们看似进可攻、退可守。
但苹果抗跌,从来不等于果链供应商安稳。果链企业依旧要承受新机波动对订单的影响,以及利润压力。更重要的是,躺在舒适圈、不肯重投AI的苹果,或许股价上占优,却可能错失AI时代,陷入终端创新瓶颈。到那时,高度依赖苹果的果链们也无法独善其身。
算力这块眼下营收占比还小,市场更多是拿它当估值题材看,想顶替消费电子挑大梁,短期不现实。再说算力生意跟云厂商的资本开支周期绑得很紧,订单一冷一热,起伏同样明显。
英伟达的圈子本来就挤。一边是做了多年的原生算力硬件厂商,另一边是工业富联这类规模更大、交付链条更顺的制造巨头。“果链”企业制造底子扎实,可跟原生玩家比,短板照样摆在那儿。
看似光鲜的新赛道,实则投入高,且充满不确定性。
股价的起落,就是资本市场给出的态度。三家一有拿到英伟达生态认证之类的风声,股价就先冲一波情绪,可上涨的窗口很短,大多几周内就退回去,最后往往还是停在消息出来之前上方。
资金愿意为新故事给一笔情绪溢价,但持续贡献可观营收、稳定利润,才是股价坚挺的关键。
当然,机会并非没有。当年能挤进果链的,哪个不是千军万马过独木桥?在消费电子制造最严苛的标准下熬了多年,才磨出一套精密制造的通用本事。
只不过这回对手更多,门槛也更高。“果链三女王”这次转身,注定不会轻松。