

卫龙CEO换人:35岁余风接棒,魔芋爽之后往哪走
六成收入靠魔芋爽,海外收入占1.6%,卫龙新帅怎么做大第二市场?
河南辣条行业的头部企业卫龙,CEO一职有了新面孔。
11月3日,卫龙美味对外公告,首席执行官和首席财务官两个岗位同步换人:联合创始人刘福平不再担任CEO,改任联席副董事长;原CFO余风升任CEO,同时与刘福平一起出任联席副董事长;CFO的位置则由陈阳接替。上述三项安排都在当天起效。
余风今年35岁,是卫龙创始人刘卫平、刘福平的表弟。按公告披露,他在卫龙先后做过研发、电商、媒体、市场和人力资源等条线,2025年9月才担任CFO。刘福平交出CEO头衔后,公司重大决策仍有他的份。调整完成后,卫龙执行董事共四名,分别是刘卫平、刘福平、刘忠思和余风,日常经营依旧由创始人家族深度介入。
翻看余风的经历:2011年6月,他从湖南科技职业学院动漫设计专业毕业,同年10月加入卫龙,起步岗位是助理设计师。此后十五年里,他历任研发工程师、研发经理、电商中心总经理、媒体中心负责人,2025年9月转岗CFO。
卫龙近几年换帅并不少见。2025年3月,职业经理人孙亦农辞去执行董事和CEO职务,4月30日起由刘福平亲自顶上。过了十八个月,这个位子交到了表弟手里。刘福平并未离场,继续以联席副董事长身份参与重大决策,算是把人扶上马再送一程。
上市初期,卫龙引入过一批外部高管,其中不少人后来离开。如今接班的是一位35岁的创始人表弟,控制权与管理权仍然握在家族手中。
余风接过来的盘子是什么样?过去几年,卫龙靠魔芋爽等产品把年收入做到70亿元以上,可起家的辣条业务收入一直在往下走。到了2026年上半年,魔芋爽所属品类的增速也降了下来。
年轻接班人自带话题,但更该关注的是:余风上任之后,卫龙下一步往哪个方向走?
魔芋爽贡献六成收入,辣条继续下滑
在不少消费者眼里,卫龙的王牌就是辣条。大面筋、小面筋、亲嘴烧,正是帮这个品牌打开知名度的产品。不过翻开近两年财报,卫龙对另一类商品的依赖已经越来越重。
2025年,卫龙实现收入72.24亿元,同比增长15.3%;期内利润14.27亿元,同比增长33.6%。魔芋爽、风吃海带所属的蔬菜制品业务收入45.06亿元,同比增长33.7%,占公司收入的62.4%;辣条所在的调味面制品收入25.54亿元,同比减少4.3%。
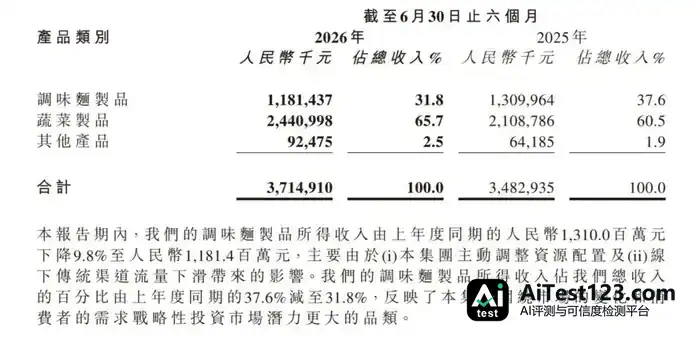
到了2026年上半年,两条线的差距进一步拉大。卫龙蔬菜制品收入24.41亿元,同比增长15.8%,收入占比升至65.7%;调味面制品收入11.81亿元,同比下降9.8%,占比降到31.8%。公司在半年报中解释,调味面制品收入下滑,一方面是因为主动调整资源配置,另一方面是传统线下渠道客流减少。
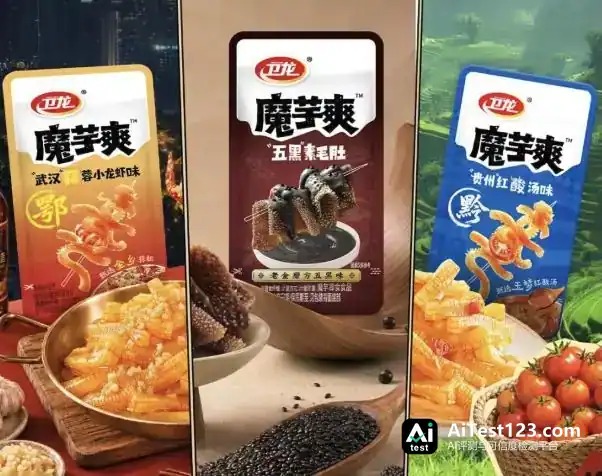
魔芋爽走红让卫龙受益,也让公司逐渐押注这一个品类。另一家上市食品企业盐津铺子的2026年半年报显示,其魔芋零食收入8.80亿元,同比增长11.28%。可见魔芋零食已是同行重点经营的生意。卫龙想继续增长,只把魔芋爽铺进更多门店恐怕不够。

还有一组对比:卫龙蔬菜制品收入2025年上半年同比增长约44.3%,2026年上半年增速降到15.8%。增幅仍不算低,放缓却很明显。去年为跟上销售增长而扩大的产能,今年得靠更多订单来填。
财报里另有一处细节。按分部收入和毛利测算,上半年蔬菜制品毛利率约47.1%,调味面制品约48.9%。卖得更多的蔬菜制品,毛利率反倒略低。公司未披露各品类经营利润,但可以肯定,魔芋爽卖得越多,原料采购、产线效率和终端售价对卫龙整体盈利的影响就越大。
卫龙也在试新品。今年上半年,公司推出多种口味的臭豆腐零食,辣条和魔芋的口味、包装也继续更新。但其他产品同期收入约9248万元,仅占总收入2.5%,离补上主力品类的增长缺口还差得远。
魔芋依然值得投,可新口味能带来多少增量,要看消费者愿不愿意反复买。新品培育需要时间,还会占用渠道和广告资源。卫龙眼下最缺的,是一个能稳定贡献数十亿元收入的第二品类。
卖货渠道变了,卫龙的账要重新算
比起魔芋爽增速放缓,财报中的费用变化更该留意。
2026年上半年,卫龙营收37.15亿元,同比增长6.7%;期内利润7.66亿元,同比增长4.0%,毛利率从47.2%升到47.8%。但经营利润从上年同期的9.49亿元降到9.18亿元,同比减少约3.3%。
经营利润和期内利润为什么不同步?销售投入是原因之一。上半年,卫龙经销及销售费用从5.27亿元增至6.69亿元,增幅26.9%。其中推广及广告费用由1.61亿元涨到3.07亿元,多出约1.46亿元。同期营收增加约2.32亿元。
食品企业投广告很正常,明星代言、短视频都得花钱。关键在于,这些钱最后能留住多少消费者。零食消费的品牌忠诚度往往不高,一次促销带来的订单,和消费者形成习惯后的回购,价值完全不同。
渠道同样在变。
2026年上半年,卫龙线上收入4.83亿元,同比增长43.8%,占总收入13%;线下收入32.32亿元,同比增长2.7%,仍占87%。截至6月底,卫龙合作的线下经销商为1637家。熟悉的经销网络还在,线上直营却涨得更快。单看线上:直销收入3.70亿元,同比增长62.4%;线上经销收入1.13亿元,仅增长4.5%。
前一种模式要求品牌自己下场打理店铺、内容和消费者,流量成本的压力也更容易找上门。
渠道上的变化还有另一面。大型连锁零售网络能走量,可采购方在售价、促销、周转效率上都有自己的一套要求。大客户一旦越来越集中,品牌在合作桌上能有多少议价空间,同样得盯着。
这几年卫龙还有一个常被拿来说的方向——出海。不过到现在为止,这块盘子还很小。按客户所在地算,2026年上半年海外收入5896.1万元,占总收入约1.6%,同比增长约10.3%。海外市场要做的细活还很多。
辣条进一个新市场,包装标识、调味习惯、零售价格、铺货方式,样样都得顺着当地消费者的口味来。一家进口商愿意下单,跟当地超市肯持续补货,中间还隔着很长一段路。
拓品类、换渠道、加品牌投入,卫龙这几手同时在做。能不能见效,得看下一阶段的经营结果。
摆到接班人面前的,核心考题已经从跑得多快变成了跑得多稳。对一家年销售已经做到70多亿元的食品公司来说,守住利润,恐怕比再讲一个新品故事更费心思。

















