华为星芒新品牌曝光:阔直板手机会是下一张牌吗?
接下来怕是人均阔直板啊...
阔折叠这段时间热度确实高,Duo 尤其明显,刷几条视频就能撞见好几回。不过翻一圈评论,被抱怨最多的还是软件适配。
老狐自己拿 iPhone Duo 用了一阵,说句实在话,适配这块真是一言难尽……
打算入手的朋友不妨再等等,过阵子看看二手,眼下这二手价确实香。
但话说回来,火的也不只是阔折叠,阔直板卖得也不差。
昨晚果子刚带大家看过那台 799 元的“阔手机”,样子是跟上了,配置却没跟上,给家里老人使唤倒还行。
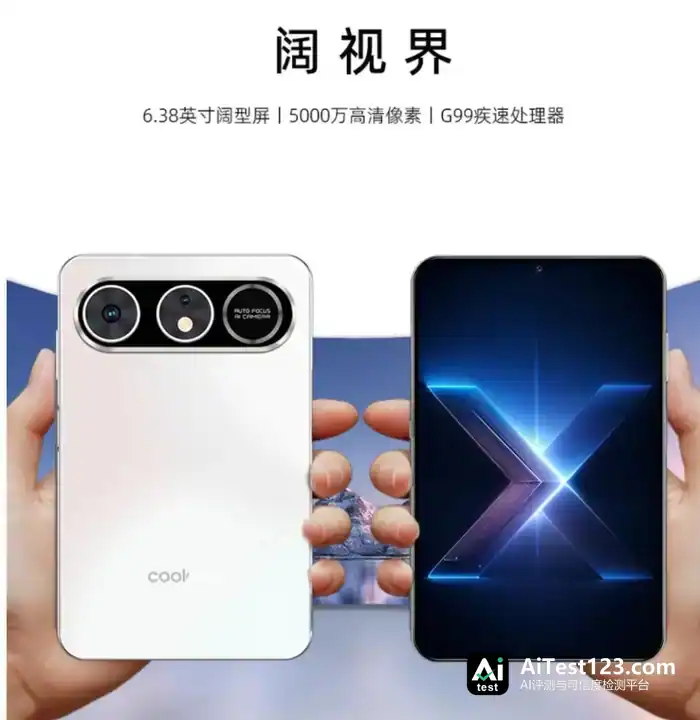
真要正经当主力机,还得看它。这个阔直板,大伙儿应该还有点印象吧?
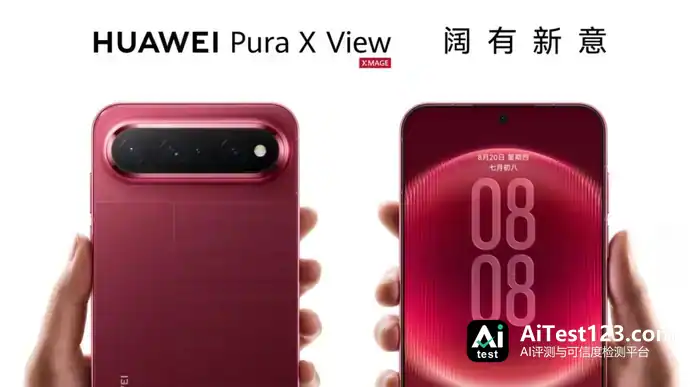
而最近网上又冒出另一条消息:华为似乎在张罗一个叫“星芒”的子品牌。首款产品很可能是阔直板手机,走线上性价比路线,线下也会兼顾,最快今年四季度就能见到。
当然了,这事到现在官方还没点头。
可从市场布局看,荣耀独立出去以后,华为在主品牌之外,确实缺一条更偏线上、更讲性价比的产品线。“星芒”的传闻要是真的,大概就是华为在这方向上的一次新动作。
华为“星芒”?
网传华为要推“星芒”品牌,其实也不是凭空冒出来的,微博上不少博主都爆过料,老狐带大家一条条看。
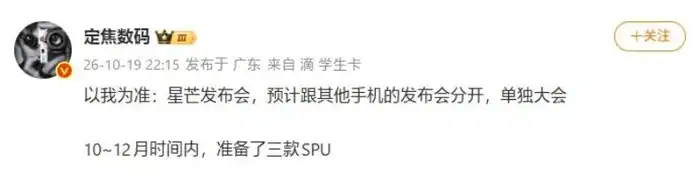
10 月 19 日,博主@定焦数码就爆料说:星芒产品已经规划了三个 SKU,也就是三个版本,预计今年第四季度亮相;跟华为现有的 Mate、Pura、Nova、畅享不一样,星芒可能单独开一场发布会,而不是跟在别的旗舰后面当配角。
数码博主“数码闲聊站”也发文透露,华为旗下“星芒”手机目前的定位并不是线上品牌,线上线下都会在原有的华为体系里卖。
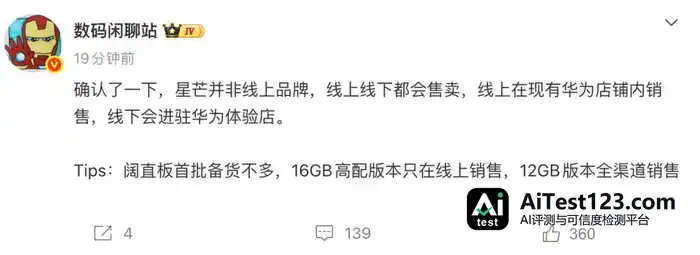
据说“星芒”系列眼下已经规划了多款新机,其中一款会搭载主动散热风扇,甚至还有“整活儿”机型。
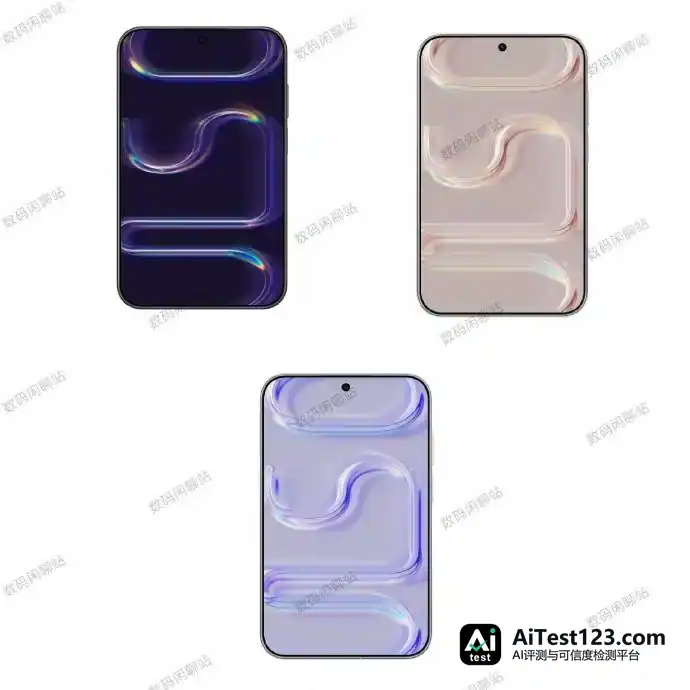
到了 11 月,相关人士又抖出更多产品细节。网传两款 OSTA 机型分别是直板机和阔直板机型,都走大屏旗舰的设计质感,视野大,主打纯粹的大屏体验。这些传闻又给市场猜测添了新变量。
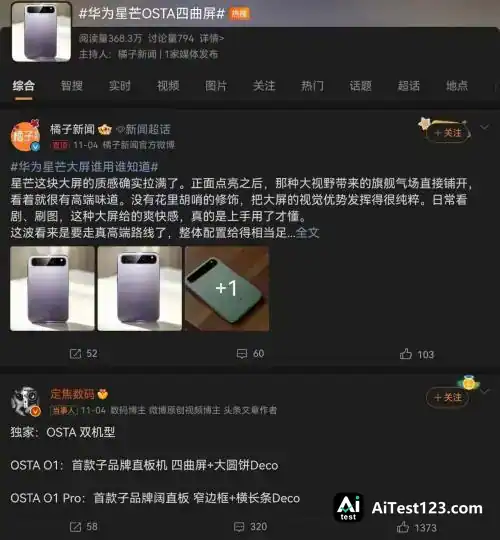
博主@郭丶静的爆料看起来更细一些。
硬件规格上,据说标准版 OSTA O1 配备 UFS 4.1 闪存,屏幕峰值亮度达到 4000 尼特,影像系统是 1300 万像素、5000 万像素与 1200 万像素的三摄组合。
另外,该机内置 Z 轴线性马达与双扬声器。
定位更高的 OSTA O1 Pro 同样搭载 UFS 4.1 闪存,影像硬件保持 1300 万像素、5000 万像素与1 200 万像素组合,但屏幕局部峰值亮度提升至 6500 尼特,配备定制 X 轴线性马达与双扬声器,并可能采用规格更高的金属中框。
OSTA O1 用的是四曲屏设计,配圆形后置镜头模组;OSTA O1 Pro 则是阔直板机型,配备 6.39 英寸极窄边直屏与横向跑道镜头模组,提供最高 16G+1TB的存储组合。
要知道,连华为 Pura 正统阔折叠,运存都没给到 16G 这个选项,这重视程度不一般啊。
撇开爆料不谈,从整体品牌定位看,业内把星芒系列看作华为对标早年独立出去的荣耀的全新产品线,传闻旗下产品都会搭载麒麟 8 系或者 9 系的自研芯片。
巧的是,商标层面的动作,又让这事多了几分扑朔迷离。
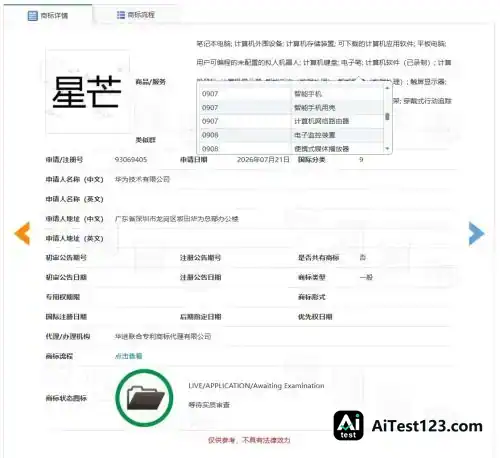
华为在“星芒”商标上的动作可以往前追到 2019 年,当时就已尝试提交申请;2023 年2月又申请注册“华为星芒”,到同年 9 月注册公告完成;2026 年 7 月,“星芒”商标申请再添一笔,这次覆盖智能手机与芯片品类,目前状态为“注册申请中”。一步步铺了这么多年,看起来不像临时起意。
还有个细节值得看:2020 年荣耀独立之后,华为在中低端手机这条赛道上声量不大,线下门店一度靠智选机型顶着。
2023 年 9 月 Mate 60 系列亮相以后,供应上的卡点一步步被疏通,可资源还是大多压在 Mate、Pura、Nova、畅享这几条主线上。
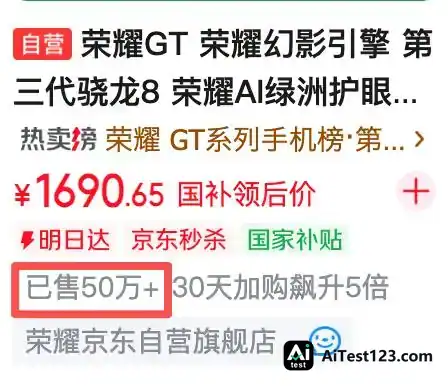
专门打互联网线上渠道的子品牌,一直是块空白。再看对手,红米、一加,还有此前的荣耀 GT 系列,都在线上扎下了根。
说实在的,星芒手机什么时候发、叫什么型号、用什么芯片、卖多少钱,眼下都没有华为官方的说法。
可把时间线拉长了看,这事也不是完全没法聊。五年前华为亲手把荣耀送走;五年后若真要再做一个面向线上、主打性价比的品牌,华为手上还剩多少牌?
推子品牌的条件成熟了吗?
按常理,厂商要立子品牌,得先把自己的主品牌站稳,还得在供应链上有体量优势。
回头看华为,这两年最明显的松绑就出在供应端。
2023 年以来,前几年芯片受限、产能吃紧的被动局面,确实在一天天变成过去。
眼下新麒麟芯片的量产节奏稳了下来。拿今年 9 月来说,麒麟 9050 Pro 正式登场,高性能芯片能稳定装进旗舰机,说明华为高端品牌的供应有了底。
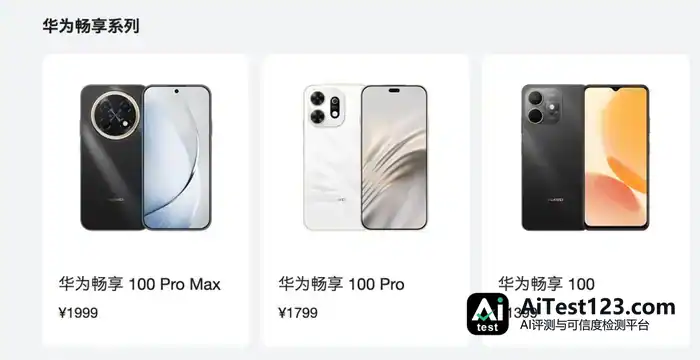
中低端方案这边也在不断迭代、放量。前阵子上市的畅享 100 Pro Max 用上麒麟 8020,提升不算小。
供货端也有数据:Counterpoint Research 统计,2026 年第三季度华为手机出货同比增长 19%,以 21.3% 的市占率排在第一。
IDC 的数据同样显示,华为国内市场份额 21.1% 居首,出货量同比增加 17.3%,是国内主流手机厂商里唯一还在增长的。
再加上今年以来畅享系列、Nova 系列、Mate 系列在多个价位段一起走量,几乎全价格带都在放量。
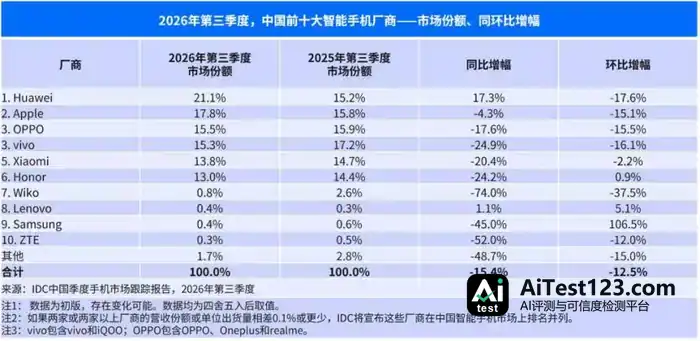
几条产品线能同时跑起来,本身就说明多矩阵运作的本事已经到位。
换句话说,供应恢复之后,华为主品牌的根基相对稳了。手里有国内第一的份额和强势出货能力,哪怕内存等元器件还有成本压力,也能靠规模把成本摊薄。
比硬件更难复制的是生态。原生鸿蒙的设备装机规模快要摸到亿台级别,全场景互联、AI 服务、跨设备流转也在逐步成形。
对星芒而言,假设传闻属实,这反倒成了它跟所有互联网性价比玩家不一样的地方:同一套生态里硬件才能跑出最大效果;已经在用华为手表、平板、智慧屏的人,换手机时天然会多一分倾向。而这一点,当年的荣耀还是子品牌时并不具备——那时没有原生操作系统的加持。
话又说回来,市场机会成熟是一码事,市场肯不肯腾出位置,是另一码事。
智能手机行业还装得下一个子品牌吗
对华为来说,假如真推子品牌,照现在的增长势头,有机会在线上和线下都带来增量,给整体份额添一把力;反过来,其他国产品牌在已经很激烈的竞争里会多一分压力。
不过放到当下的市场环境里看,智能手机行业还容得下一个子品牌吗?
Omdia 研究显示,2026 年第三季度中国大陆手机出货 5930 万台,同比下滑 12%,是 2013 年以来的新低。这样的行情,对任何要登场的新品牌都算不上好消息。
成本这头的风更冷。2026 年存储芯片价格居高不下,全行业被迫提价,而性价比机型利润最薄,对成本也最敏感。
传闻里星芒登场的时间,正好卡在这条赛道有史以来成本环境最糟糕的阶段。
别家靠涨价护住利润,星芒却得压低价格去抢份额。赌的是华为供应链的纵深,能不能把这轮全行业都喊疼的成本消化掉。逆着周期做极致性价比,这仗并不好打。
对内部来说,还有一道自家人的难题:新品牌主攻什么方向?跟 Pura、Nova、畅享以及现有智选机型的价格带会不会撞车?这个问题绕不过去。
再往外看,红海早被强势友商挤得满满当当,它们在互联网上的打法不能小看。荣耀 WIN 系列此前以 2699 元起售入市,首发当天就刷新了荣耀历代机型的首销纪录,线上爆发力摆在那里。
iQOO 起步更早,2019 年 3 月推出首款手机,上市第一年就冲进国内手机品牌销量第七。据快科技报道,截至 10 月初,iQOO 16、iQOO 15 Ultra、iQOO Neo 11 系列、iQOO Z11 系列四款合计销量约 437 万台。定价功夫、流量打法、已经成型的粉丝社群,这些积累不是开一场发布会就能追上的。
星芒真正的底牌也在这里。它攥着的并非价格,而是鸿蒙生态加上华为的供应链纵深。子品牌能不能成,看出身没用,要看母品牌肯不肯持续往里面投资源。
手机行业已经告别增量扩张,每一份新份额都得从对手的存量里抠出来。
星芒还停留在传闻阶段,能不能真正落地仍有不确定性。可以确定的是,大盘不振,智能手机玩家之间的厮杀只会更凶。
雷军此前表示,从长期看,中国的七家要想都活下来,是不太可能的。
子品牌入局,机会是大是小另说,往前走的路都不会平坦。