

国际品牌入华路径生变:任天堂、MUSINSA、ALO为何都先上天猫
sina qqZone renren ydCloud 4
品牌要想把生意做得长久、做得有确定性,货架电商这一环仍然绕不开。
进博会一年一度,天猫双11也如约而至,海外品牌怎么做中国生意,这个老话题又被翻了出来。
今年聊这个话题,格外有得聊。
Nike在中国经营几十年,原本稳稳当当的渠道策略,今年忽然动了刀——线上渠道收回独立站和旗舰店。
任天堂几乎从不愁卖,可就在上个月,它也一反常态,通过天猫国际开出国内首家线上旗舰店,不搞价格战,主打的是“官方保障”。
韩流也在回潮,上海街头能见到越来越多韩国品牌的面孔。MUSINSA、CU、Covernat等品牌接连在天猫国际开店,往中国市场里探路。
国际品牌对中国市场的热情没减,新面孔不断冒出来,只是它们的需求比过去复杂得多。
获客成本在涨,自建APP、铺庞大的线下渠道,投入显得太重。可要是全交给经销商,品牌对渠道的掌控力就弱,价格混乱、假冒品横行这些麻烦容易找上门。
既想轻装入场,又想长期把渠道攥在手里。两个看似矛盾的理想之间,先扎根电商、再逐步扩张线下,成了海外品牌入华的最优解。
01国际品牌入华,电商是起点
电视剧《马大帅》里,老钱给范德彪的投资提了三点建议。
第一,投资必须要小。
第二,见效必须得快,时间本身也是巨大的成本。
第三,不能赔钱。
图注:其实在电视剧上映的2003年,整个社会的投资风格都是非常激进的,但今天的环境,反倒更符合老钱所说的理念。
电视剧是2003年的,到了2020年代,大企业的商业策略倒和剧里那几条建议很像。互联网公司、制造业企业、消费品牌、电子制造,大家都把前期投入看得极谨慎,初期一再验证。
过去消费品牌进中国,起步的商业模式往往很重:大规模在线下开实体店,或者搭一套较重的自营电商,铺出一个庞大的零售网络。
那套做法在当年有它的合理性。现在不一样了,海外品牌更愿意先在电商平台开店,验证自己的商业模式成不成立。
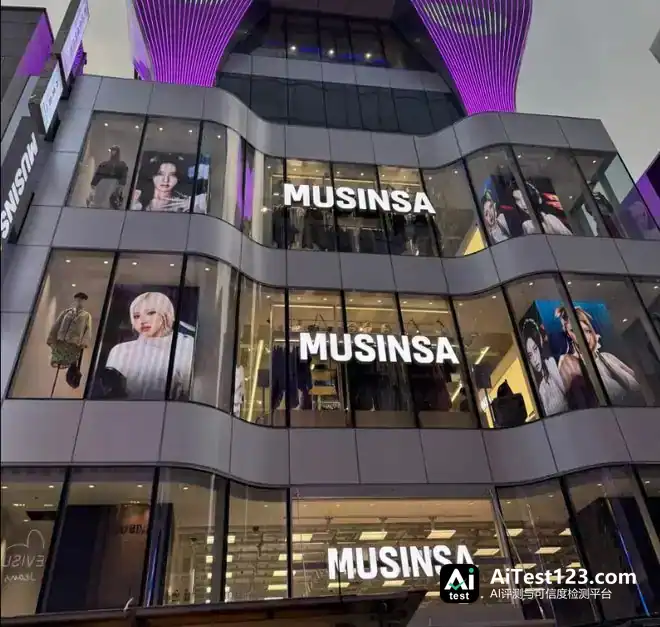
MUSINSA是近年入华品牌里很有代表性的一个。代表性不只来自品牌本身的势能——MUSINSA是韩国最大的时尚电商平台之一,2025年数据显示,它拥有1700万名会员和2万个合作品牌。
特殊之处还在于,MUSINSA自己就是一家平台化公司,它在中国市场的探索,更多是给平台上大量韩国本土品牌蹚出一条轻成本、可复制的路。
今年,MUSINSA天猫国际海外旗舰店正式上线。天猫国际像是MUSINSA试探中国市场的一层缓冲,也提供了一种新模式:入驻MUSINSA平台的韩国品牌可以自由勾选是否进入天猫国际店,观察商品在中国的反馈,表现好的,再进入MUSINSA中国旗舰店或线下市场。
韩国最大的便利店CU同样是韩国品牌,也选了“天猫先行”这条路,6月进入中国市场,开出天猫国际首店,据媒体报道,CU中国首家线下店已在筹备阶段。
美国洛杉矶的运动生活方式品牌ALO,跟那两家韩国品牌一样,也在押注中国市场。8月它正式进来,头一件事就是上线天猫旗舰店。预售尾款开付才1分钟,ALO官方旗舰店的成交额就冲过1000万元,把运动户外行业新品牌开店的成交纪录给刷新了。
加上开头提到的任天堂,这几个品牌只是冰山一角。看一组数据:今年以来选择“电商先行”、再逐步拓展中国市场的海外品牌超过100个,VEJA、LOW CLASSIC等品牌的官方旗舰店独家上线天猫。天猫国际数据还显示,近一年有超过1800个新品牌在平台开业。
国际品牌进入中国市场,如今多了一个新起点:先在天猫开店,把电商当作切口,再逐步铺开中国业务。
02 海外靠独立站,国内靠旗舰店
国际品牌毕竟不是范德彪。范德彪赚一笔快钱就走,品牌却要跟中国消费者建立粘性,做的是长线买卖。
这就要求品牌把渠道、价格和会员人群管得更细、更准。
过去海外品牌入华,不管走线下还是线上,经销模式都是核心。耐克在中国就有1000-2000家大小渠道商,这些经销商曾与品牌一起做出过巨大成绩。
不过时过境迁,渠道越铺越杂,麻烦也越来越大。
最扎眼的是假货和服务。销售网络过于庞大,已经超出一家企业的管理上限。经销商的品质和服务能向自营渠道看齐的品牌,几乎找不到。
就算这一关能过,庞杂渠道还会让品牌丢掉控制力:价格不统一,一手数据拿不到,会员体系也不好统一。
说到底,就是消费者与品牌之间的关系不好把控。
不少老品牌已经看到问题。从2027年1月1日开始,耐克将逐步清退数千家第三方线上店铺和经销商的销售权限,把渠道全面收回到官方网站、官方APP,以及各大平台的官方旗舰店。
庞杂渠道是老品牌在老时代留下的包袱;新品牌刚进场,没必要背上同样一副。
那新品牌要想把掌控力做到最大,路该怎么走?
在海外,品牌通常会自建独立站。可国内市场生态完全不同,海外新品牌做独立站几乎没有可行性。
旗舰店于是成了国际品牌在国内的最优解。
旗舰店背靠成熟电商平台,意味着现成的基建、精准的用户和丰富的流量。以天猫为例,6400万88VIP是平台多年积累下来的高价值消费人群,国际品牌入驻后可以直接触达近10亿消费者与6400万88VIP。
数据、会员、品牌形象这些品牌资产的沉淀,也都要靠“货架”与“旗舰店”模式。独立站与天猫旗舰店其实有不少相似之处:品牌能直接通过旗舰店运营会员体系,借助平台工具唤醒老客、洞察人群,单品的流量也能留在品牌自己手里。
内容电商多以SKU为主体、靠流量打爆品,在这种趋势下,品牌想要长期、有确定性地经营,仍然绕不开货架电商。
由此也就不难明白,国际品牌入华为何纷纷先入驻天猫。这不只是挑一个销售渠道,更多是从经营方式出发的考量:品牌看重的是消费者与品牌、店铺之间的长期信任,以及一种效益更高的经营方式。
这份价值已经超出“卖货”的范畴,它还是整盘经营起步的支点。
03天猫是起点,也是长期生意阵地
MUSINSA的Aden在接受媒体采访时说,他接触过不同国家的电商平台,很少见到能像天猫这样,按商品、时间区间和不同维度给出如此细致指标的。
十余年下来,在帮海外品牌快速入华、把生意做起来这件事上,天猫已经攒出一套成熟的解决方案。
对海外品牌而言,天猫国际提供了一条低成本试错、快速验证、快速扩张的路子。目前,天猫国际全球供应链网络包含140多个海外仓和保税仓、打通500条国际运输干线、链接40个核心港口,能为海外品牌提供入驻、营销、金融及物流的综合解决方案,新商家激励政策与AI运营提效工具,进一步降低海外品牌的入驻门槛和运营成本。
另外,天猫平台的数据反哺和运营支持,也能帮海外品牌更懂中国消费者的需求,更懂中国电商的玩法。
据媒体报道,天猫国际眼下已深度介入韩国品牌在中国的经营。拿Covernat来说,双方会提早半年商量新季度开发什么品类、哪些单品要多备货、哪些货适合上直播。天猫国际还办过“韩国溯源”活动,美ONE团队飞到韩国开播,帮品牌在站外种草、站内投放和直播卖货上出主意。emis和Verish同样在按这套路子和天猫国际合作。
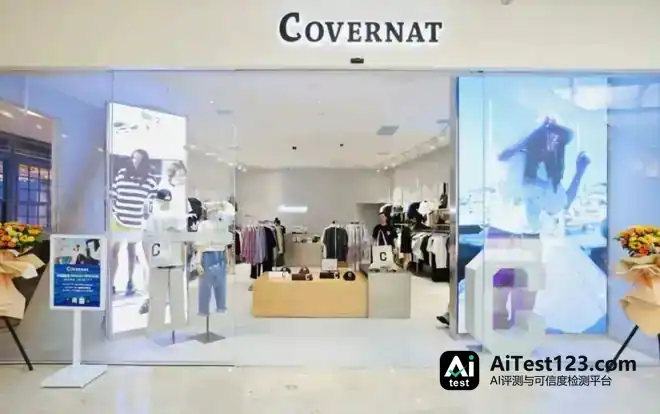
对这些品牌来说,平台在货品、用户资产、品牌声量上给的助力,可能比单纯多一个销售渠道更值钱。
一边要“对渠道体系有掌控”,一边要“在中国市场快速验证与扩张”,这两个需求之间,天猫踩到了一个不错的平衡点。新进中国的品牌能靠它压低试水成本,拿到比较全面的帮助;同时它又能给品牌一块长期做生意的阵地。
今天的电商行业比过去任何时候都发达。算法跑得高效,品牌只要货好、肯降价,量就能起来。
可代价也摆在那儿:每笔订单越来越难给品牌留下点什么。品牌和门店像是被模型“蒸馏”过,品牌与用户之间没了链接,一切都以“token”的形式存在、流动。
越是这样的年头,一家真能跟用户建立长期关系的旗舰店,一个真正长期的经营起点,反倒更显得珍贵。














