

乌兰察布:土豆之外,AI算力规划容量超“星际之门”
AI的尽头是电力,电力的尽头是乌兰察布?
从马铃薯之城,到Token之都
全球范围里,把土豆和Token同时做成主业的城市,大概找不出第二座,乌兰察布算一个。
这座城市常住人口155.7万,马铃薯种植面积长期稳在400万亩左右,总产量450万吨上下,在全国地级市中排第一。世界三大薯条供应商之一的蓝威斯顿(Lamb Weston),在中国建的两家工厂都放在乌兰察布。
不过最近,这座擅长种土豆的草原小城,热度一路烧到了硅谷和华尔街。
高盛专门出了一份报告研究乌兰察布,把它称作“亚太地区规模最大、增长最快的AI算力集群之一”。一家华尔街投行单为一座中国北方小城写研报,这动作本身就有信息量。
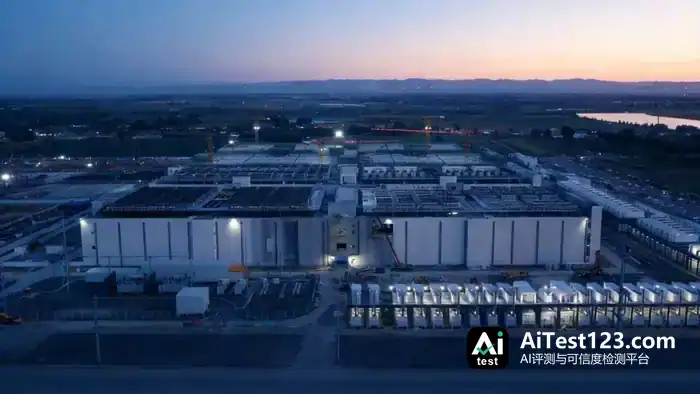
国内排前四的运营商里,三家在乌兰察布投下了GW级的大项目;华为、快手、字节跳动、阿里巴巴、 DeepSeek这些大厂和AI新贵,也都陆续在此落子。远景科技集团在乌兰察布的星河项目,是全球最大的AI算力超级单体——12万平方米,相当于20个标准足球场,园区规划总容量2GW。
官媒报道显示,全市累计签约算力中心项目已达109个,签约机架规模超过700万架,算力运行规模19万P,智算占比在90%以上。高盛数据则显示,截至2026年6月,乌兰察布已投运及规划的数据中心容量合计12.5GW,相比2025年已投产容量,扩张幅度在10倍以上。
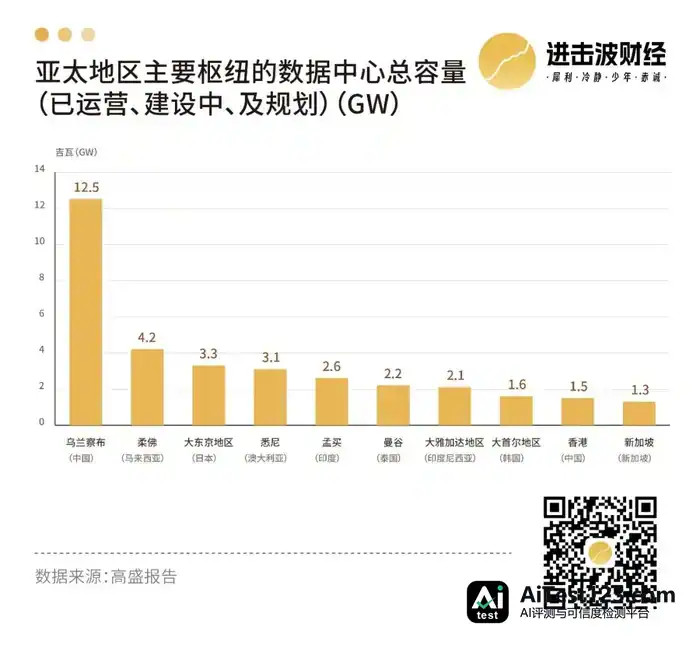
去年特朗普在白宫对外高调公布了一个项目,可以拿来做个参照:OpenAI、软银和甲骨文要联手投5000亿美元,把“星际之门(Stargate)”计划跑起来,目标是在美国建起总功率10GW的算力配套设施。
而乌兰察布的规划容量,已经超过了“星际之门”的目标总功率。
近来有人开始把它叫作“AI的宇宙中心”。这座草原城市,真的一转身成了科技之城吗?
AI的尽头是电力,电力的尽头是乌兰察布?
黄仁勋把AI分成五层,自下而上依次是能源、芯片、基础设施、模型和应用。
说到底,AI这盘棋的底座是能源,系统最后能跑出多少智能,也由它卡着,这是一道物理上的硬约束。2026年第一季度,美国有至少75个AI数据中心项目推迟或者被叫停,牵扯到的投资额达1300亿美元;到了第二季度,受波及的项目有45个,在AI情报公司跟踪的所有大型新建项目里占了一半还多。
让它们卡住的,很大一部分原因就是电。
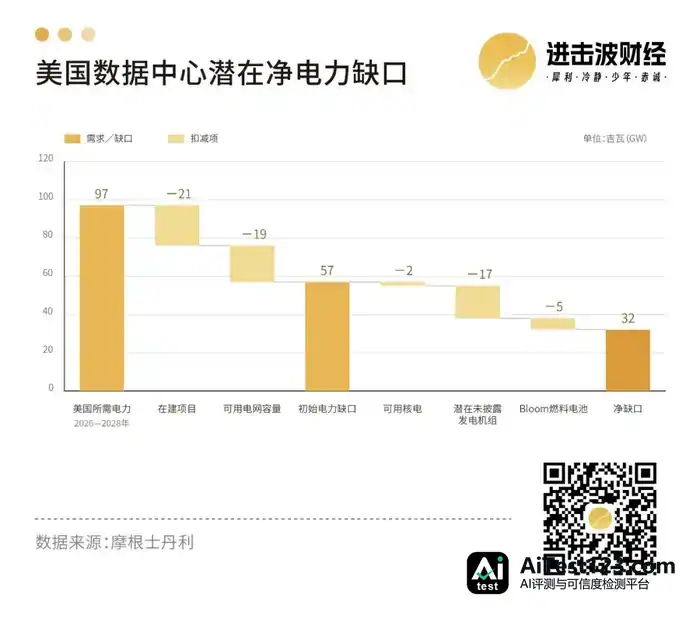
摩根士丹利最新研究显示,美国数据中心面临的电力短缺正越来越严重,到2028年,美国数据中心可能面对约32GW的电力供给缺口。
AI数据中心说到底就是把电力变成算力的工厂:芯片一头输入电力,另一头输出智力。规模上限、运营成本、扩张速度,全被电力锁死。这也是为什么今天衡量数据中心体量,人们不用服务器台数,而用功率单位“GW”。
又多又便宜的绿电,正是乌兰察布除土豆之外的另一样土特产。能源这张桌上,它手里有三张牌。
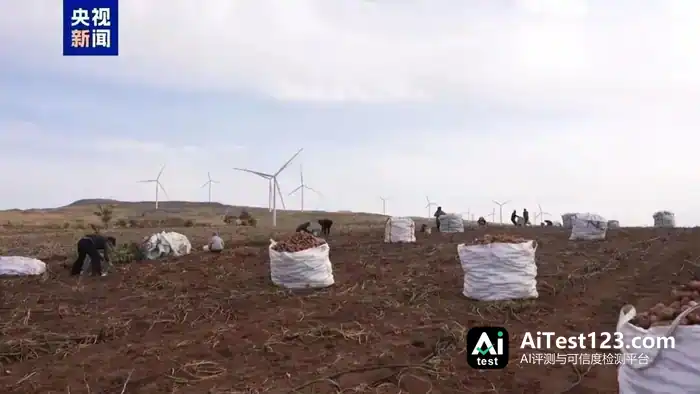
头一张牌,是风与光。乌兰察布一年8760个小时里,有效风时能占到7300小时,当地有句老话,“一年两场风,一场刮半年”;日照全年超过3200小时,总辐射之高在西北地区只排在青藏高原之后。靠这样的自然条件,绿电供应很充裕——新能源并网装机规模差不多顶一个三峡水电站,电价还只有北京的一半。
第二张牌是冷。服务器和GPU发热量巨大,冷却系统耗电甚至能占总功耗的三分之一。乌兰察布年均气温只有4.3℃,夏季平均18.8℃,一年有近10个月能靠自然冷源给机房降温。同等技术条件下,能耗可省下20%到30%。
第三张,也是最硬的一张,是蒙西电网。乌兰察布所处的蒙西电网,是全国唯一一个省级独立电网。它为什么独立,说起来是另一个故事。
2002年全国电力体制改革,国家电力公司拆成五大发电集团和两大电网。蒙西电网的前身当时没被纳入国家电网体系,公开资料里普遍的解释是——规模小、负债重,国家电网不愿接手。谁也没料到,2004年全国电荒爆发,蒙西靠煤、风、光资源异军突起。这时候国网想收购,自治区政府已经不肯放了。
蒙西电网就这么成了国内电力版图里的一朵“异类”:它是省级独立电网,既不归国家电网,也不归南方电网。独立带来的好处是能自己定价、自己交易,试水绿电直连这类新模式时手脚也更放得开。2025年7月,乌兰察布中金数据低碳算力基地的源网荷储一体化项目并网,这是全国头一个数据中心绿电直连源网荷储一体化项目。
当年谁都不愿接的包袱,如今成了旁人眼红的护城河。
更关键的是,它恰好卡在一个相当刁钻的地理点位上。
往近里说,乌兰察布到北京的直线距离只有240公里,大致相当于上海到扬州,传数据、跑沟通、做运维都方便;往远里说,240公里之外的电价、地价、气温,又是另一番天地。
有业内人士算过:一座1GW规模的数据中心,落在东部还是西部,一年电费能差出50亿元。
算力这个故事因此听起来足够动人。不过故事还有另一面。
种Token的乌兰察布,暂时没赚到AI的钱
乌兰察布曾有一笔很成功的招商——把全球三大薯条供应商之一的蓝威斯顿引了进来。原料在产区加工成半成品,附加值就能有一部分留在当地。
今天算力走的还是这套翻版逻辑:把电加工成算力,再送出去。
可剧本还有后半段。在薯条这条价值链上,种土豆、加工土豆都不是最赚钱的环节。肯德基、麦当劳的定价权,加上蓝威斯顿的全球采购体系,一起决定了链上每一环能分到多少。乌兰察布马铃薯全产业链产值约为80亿元,年产量约450万吨,摊到每斤土豆上不到9毛钱。产区和加工厂拿到的加工费,是最薄、最没想象空间的一块。
算力这条链的结构,和上面高度相似。
在算力行业,GPU、HBM、光模块等核心元器件占总投资40%到50%,服务器组装占15%到20%。真正落在乌兰察布当地的,主要是土地出让金、土建施工费、机电安装费和日常电费,合计占总投资额的10%到15%。一度电变成算力,价值被放大10倍到上百倍,可放大出来的利润和估值,还没多少属于乌兰察布。
税收归属就更直接了。算力中心投产后,产生的税务大多由巨头注册在外地的母公司统一处理。留在乌兰察布的税源,主要是土地房产税,加上少量本地运维人员的个税。大厂交的税,能进乌兰察布口袋的只有很少一部分。
就业带动也有明显的天花板。一个超大型数据中心建设期要上千名工人,建成后可能只需几十名全职维护人员。目前全市数据中心直接用工超过15000人,对一座常住人口约150万的城市来说不算小,但放到5000亿元的投资规模旁边看,就显得单薄。
资源能转化成AI时代宝贵的算力,可增值环节不在本地,钱就会流向别处。当地官方人士坦言,算力仍处于投入期,“还在赔钱”。
尾声
回到开头那个问题:乌兰察布真成科技之城了吗?
答案要看你站在哪个视角。
12.5GW的规划容量,投资规模超过5000亿元,这些数字都摆在桌面上。2026年的乌兰察布已经算得上一座算力之城,这座草原小城的命运,也确实被改写了一次。
但从“产算力”到“用Token”,中间隔着一整套生态。
这一点,乌兰察布并非没有意识到。
2025年底出台的《乌兰察布打造“Token之都”三年行动计划(2026—2028年)》,把“草原云谷—智算之城—Token之都”这条三级跃升路径讲得很清楚。按照计划,到2028年要完成产业跃迁,同时把算力服务、Token交易和智能应用铺开。说白了,重心要从“生产算力”挪到“参与Token价值流转”上,去做价值密度更高的生意。
一颗土豆值多少钱,不只取决于地里长出了什么,还取决于谁握着品牌、渠道和定价权。算力同理。
乌兰察布的Token故事,才刚刚开始。
















