黄仁勋被传“出轨”:汽车圈为何不慌?
没了黄屠户,还不至于去吃带毛猪。
“乔帮主执掌丐帮几十年,任劳任怨,硬是把丐帮带成了江湖第一大帮。谁料全冠清编出一桩勾搭马夫人的丑闻,又给他扣上通辽的帽子,乔帮主这些年的功劳就被一笔抹掉,人还被赶出了丐帮!这算什么道理?挺乔帮主的人都哪去了,他难道没有自己的嫡系班底?”
中国历史和文化传承太久,太阳底下无新事这句话算是被真正实践了一回。最近围绕“黄仁勋出轨”的一系列事件,又让中国网友灵机一动。评论区有人凑趣回了句——“没办法,谁让他不是宋人呢。”
变化来得太突然。要知道,这位在美国政界原本还是以股肱之臣的形象出现的。
年初的CES上,黄仁勋还在大谈“中国客户对H200需求旺盛”,并承诺只要美国商务部许可对华放行,就把销售额25%上缴国库。5月特朗普访华时,还专门通知他半途赶来随行。仅仅一个多月前,他还在柏林的英伟达GTC大会上畅谈“AI工厂把现场部署从六个月压到十四天”。2026财年数据中心收入1937亿美元,推动英伟达市值站上四万亿美元,这些更是摆在台上人人可见的功绩。
一周多以前,他还是推动AI革命的顶尖科技巨头掌舵人,也是为削减国家赤字奔走的爱国者;如今从高处摔下,前后不过一周多一点。致歉信、独立调查、外部律师、牵扯直接下属的新爆料、董事会打算解职的报道,加上议员的公开喊话,一件接一件落地。黄仁勋离任的消息一出,英伟达股价开盘跌幅就超过13%,盘中市值蒸发接近5000亿美元。
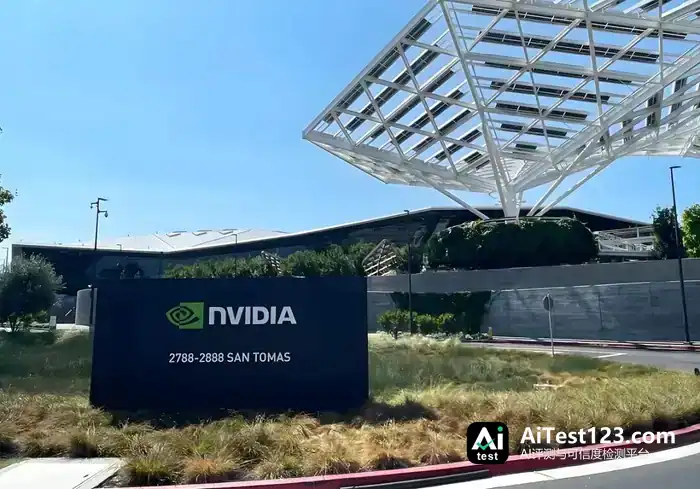
有意思的是,美国那边舆情汹汹,国内吃瓜群众不亦乐乎,汽车圈却安静得有点出戏。个别高管在饭局上把这事当谈资,落到现实中,没有主机厂连夜开会,也没有项目组紧急磋商和调整。定点照走,OTA照推。
别以为这种平静是因为迟钝。英伟达对国内汽车产业的渗透,可谓深入骨髓。
把几个公开数据库的信息汇总来看,今年1~9月国内乘用车智驾域控芯片的装机量中,英伟达三款主流产品加起来约超过220万颗,市占率已经逼近四成。英伟达GTC 2026现场,通用、丰田、奔驰、现代都派了代表到场,比亚迪、吉利也在出席名单里。
比芯片更深层的,是英伟达提供的算力卡以及各种配套开发工具。DriveOS、CUDA、Omniverse和DRIVE Sim长在同一套环境里,云端DGX训练,OVX仿真,车端AGX推理。感知调试、合成数据连同车内设计的虚拟验证都在上面跑。特斯拉Cortex 1折合超10万张H100,小鹏万卡以上集群,智驾大模型每一轮迭代的账单大半记在这里。比亚迪、吉利等国内自主巨头,也已经加入了英伟达搭建的自动驾驶开发平台NVIDIADRIVE AGX Hyperion。
这样一家公司突然换了掌门,还是以如此匪夷所思的方式、如此迅猛的速度。汽车产业怎会不被波及?国内整车企业乃至相关供应链企业,为什么如此平静?
01 关键“底座”,但并非唯一
2015年英伟达推出DRIVE平台时,主机厂买的其实是一块算力板子。十年发展下来,交出去的却是一整套东西。
车端从Orin的254 TOPS到Thor的2000 TFLOPS,中间夹着DriveOS、DriveWorks和Halos安全体系。2026年1月,英伟达把Alpamayo思维链模型、AlpaSim仿真工具和物理AI数据集一起开源,NuRec能把路测视频还原成可编辑三维场景,改轨迹、换天气,变出几十种训练样本。
底层模型甚至完全免费开放,英伟达把回报预期落在算力需求上。中国整车企业吃这套红利,吃得最爽。
理想AD、小鹏XNGP这批城区领航,都是在英伟达平台上搞出来的。比亚迪天神之眼B在汉L、唐L上用单颗Orin-X,天神之眼C走地平线征程系列。小米SU7和YU7则是用Orin与AGX Thor。
盖世汽车的统计显示,今年1~9月国内智驾域控芯片,Orin-N约92.9万颗占15.6%,Thor-U约77.7万颗占13.0%,Orin-X约52.8万颗占8.8%,三款合计稳坐智驾芯片装车量头把交椅。作为对比,华为昇腾610装车数大致86万颗,占比14.4%。
当然,以2016年以来的经验,无法被自己掌控的体系,国内都是要搞替代的。我们的替代,也不是从11月12日才开始的。安静如鸡,既是因为此事的敏感性而保持沉默,另一层也说明并非没有准备,所以无须怀着“天塌了”的过激态度。
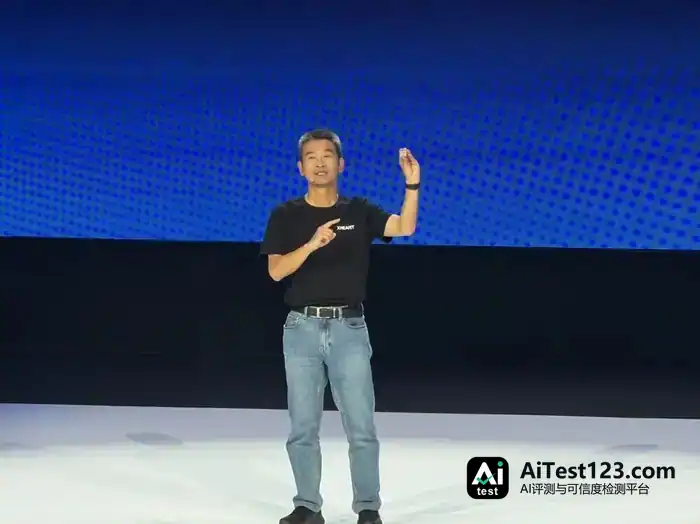
图|2026年末,算力自主、芯片自研在国内已是绝对的共识,图为XHEART X7 Ultra发布现场
2026年上半年自主品牌乘用车全阶智驾芯片市场,地平线以31.94%排第一,城区NOA高阶供应商里地平线22.82%排第二。
地平线方面表示,征程6系列眼下在国内已经拿下超过25家车企、超过100款车型的定点。NE时代新能源的数据显示,9月地平线芯片单月出货183583颗,市占扩张还在提速。
另外,小鹏、蔚来、理想、比亚迪的自研芯片后续也会陆续装车。华为乾崑ADS靠自研MDC平台和昇腾车规芯片,已经做到全栈闭环,整条供应链与英伟达彻底分开。小米玄戒D100则排在2027年。
中汽协口径下,车规级芯片国产化率从2022年4.7%升到2026年一季度11.9%。目前的短板在于,高端算力SoC国内能自主的仍不足10%。高端产品的差距必须承认,但总体份额正在不断收窄。
02 没有人能阻挡我们的脚步
英伟达公告明确写了运营、客户承诺与产品路线图不中断。截至今天,没有一家车企披露供货受影响。
由此大致可以判断,短期内存量订单不会出现断崖式断供。真正的变量在下一代DRIVE的准入权限与技术迭代上,也就是下一轮定点。
芯片从定点到装车要走上两三年,已定点项目还压着长期框架合同,替换成本高到没有哪家主机厂愿意打乱规划。对英伟达而言道理一样:已经签约的车端芯片,既不触碰美商务部现行规则,违约又可能背上巨额赔偿,继续履约是顺理成章的事。
更何况,这一领域眼下已有一批中国企业在试图切入、替代。出了这档子事,英伟达要想尽量把财务数据做漂亮、把股价撑住,断然不会搞什么突发“断供”。
不过关键还是绕不开算力卡。没有新增算力,主机厂和智驾供应商的仿真、算法训练这些活怎么干?其实最近一年,这方面已经出现比较积极的苗头。
国际数据公司的数据显示,按出货量统计,2026年上半年中国数据中心AI芯片市场上,英伟达出货约67.8万颗,市占比34%,较2025年上半年下降约44%。华为昇腾系列以57.2万颗拿下28%的市占比。两家的差距一年前还是31个百分点,如今已缩小到6个点。
昇腾依托CANN生态承接模型迁移,海光、寒武纪则在各自场景里落地,云上训练搬到国产集群已不再只是预案。
当然,好话也不能光挑着说,这个“撑得住”是有代价的。国产算力眼下仍受产能、互联带宽和生态成熟度牵制,CUDA的壁垒短期破不了,工具链只能按周期慢慢磨。加上半导体加工设备的制约,国产替代产品在晶体管密度和能耗上仍有劣势。这问题其实一直都在,所以国内近两年普遍走的是外采、自研、国产替代并行的路子。
有媒体人这两天把话说得很透:过去一年国内算力卡供应稳定,很大程度上靠的是黄仁勋在美商务部规则边界内那套个人平衡。存量订单和已签合同,不少确实是靠他个人的努力保下来的。可接棒的克雷斯面对当前处境,必然把合规风控摆在第一位,大概率不会延续这套柔性斡旋。就连仅剩的存量供货余量、微调配额和版本迭代空间,都可能收紧。
这样一来,国产算力就从补充试点、观望备用的后手,变成了不得不做的风控刚需。
对主机厂来说,当下最优解是一边落实还能执行的海外方案,一边加快自研和国产替代计划。
03 北美华人精英的悲歌
英伟达董事会把人送走之后,网上很快传开一封数百名员工的联名信,措辞激烈,要求董事集体下课、请黄仁勋回来等等。可这封信经不起推敲。有媒体把措辞跟2023年OpenAI员工逼宫那封做了比对,几乎就是照抄。更露馅的是,信里写董事会解雇了他,而公告和交给SEC的8-K用的都是辞职。
真实的情况没那么戏剧化,分量却更重。连线杂志在内网建议箱里翻到一位资深工程师的帖子,底下攒了一千六百多条留言,大多是请把老板还回来。有人群发全员邮件,要求讲清决策过程;总部Logo前有人摆了花。职场匿名社区Blind上,两百三十二名注册信息显示为英伟达的员工里,近九成认为黄仁勋应该继续干下去。还有不少人说,自己待了十几年的企业,这回被一纸公告抽掉了“中轴”。
用“中轴”来描述黄仁勋与英伟达,其实不算夸张。这家公司最不合常理的地方在于,它没有二号人物。向黄仁勋直接汇报的高管共有三十六人,公司不设COO,不采用一对一汇报,也没有正式的接班安排。黄仁勋自己讲过原因:GPU、内存、网络、供电、散热和软件需要放在一起优化,中间若多一层过滤,共同设计就无法进行。信息同时传给所有人,一年推一代产品的节奏与这套做法紧密相连。
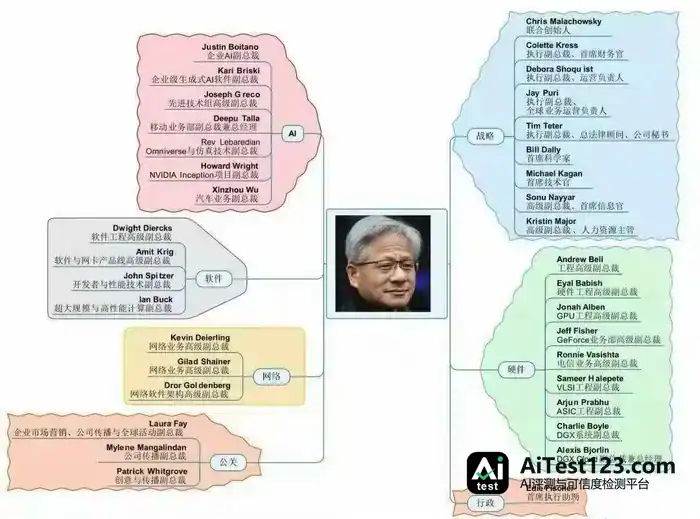
问题恰恰出在这。三十六个人同时向一个人汇报,不等于其中有人能替代这个人。除黄仁勋本人外,没人拿到跨业务线的整合权责,也没人被制度性地培养成备胎。这位爱穿皮衣的CEO持股就那么点,甚至没有超级投票权,可他确确实实是英伟达不可替代的核心,是一切运转的“中轴”。他能握住这家企业三十三年,靠的不是章程,是那套以他为总线的日常运转。越扁平,切割反而越干净。
接棒的克雷斯做了十三年CFO,稳住过渡期够了,可管账在行,踩油门是另一回事。英伟达有一套吃个人信用的打法:先投客户,客户再拿钱回来买卡。换成一个以合规为先的经理人,这类投资一定会收。新管理层多半也会设个COO,把几十条汇报线收成常规层级。可这真是董事会发个决议、开个会就能解决的吗?
有个人把公司做到四万亿规模,还替自家芯片到处奔走争取许可,最终却在调查结论尚未公布的一周内辞去了全部职务。复旦的一位学者把话说得很直接:这件事提醒非白人精英,美国梦存在一层看得见的天花板。话就说到这里。
乔峰被逐出丐帮后,丐帮依然存在,只是此后遇到大事,再没有谁能一眼定乾坤。英伟达失去黄仁勋,确实不会立刻停摆,毕竟产品线已经排到几年之后。可几年之后又会怎样?
我们在这里其实也很好奇:黄仁勋倒了,接下来该轮到哪个“小黄人”,是“苏妈”吗?
北京时间2026年11月13日,路透社又曝出黄仁勋与另一名英伟达员工存在亲密关系,这是过去一周被曝光的第三段。风波尚未平息,并且已经演变成“阿其那塞思黑”式的局面。
黄仁勋辞去首席执行官之后,很多人在问,这家公司往后还会在多大程度上坚守汽车业务?答案其实不在圣何塞,在华盛顿。
中期选举之后,美国政商界共和、民主两党的撕扯加剧,各方争的是那条和钱有关的通道到底归谁管。
黄仁勋夹在中间,确实尴尬。他是个称职的CEO,竭尽所能守住市值和利润,游说放宽对华出口,放在任何跨国企业掌门人身上都不算出格。可到了美国当前这套政治体系里,他就成了一个既要拓展对华业务、又带着华裔面孔的特殊符号,比白人面孔容易着手得多。这种敏感时期,不牺牲他还能牺牲谁?
说到底,没有英伟达,国内的智能汽车和 AI 产业照样得往前走。
2026年5月,华为发布韬定律。它走的路子是用时间缩微替代几何缩微:靠逻辑折叠把电路分层堆叠,再用垂直通道连起来,让信号传播时延一层层压下去,光刻节点不升级也能把性能提上来。这背后是眼下的现实压力——摩尔定律放缓,大型 AI 集群超过八成的能耗都花在数据搬运上。
过去六年,国内企业一直沿着这条路在走。麒麟2026率先用上逻辑折叠,公开实测晶体管密度提升约55%、能效提升41%;业内判断,到2031年能摸到等效1.4纳米制程的水平。
自主芯片制造这一头,中芯国际、华虹在成熟制程上,长电、通富在封装上,北方华创、中微在设备上,都在不断努力。华大九天的 EDA,也还在持续补课。
中国汽车智能化的竞争内核,正从拼算力参数转向供应链韧性与自主可控。这是个积极的信号。
对主机厂来说,该做的其实还是最朴素的那些事:把已定点项目交付好,把第二供应商跑通,把自研芯片的车规验证一页页做完。
别人家董事会换谁,甚至那家企业以后会怎样,和我们关系真没那么大。毕竟对主机厂而言,智能驾驶最后落实的不是单车搭载硬件的算力数字,和国内掌握多少总算力关系也不大,实质是整套体系能不能发挥出它宣称的功能。