高盛警告AI债务供给压力积聚,一周670亿美元发债远超全年预测
高盛警告,五大超大规模云计算商仅一周内完成670亿美元债券发行,年内累计发债2960亿美元,已超越高盛对全年预测上限——模型每48小时被现实击穿一次。高盛明确指出,信用利差风险在12月前"明确偏向走阔",AI交易新发溢价高达18个基点,接近垃圾债水平。更深层隐忧在于:3.6万亿美元表外承诺尚未计入债务统计,货币化最快也
本周科技股遭到抛售,高盛发出最新警告:AI债务规模激增,信用市场正悄悄积累压力。
2026年美国国会中期选举中,民主党把参众两院和多个州长职位一并拿下,大批当选者公开主张给数据中心建设设限、收紧行业监管。市场随即担心,人工智能基础设施投资可能被政策压住。周四(11月5日),标普500指数单日跌掉4.4%,纳斯达克100指数重挫6.4%,逾3万亿美元市值蒸发,科技股遭遇新冠疫情以来最惨的单日下跌。
不过,股市剧震可能只是开场。高盛信贷策略师Amanda Lynam在最新报告中警告,AI债务供给正以远超任何人预期的速度涌入市场,未来数周信用利差的风险“明确偏向进一步走阔”。
报告称,科技股暴跌之后,信用市场的压力正在悄然积聚:截至11月4日收盘,美元投资级信用利差已收窄至距3月高点仅4个基点,高收益债利差距3月高点仅11个基点——而这还是周四股市暴跌之前的数据。
选举结果公布前不过一周,Alphabet、亚马逊、微软、Meta和甲骨文这五家超大规模云计算商(Hyperscaler)先后完成五笔债券发行,合计670亿美元,年内累计发债规模因此推到2960亿美元。高盛对2026年全年的预测上限是250亿美元,这一数字已经越了过去。说白了,高盛的预测模型撑不过48小时就被现实推翻一次。
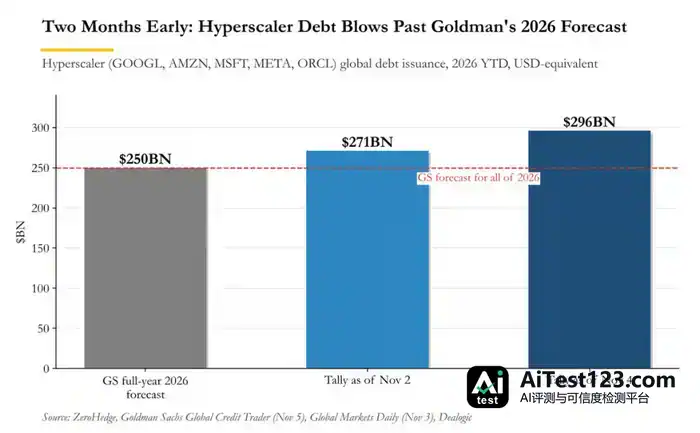
670亿美元一周,全年预测提前报废
高盛预测失效之快,确实出人意料。Amanda Lynam周二发布的报告显示,截至10月29日以来,五大超大规模云计算商已完成三笔债券交易,合计417亿美元,年内累计发债规模达2710亿美元。才过两天,又有两笔交易落地,规模再添250亿美元——高盛等于每48小时就被事实纠正一回。
单笔交易的规模也让市场侧目。微软完成2017年以来首笔美元债券发行,规模逾250亿美元,直接推翻了高盛此前“微软至少本季度不必举债”的判断,而这个判断不到一天就作废了。甲骨文宣布融资计划仅五天后,一个上午就把原定四年的融资“上限”用光。
对这一超预期现象,高盛给出两点解释:第一,五大超大规模云计算商在2026年三季度整体出现自由现金流为负,资本支出已超过经营性现金流入;第二,部分发行属于对原定2027年融资计划的“提前锁定”。用高盛的话说,“借款人深知发行窗口未必会一直敞开”。
按年内发债规模算,已相当于超大规模云计算商2026年资本支出的36%,比高盛最初假设的33%债务融资比例更高。看向2027年,高盛预计超大规模云计算商直接发债规模将达4400亿美元,加上投资级与高收益项目融资约3000亿美元,AI相关债务供给管道总规模将接近7400亿美元——这还没算任何新兴云计算商、芯片制造商或公用事业公司。
利差承压,信用市场“饱和”警报拉响
高盛说得明确:从现在到12月初,信用利差的风险“明确偏向进一步走阔”。美元市场上,高盛预计利差会小幅超过3月高点(投资级93个基点,高收益335个基点);欧元市场则以2025年4月水平作为近期下行情景的参照(投资级128个基点,高收益446个基点)。
高盛的年末目标隐含利差较当前水平略窄一些,可Lynam在报告里承认,这主要反映12月供给枯竭带来的季节性收紧,“而供给技术面今年尤为关键”。
看超额回报,今年美元投资级债券相对国债只有0.1%,高收益债为0.0%,欧元高收益债竟是-1.0%。十个月创纪录供给过后,信用投资者基本没赚到钱。这大概也说明,高盛近期为何悄悄放下对投资级债券相对高收益债的偏好,转向BBB级相对A级和AA级的配置。
大额交易的定价压力也不能小看。今年以来,美元投资级市场已出现27笔规模在100亿美元以上的交易,合计5010亿美元,约为去年同类交易规模的2.5倍。其中14笔与AI相关,占总金额约66%(约3300亿美元)。AI相关交易的新发溢价(new issue concession)11月迄今平均约18个基点,远高于非AI交易的不足7个基点,也明显高于2025年初以来AI交易约8个基点的均值。换句话说,全球信用评级最高的借款人,眼下要付接近垃圾债水平的溢价才能完成发行,而每笔溢价都会把二级市场曲线再推宽一点。
选举冲击:数据中心暂停令与私募信贷的最后防线
政策层面,高盛经济学家判断,这次选举结果不太可能从联邦层面改动数据中心及AI监管框架——相关立法仍要两党参议院支持,还得过否决关。近期风险主要在地方:民主党在州及地方选举中获胜,短期内或引发数据中心建设暂停令,潜在影响约45%的美国规划数据中心产能,仅得克萨斯州一地就占其中25%。高盛经济学家预计,这些暂停令不会长久,长期看相关问题有望淡出。
可信用市场不打算等结果出来。Lynam表示,高收益债一级市场近期可能处在“价格发现阶段”,市场会紧盯项目融资交易的结构设计,“近期价格走势已充分说明了购电方(offtaker)质量的重要性”。
银团贷款市场一旦拥堵,高盛就把私募资本当作备用出口。私募市场目前管理规模达17万亿美元(不含二级市场及母基金),待投资金有4.6万亿美元,自2025年初以来已完成逾2250亿美元的数据中心融资(不含GPU及芯片抵押交易)。不过高盛也承认,私募信贷偏偏选在自身违约率刚创历史新高的年份充当AI融资的“最后贷款人”,时机颇为微妙。
货币化时钟与饱和时钟的赛跑
高盛的分析框架,说到底就是两个变量在赛跑:AI货币化加快,债务就少;货币化推迟、采购承诺增加,债务就多——“取决于市场条件”。
前一条路最快也得等到2028年才能看到结果,后一条却每48小时就往前推一步。超大规模云计算商已发行的债券规模达2960亿美元,全球AI相关债务总量升至6870亿美元。明年还排着4400亿美元的超大规模云计算商直接发行,外加3000亿美元项目融资,另有数万亿美元表外承诺根本没进债务统计。
高盛的基准情景认为,12月惯常的供给淡季会给年末利差目标留出喘息空间。但Lynam的说法是,从现在到12月初,风险天平已明显偏向利差走阔那一侧。信用市场曾是AI交易里最后一个还愿意给"疑点利益"的资产类别。超额回报归零、发行人公开抢着锁定融资窗口之后,这份"疑点利益"正被迅速耗掉。
表外负债:万亿规模藏在冰面之下
债券发行数据露出的只是一角。Lynam周二的报告首次系统量化了超大规模云计算商的表外义务。
-
经营性和融资性租赁承诺合计1.7万亿美元,其中超过75%对应尚未开始执行的租约。按租赁会计准则,这些义务眼下不在任何一方的资产负债表上。
-
其他无条件采购承诺为1.9万亿美元,覆盖第三方云容量、服务器、网络、电力合同及建设项目。其中6850亿美元将在2027年底前到期,且不含或有的"兜底"义务。
高盛承认,上述承诺有一部分已经算进市场一致预期的资本支出里,但仍把它们看作额外的现金使用——凡是经营性现金流覆盖不了的承诺,最后都会变成债券、贷款或股权融资。高盛的表述是:"货币化延迟与采购承诺增长……是推动更多债务发行的关键风险。"
顶级评级机构已经开始示警。穆迪9月22日指出,超大规模云计算商的整体财务承诺自2023年以来涨了八倍,达到2.8万亿美元。标普10月15日警告,AI融资生态系统的"容错空间正在收窄",或有担保和新型表外融资工具可能继续扩张,给评级带来压力。10月下旬,标普下调博通和Meta的评级展望,理由都提到表外义务。
高盛的结论是:"2028年前货币化的证据至关重要",否则评级会承受下滑压力。不过高盛也说,AI相关企业大多处在投资级评级的较高档位,即便被下调多档,也不太可能被切断市场融资渠道,并拿十年前制药行业评级的缓慢下移作类比。
Meta在SEC文件里写得很明白,公司"认识到时机至关重要,需要在竞争对手耗尽各类融资渠道之前锁定资本"。发行人自己都在公开抢跑债券市场,资产负债表本身就成了稀缺资源。