李录哥大演讲谈AI边界:3000亿资本为何抢买“赛博永生”门票?
今年10月初,芒格口中的“中国版巴菲特”李录,在哥大的演讲,直到现在仍为人议论。 他的观点是,AI已不止是生产力工具,而是沿“工具—造物”光谱演进,具备推理、编程、协作能力,甚至触及“递归自我改进”“人造神”,开始跨过图灵测试的门槛。正因它可能强到“人造神”的程度,人类社会不会让其走到底——要么技术达不到,要么被联合阻
今年10月初,李录在哥大的演讲至今仍被人反复提起。这位被芒格称作“中国版巴菲特”的投资人认为,AI已经不只是生产力工具,而是沿着“工具—造物”的光谱往前走:能推理、能编程、能协作,甚至碰到“递归自我改进”“人造神”这些说法,开始跨过图灵测试的门槛。也正因为它可能强到“人造神”的地步,人类社会不会让它一直走到底——要么技术本身到不了那一步,要么被联合拦下。
先认可它的革命性、再对边界保持谨慎,持这种态度的不止李录一人,巴菲特和段永平也说过类似的话。不过资本这边完全是另一幅景象,追AI追得近乎狂热。
11月3日这天,互联网大厂的AI业务扎堆放出消息:快手科技旗下可灵AI刚完成最新一轮融资交割,腾讯混元发布Hyra 2.0,阿里则因与Apple达成合作,港股股价大涨。
可灵AI这轮融资的估值约180亿美元,已经超过母公司快手科技。
图片来源:快手港股公告
21创投的数据显示,2025年7月至2026年6月,国内AI及应用领域一共发生3297起融资;仅今年上半年就有1595起,披露的融资总额估算约2270亿元。
互联网企业在这件事上最舍得砸钱,甚至把AI当成第二增长曲线。可灵AI这个价格,放三年前没人敢开;可放在万物皆可AI的今天,又显得稀松平常。真正值得琢磨的,其实不是可灵估值反超母公司这层反差——它只是互联网AI叙事的一个缩影。当资本开支从预期投入变成刚性开支、从费用变成生存税,拐点到底该看什么?
01.商业化兑现正在加速到来
从数据上看,可灵AI正快速成长为快手的第二曲线业务。财报显示,2026年第一、二季度,可灵AI营收分别超6.5亿元、超8.5亿元,同比分别增长超300%、超200%;ARR从2025年一季度的1亿美元推高到2026年一季度近5亿美元,一年翻四倍。
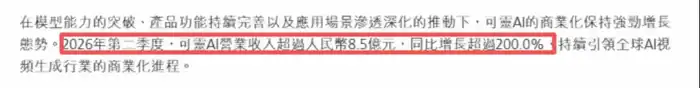
图片来源:快手科技2026年中期报告
用户和产品侧也在同步扩张。截至6月,可灵AI全球用户突破1亿,企业客户接近5万家,今年1月份月活站上1200万;原生4K直出、Kling 4.0的30秒生成和导演思维提示,正让它快速向生产工具靠拢。
当然,光看收入增速,很难完整看清快手的布局逻辑。可灵AI的定位不是再造一个“快手”或“抖音”,而是要嵌进快手最赚钱的商业流水线里。
磁力引擎的广告素材、星芒短剧的分镜预演、电商商家的商品短视频,可灵AI切这些场景的思路很务实:不强制推广、不摊派任务,让商家自己算账——用AI批量生成素材,比自建拍摄团队省多少成本,比外包拍摄又能缩短多少周期。
快手的投资逻辑并不复杂:不单纯追AI概念的热度,而是服务生态里的内容生产需求。快手在半年报里就提到,随着MCP与CLI接口上线,可支持AI Agent调用可灵AI,实现批量视频生成与自动化创作链路,把专业内容团队的生产效率拉高。
它和多数AI创业项目最本质的区别在于:不靠发布会讲故事,而是扎在快手生态里数百万商家日复一日要做的素材制作刚需之中。
这大概也是快手愿意持续重仓的原因。2026年,快手集团整体资本支出预计达260亿元,比上年增加约110亿元,增量几乎全部投向AI算力。
市场机构也给出了长期乐观预期。有研报测算,可灵的营收有望从2025年的11亿元增至2030年的396亿元;同期全球月活有望突破6000万,付费率稳步抬升至20%。
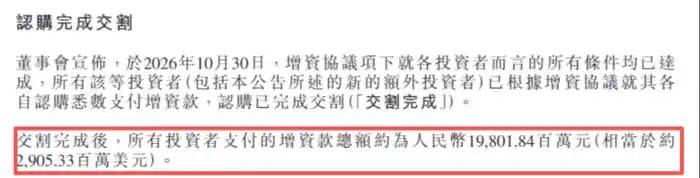
图片来源:快手科技港股公告
回到本轮融资交割,可灵AI完成增资总额约198.02亿元人民币(约29.05亿美元),创下全球视频生成大模型赛道单轮融资最高纪录。资本市场正用真金白银为这条商业化路径投下信任票。
02.巨头重注下的路径分野
在互联网行业里,重仓AI的不止快手一家。国内大厂的AI资本开支正加速拐弯。Wind数据显示,2026年上半年国内互联网大厂AI资本投资总额预计落在2700—3000亿元区间,同比增速超过90%。阿里、腾讯、百度三家合计约1966亿元,同比接近翻倍。
巨头们砸钱的力度都不小,但资金投向和商业化打法各有权衡。
腾讯今年Q2资本开支527.8亿元,同比增长176%。钱没有集中押在单一C端爆款上:混元维持两个月一次的迭代节奏;WorkBuddy累计月访问8534万,并入CodeBuddy后突破1.1亿;元宝搜索借腾讯云向企业开放,充当信息底座。企业端的付费意愿明显高过C端。腾讯的路子,是先把AI塞进微信、企业服务这些现有场景,再慢慢变现。
阿里2027财年第一季度资本开支676.78亿元,同比上涨75%。公司此前已明确,未来三年云和AI基础设施投入将超过过去十年总和,资本开支规划超3800亿元。
商业化上,阿里云本季度外部收入同比增45%,创下22个季度以来新高。AI云及算力服务收入484.37亿元,经调整EBITA为56.28亿元,同比增长133%,利润率升到12%。AI相关产品收入123.76亿元,连续12个季度保持三位数增长。阿里巴巴CEO吴泳铭在财报电话会上表示,阿里云对AI算力的投资回报确定性非常高;按现有AI产品毛利平均水平测算,算力投入预计三年回本,毛利率提升后有望缩短至2.5年。
而在此之前,行业里的共识是,2030年前AI算力紧缺的局面很难有大的改观。
字节的AI布局靠的是自身内容分发底盘。今年9月,豆包月活4.19亿、即梦1214万;Seedance 2.5能原生生成30秒视频,最多支持50个多模态参考。

图片来源:QuestMobile
剪映、CapCut、TikTok Symphony把内容生成到全球分发串成一条链,模型能力直接嵌入广告素材、短剧、电商内容生产,用庞大的分发场景消化高昂的算力成本。
百度2026年Q2总营收313亿元,一般性业务收入252亿元,AI业务收入占比达50%,已连续两个季度过半。AI云基建继续高增,GPU云业务同比上涨283%,连续四季保持三位数增长。
产品端,5月发布的文心5.1预训练成本只有同规模竞品的6%,Agent能力对标领先水平。不过搜索主业增长遇到瓶颈,文心还得在搜索之外跑通第二条企业付费曲线。
四家巨头钱花往不同方向,底下的共识却高度一致:AI已经进入真实财报科目,要计入成本、核算收入。
大厂集体押注,市场也在反复追问:互联网AI的拐点到了吗?若以盈利为标尺,答案显然是否定的。放到海外看,美国四大云厂商2026年资本开支冲高至7250亿美元,自由现金流转负已不是个别现象。
03.算力投入仍是长跑
能确定的是,全球AI资本开支在未来一段时间还会继续走高。摩根士丹利掌门人Ted Pick的最新预测是,未来十年全球AI资本开支规模或将达到10万亿至15万亿美元;这是互联网诞生以来经济冲击力最强的一轮技术浪潮。
他测算,未来7至12年,头部云厂商每年就要投入8000亿到1万亿美元。照此折算,眼下这轮算力基建潮连长周期的上半场都还没走完。
可巨额投入终究要有收入来接。另一家机构高德纳认为,到2030年全球AI数据中心需累计创造8.5万亿美元收入才能覆盖全部资本开支,而同期预期总收入不会超过3.6万亿美元。缺口确实存在。
落到可灵身上,高盛此前预计其ARR有望在2026年底突破10亿美元。高盛同时提示风险:后续增长高度依赖Kling模型迭代,还得持续直面Seedance、MiniMax等对手的竞争。
但有个变化已经很清晰:过去市场爱追问AI的宏大故事,如今所有人优先看商业化兑现能力。
今年7月初,快手宣布将可灵拆分出去、单独推进融资,腾讯、阿里和百度都入了局,投后估值约180亿美元。
资本市场的期待,可灵用一路走高的营收作出了回应,Q1、Q2的业绩就是最直接的证明。
换句话说,后面比拼的不再是谁的概念更打动人,而是谁的算力成本能更快被真实、可持续的商业场景消化掉。AI军备竞赛离结束还早,但叙事的天平已经慢慢从想象倒向算账。
注:文章素材来源于官方报道和公开资料,观点仅供参考|部分图片来源于网络,如有侵权请告知删除。