

英伟达Rubin Ultra:单Pod光学价值540万美元,CPO需求有多大?
伯恩斯坦认为,英伟达Rubin Ultra架构催生的共封装光学(CPO)及光纤需求大幅跃升,单Pod光学内容由100万升至540万美元,带动2028年英伟达光学生态市场规模冲至468亿美元(年增91%)。虽面临InP衬底供应瓶颈,行业前景依然看好,该机构重申Lumentum、Coherent及Ciena“跑赢大市”评级
英伟达下一代AI芯片架构要用的共封装光学(CPO),正在把光学通信行业推进一个新增长周期,规模比眼下市场预期的大得多。
伯恩斯坦分析师Daniel Zhu在最新研报里做了测算。追风交易台消息提到,测算的起点是Coherent披露的数据:每100 Tbps芯片对应1.5万美元内容价值。按这个口径,一个8机架Rubin Ultra计算集群(Pod)的光学内容机会约540万美元;此前Vera Rubin NVL72架构下约100万美元,两相比较扩大逾5倍。
再套上伯恩斯坦亚洲半导体团队(Mark Li)的出货量预测,Coherent在英伟达Rubin Ultra平台上的市场机会2027年约94亿美元,2028年扩大到361亿美元。把整个英伟达生态都算进去,2028年光学市场总规模可能接近470亿美元,同比增长91%。
评级方面,伯恩斯坦对Lumentum、Coherent和Ciena维持"跑赢大市",对Corning维持"与大市同步"。Lumentum目标价上调至700美元,理由是反映Marvell最新股价;Coherent、Ciena及Corning目标价没动,分别为350美元、440美元和120美元。
光学内容量级跃升:从100万到540万美元
这份报告的核心动作,是把Rubin Ultra架构下单个计算Pod的光学内容重新算了一遍。
英伟达在OCP峰会上给过设计细节:Rubin Ultra采用8机架规模化互联(Scale-up)Pod架构,每机架72颗GPU,单个Pod合计576颗GPU。规模化互联域是两层网络——机架内由NVLink 7 CPO交换机托盘充当叶交换机(Leaf),配144个端口,每端口2条200G速率通道;机架之间靠脊交换机(Spine)连起来。
伯恩斯坦的估算是这样的:整个Pod的规模化互联光学带宽里,CPO带宽6912 Tbps,可插拔带宽同为6912 Tbps,规模化互联总光学带宽达13824 Tbps;再加上2074 Tbps的规模化扩展(Scale-out)带宽,单个Pod总光学带宽约15898 Tbps,比此前架构提升约7.7倍。
内容测算的参照来自Coherent的PhotonLink发布活动。按Coherent披露,一颗具备100 Tbps I/O和200 Gbps光学通道的计算或交换芯片,内容机会约1.5万美元,折合每通道30美元。伯恩斯坦以此为基础,又结合亚洲渠道对可插拔模块约0.48美元/Gbps的报价,最终估算单个8机架Rubin Ultra Pod光学内容约540万美元:CPO内容约104万美元,规模化互联可插拔内容约332万美元,规模化扩展可插拔内容约100万美元。
2027至2028年:市场规模测算
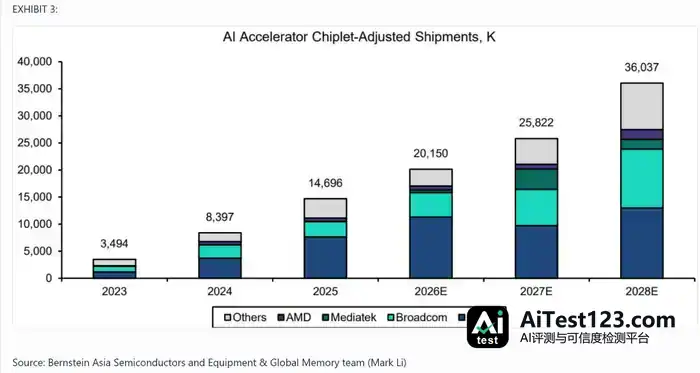
市场规模的推演,建立在亚洲半导体团队的出货量预测上。Mark Li团队预估Rubin Ultra(R300)GPU出货量2027年约100万颗,2028年约390万颗,对应约1800个和6800个576颗GPU规模的Pod。
按每个Pod 540万美元内容算,Coherent在英伟达Rubin Ultra平台上的市场机会2027年约94亿美元,2028年约361亿美元。若把Vera Rubin NVL72及更早期GPU也按每576颗GPU约100万美元的规模扩展光学内容计入,英伟达整个光学生态系统的市场规模将从2027年约245亿美元增长至2028年约468亿美元,同比增速约91%。
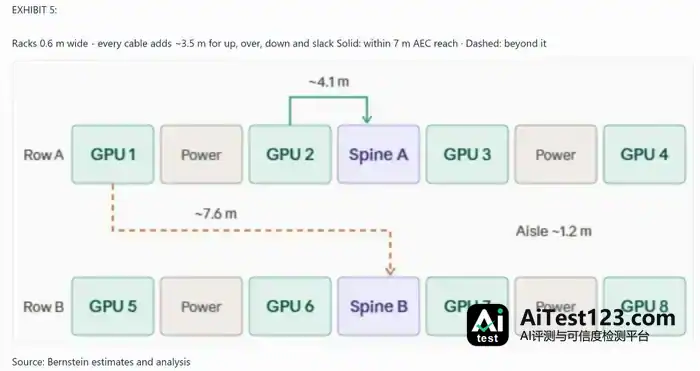
有源电缆(AEC)能不能在Rubin Ultra架构里替掉光学方案?伯恩斯坦认为很难。AEC能把铜缆延伸距离拉到约7米,但AI数据中心里GPU排列间距普遍超过这个阈值;就算改成方形排列,中心脊交换机机架要终结约5200根铜缆,面板容量同样会卡住。
光纤用量测算:Corning机会不可忽视
Corning此前披露过一组数字:铜缆规模化互联加光纤规模化扩展的架构下,每颗GPU对应16根光纤。伯恩斯坦自己测算的结果不一样——Vera Rubin架构下实际应为36根。
推算过程是:Vera Rubin每机架32.4 TB/s的双向规模化扩展带宽折合单向129.6 Tbps,对应648条200G通道;每条通道两端各需一根发送和一根接收光纤,经两跳网络(NIC至叶交换机,叶至脊)后,每机架合计2592根光纤,即每颗GPU 36根。Corning的16根只算了第一跳,差异主要出在跳数统计口径上。
放到Rubin Ultra架构里,每颗GPU的NVLink带宽为双向3 TB/s,折合120条200G通道,对应240根光纤(单跳,机架内第一跳仍用铜缆);叠加Vera Rubin的36根,合计约276根,较当前增加约8倍。伯恩斯坦认为Corning给出的每颗GPU约1.5倍内容增量预测较为合理,甚至可能偏保守——若机架间规模化互联的光纤定价接近规模化扩展水平,实际增量会更大。若未来(可能要到Feynman一代)实现全光规模化互联,每颗GPU光纤数量或进一步增至约516根,较今日增加约14倍。
供应链瓶颈:InP衬底仍是关键约束
伯恩斯坦指出,光学供应链眼下可见度有限,很难对供给侧建立充分信心。报告基于与产业链人士的交流认为,InP衬底是最核心的供应瓶颈。
衬底供应这一端,住友(Sumitomo)和AXTI(美股上市,产能位于中国)是两家最主要的供应商,2025年各拥有约40%市场份额,其余份额由JX先进金属、云南锗业等中日小型企业持有。AXTI表示产能在2026年底较2025年四季度翻倍,2027年再翻一倍;结合衬底产能扩张与终端客户交付之间9至12个月的时滞,行业供给有望在2027年和2028年分别实现翻倍增长。住友则公告计划到2028财年把2024财年产能扩大至3倍,对应约30%的复合年增长率。
把上面这些产能假设加在一起,伯恩斯坦算出的结果是:行业整体InP衬底产能2027年约增60%,2028年约增67%(见图表7)。可需求端这两年预计要涨70%至90%,供给 therefore 会一直偏紧,紧张局面延续到2028年。报告认为,价格因此没有大幅下行的基础——除非AI生态系统的整体需求明显降温。
CEO动向:Hurlston卖出股票,是信号还是惯例?
报告还专门回应了市场对Lumentum CEO Michael Hurlston减持的疑虑。一些投资者担心,Hurlston是在InP供应短缺、中国竞争等坏消息落地之前抢先套现走人。
伯恩斯坦给出了另一种看法:这更像Hurlston作为CEO一贯的造价值路径。翻他此前的CEO履历,执掌过的三家公司最后都被收购了——Finisar在2019年卖给II-VI(也就是今天的Coherent),Synaptics在他离职后正被onsemi收购,代理声明显示管理层在他任期内就已开始推进潜在并购探索。伯恩斯坦据此推测,帮Lumentum找买家,可能正是Hurlston这次出任CEO的核心任务之一。他此前操盘的Finisar约30亿美元、Synaptics约70亿美元,出任Lumentum CEO时公司市值约60亿美元,体量相近;而据代理声明估算,其潜在的控制权变更赔偿金额高达2.83亿美元。
投资评级与目标价
基于以上分析,伯恩斯坦对光学板块整体仍持积极立场。
Lumentum这边,报告拿Marvell要约的面值(4.5股Marvell股票)当估值基准,按Marvell最新股价把目标价从635美元上调到700美元,隐含交割概率约65%。如果交易告吹,报告估算Lumentum的回落价约为470美元,对应2027财年每股收益23.7美元的20倍估值。
Coherent这边,伯恩斯坦认为投资者可以更有底气地给其业务轨迹定价;同时Marvell-Lumentum并购完成后,Coherent有望拿到份额。目标价维持350美元,主要上行催化剂集中在2027年底至2028年,包括季度收入达40亿美元、毛利率45%以及规模化互联光学量产。
Ciena这边,报告判断其AI机会主要来自规模化横向扩展(Scale-across)。算力集群受电力和土地限制而分散部署,这种趋势实际上对Ciena有利。目标价维持440美元。
Corning这边,伯恩斯坦预测其2028年收入约280亿美元,低于公司增长框架指引,也低于市场一致预期。报告认为光学通信的内容上行空间已基本反映在股价里,维持120美元目标价和"与大市同步"评级。












