手机芯片市场遇冷:高通、联发科业绩承压,存储涨价拖累换机需求
手机芯片的黄金时代“落幕”。
半导体行业正因AI大模型掀起投资热,英伟达、AMD和各大云厂商都在抢AI算力,数据中心成了资本扎堆的新战场。可就在这片热闹之外,手机芯片这个曾经最赚钱的细分市场却在悄悄降温。
智能手机过去是芯片产业最大的需求来源之一,眼下却因存储成本上涨、消费者换机周期拉长、终端厂商收缩产品线,走进了一个相对艰难的阶段。就在日前,高通与联发科这对瓜分安卓阵营近半江山的芯片双雄,同期交出了手机业务集体滑坡的成绩单,高通更因业绩指引不及预期,股价大幅受挫。AI越火,半导体产业看着越繁荣,手机芯片却没同步吃到这轮红利。某种程度上,AI产业的快速扩张正通过存储资源争夺、供应链成本上涨等方式,给传统消费电子产业带来新的压力。
11月5日美股半导体板块遭遇重挫,费城半导体指数单日下跌12.3%,跌幅为2020年3月16日以来最大。有投资者向作者表示,这轮调整反映的是市场对AI数据中心建设审批前景不明、以及不利于AI发展的相关政策心存顾虑,性质上更接近板块价值重估,而非系统性崩盘。
但有一点可以确定:手机芯片的黄金时代正在逐渐远去,不再是半导体行业的增长永动机。
手机芯片失速
十余年来,全球芯片产业最稳的增长来源一直是智能手机。通信技术每升级一轮、旗舰机型每换代一次,芯片厂商就能再吃一波增长红利。可眼下存储涨价压住了消费者的换机意愿,AI又还没能真正变成大规模的换机需求,这套跑了十多年的增长逻辑,开始松动了。
Counterpoint Research发布的最新数据显示,2026年第三季度,全球智能手机SoC出货量同比大幅萎缩21%,创下近五年最大单季跌幅。行业大盘塌方之下,没有哪家独立芯片供应商能独善其身,高通与联发科的财务报告,成了本轮周期下行最直观的缩影。
高通最新发布的业绩报告显示,其第三季度营收104亿美元,高于市场预期的101亿美元。拆开业务来看,作为收入核心支撑点的手机业务收入为51.37亿美元,同比下降26%,低于分析师预期的52.5亿美元,比去年同期少了超过18亿美元。
高通最核心的收入来源就是手机芯片,这块业务一动,整个QCT的表现都跟着变。前几年高通一直指望骁龙旗舰平台往高端走,把单颗芯片的价值量和利润率抬上去。问题是终端市场整体在收缩,旗舰芯片技术再能打,也填不上出货量下滑挖出的坑。另一边,苹果自研基带带来的结构性冲击也在显现:随着苹果一步步转向自研基带,高通从苹果相关业务上拿到的收入正在缩水。
联发科的处境同样不容乐观。其2026年第三季度合并营收达1680.58亿元新台币,整体同比增长18.3%创下历史新高,但手机业务板块营收同比下滑17%,营收占比从一年前的53%降至37%。
手机芯片业务集体滑坡,并非单一因素导致,而是成本端、需求端与竞争端三重压力共同作用的结果。存储价格涨了,终端换机需求被压制,三季度全球智能手机市场出货量暴跌超20%,创下历史最大跌幅。利润较低的入门和中端机受到的冲击更明显,为了保利润,多家品牌缩减了产品线并提高了终端售价,这也直接导致中低端SoC需求收缩。
联发科天玑系列这几年持续往高端冲,旗舰产品已经能和骁龙正面掰手腕。不过联发科的业务大盘里中低端占比更高,手机厂商一旦主动砍中低端产品线,它受到的冲击也就来得更直接。
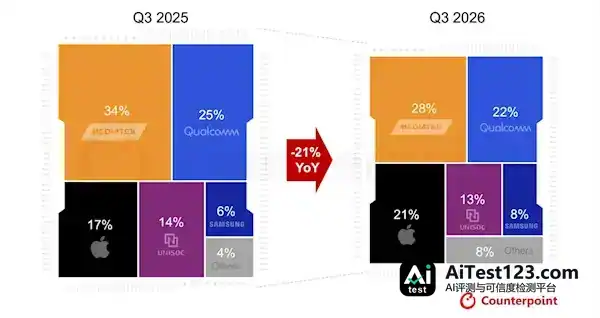
还有一个关键原因:这轮波动中,有自研芯片能力的品牌趁势往上追,高通、联发科这类垂直芯片厂的份额因此被分走。Counterpoint数据显示,2026年Q3全球手机芯片市场,高通份额从25%降至22%,联发科从34%降至28%,两家合计丢掉9个百分点;排在第四的紫光展锐也从14%小幅回落到13%。
苹果则排在第三,份额从17%攀升至21%;三星列第五,份额由6%提升至8%,Galaxy S26系列搭载Exynos 2600是主要拉动力。这种分化说明,智能手机芯片的竞争正在从单比芯片性能,转向芯片+终端+生态的体系化较量,独立芯片厂商若找不到新的增长支点,在存量博弈里只会越来越被动。
重新定义边界
半导体行业有条从未失效的周期铁律:再风光的赛道,红利耗尽那一刻都会露出最残酷的底色;想穿越周期的玩家,必须在旧秩序彻底崩塌前找到下一个立足点。手机业务持续承压,正逼着高通和联发科加快多元化、重新划定业务边界。其实两家公司早就动手了。
财报显示,手机业务直线下滑的同时,PC、汽车、数据中心等业务大幅增长。汽车是目前高通增长最确定的第二曲线:第三季度汽车芯片收入19.90亿美元,同比大增89%,创历史新高;2026财年全年汽车业务收入60.04亿美元,同比增长52%,年化营收运行速率已达80亿美元,超出此前预期。
数据中心是高通下一阶段的重点市场,主要来自两大云厂商的定制AI加速器与光互联产品。高通与亚马逊已达成多代产品合作,联手为大型AI数据中心开发规模化定制芯片,并共同研发高达1.6T及未来世代的光连接解决方案。双方还建立了一项认股权证结构,涵盖10年内高达600亿美元的亚马逊对高通潜在采购额。目前高通已开始为亚马逊生产,并将于2027财年第一季度开始产生营收。
最新报道还显示,高通的Agentic AI芯片已导入终端设备,并与SpaceX达成合作,为其计划建设的美国全国性地面无线通信网络提供硬件组件。高通表示,SpaceX将采用其Dragonwing系列组件用于基站部署,以支持通话和数据传输。
多方已签下多年期协议,规划中的基站数量将接近美国主要无线运营商当下的部署水平,部署工作明年开始推进。高通称,这是公司至今规模最大的一笔5G交易。
联发科走的是同一条路,在手机之外寻找第二增长曲线,且成效已经显现,对手机芯片单一驱动的依赖正逐渐减弱。第三季度财报显示,其智能边缘平台业务收入同比增长63%,占营收的58%,已是公司第一大收入来源。
9月,联发科首款AI加速器产品开始出货。公司在业绩会上透露,第四季度AI加速器相关收入预计达到25亿美元,将成为拉动当季业绩高增长的主要力量。
高通和联发科押注第二增长曲线,看起来是业务多元化,实质是在重构自身的产业定位。这两家公司过去都跟着智能手机周期走,行业冷暖直接左右业绩起落;如今它们都想挤进汽车、AI计算这类壁垒更高的新赛道,把发展边界重新划一遍。
从业绩数据的变动看,这些新业务正处在快速上升通道,而手机业务的下滑,让这些账单显得格外扎眼。
估值重构的多重博弈
手机业务持续下滑、新业务高速增长,两者拼出了当下行业最撕裂的画面,市场对前景的判断也因此分歧明显。分析人士认为,高通这类企业在汽车、数据中心等多元化经营上进展不小,但决定整体收入的仍然是手机芯片。
面对市场担忧,高通总裁兼CEO安蒙表示,到2026财年末,高通已逐步消化此前拖累业绩的几项不确定因素:技术许可业务的许可协议续签已经落地,苹果基带业务流失带来的影响、内存涨价对手机行业规模的冲击也在其中;中国安卓设备业务上季度已经触底,本季度实现环比复苏。
即便如此,高通对下季度的预期没能让投资者满意,股价随之下跌。公司预测2027财年第一季度营收在104亿至112亿美元之间,芯片与半导体营收在90亿至96亿美元之间。市场担心,在收入结构转型完成之前,公司利润率会一直承压。
一位长期跟踪半导体的分析师对作者表示,市场评估高通、联发科这类公司时,逻辑仍建立在手机芯片业务上;汽车、AI数据中心等新业务增势很猛,但整体价值还没被定价,要说服二级市场还得靠更长时间的持续增长。说到底,现在关键还是看手机市场什么时候回暖。
Counterpoint的预测数据显示,2026年全年全球智能手机SoC出货量预计同比下滑20%,2027年继续同比下滑3%-4%,最大的变量还是存储。数据指出,内存价格仍在上涨,第三季度环比涨幅收窄至5%-10%,第四季度预计继续环比上涨5%。
“一年涨个四五倍,这对于整个消费电子产业的影响非常大。”做了几十年科技行业的高通中国区董事长孟樸坦言,自己从业以来没见过存储这样涨价。至于存储价格何时回到正常水平,他给出的时间是2027年年底。“应该就是不会像以前继续大幅度的涨那么多,但是也不会下来。”
站在当下的产业节点回望,高通与联发科的三季度财报更像手机芯片黄金时代的一次谢幕,整个产业正经历增长逻辑的切换与价值重估。AI正在重新分配半导体产业的资源和资本,不确定性也随之陡然上升。11月5日,美股半导体板块全线大跌,已经说明了这一切。