黄仁勋被曝或卸任英伟达CEO:董事会评估解职可能,继任安排成难题
黄仁勋去留成疑,英伟达面临估值与管理层双重考验。
(本文作者为 奇帆商业,钛媒体经授权发布)
11月11日,英伟达方面传出的消息让人意外。《华尔街日报》援引知情人士的说法称,英伟达董事会正在考虑免去黄仁勋的首席执行官一职。路透社之后也跟进报道了此事。英伟达盘后股价一度跌去约8%,AMD和博通则各自上涨约4%和3%。
马斯克也加入了讨论。有人在社交平台上建议他聘请黄仁勋,马斯克回应称,这将是他的荣幸。
就在几天前,英伟达董事会还对外表示信任黄仁勋,并宣布就与他相关的争议启动独立调查。可如今,这位掌舵公司33年的创始人,却有可能离开。
眼下英伟达的业绩正处在最强阶段之一。最新一个季度,公司收入962亿美元,同比增长106%,数据中心业务贡献了其中的890亿美元。按此前给出的业绩指引,下一季度收入有望冲击1080亿美元。
全球科技公司仍在争相采购英伟达的芯片,投资者却开始重新评估:一家没有黄仁勋的英伟达,究竟值多少钱?
01 董事会的难题
黄仁勋的麻烦从10月底开始。美国媒体报道称,他与一名中国籍商业人士有私人往来。美国情报部门怀疑该人士牵扯情报活动,同时关注部分先进AI芯片是否经由第三方流入中国企业。
相关指控尚未得到最终证实。黄仁勋承认存在婚外关系,英伟达董事会表示,没有理由相信国家安全或公司机密已经受到损害。
11月8日,英伟达宣布启动独立调查。紧接着,《纽约时报》报道称,黄仁勋还与一名直接向他汇报的公司高管存在私人关系。这两起争议指向不同:一起可能涉及美国国家安全和芯片出口管制,另一起则关乎管理层行为规范以及潜在的利益冲突。
董事会要评估的范围,已经不只是黄仁勋的个人行为。监管机构会不会扩大审查、公司是否会遭遇股东诉讼、重要客户是否受到波及,这些都可能让董事会的判断发生变化。

图源:英伟达董事会独立调查声明
英伟达公司章程允许董事会通过多数票解除CEO职务。黄仁勋持有约3.6%的股份,无法单凭个人持股决定董事会投票结果。
换掉黄仁勋,制度上并没有跨不过去的坎,真正麻烦的是继任安排。英伟达有约4.2万名员工,黄仁勋手下仍有数十名直接汇报的管理人员。产品路线、供应链协调、大客户沟通,他长期亲自参与,重要业务之间的决策关系相当集中。
AI芯片要卖出去,离不开多条业务线配合。芯片设计、先进封装、服务器系统、客户部署环环相扣,黄仁勋直接协调各业务负责人,曾帮英伟达把决策周期压短。
公司没有公开明确的CEO继任安排。外界讨论的人选包括首席财务官Colette Kress,以及长期参与GPU计算业务的Ian Buck。Kress熟悉财务管理和资本市场,Buck拥有技术及数据中心业务经验,两人均未被正式确认为接班人。
DA Davidson分析师Gil Luria在接受路透社采访时指出,英伟达缺少明确的继任计划,立即撤换黄仁勋可能相当困难。
接棒的人要接手的业务关系很复杂。台积电担着关键芯片的制造,微软、谷歌、亚马逊和Meta等大客户则依据英伟达的产品路线,安排未来数年的算力投资。供货规模、芯片性能、发布时间只要有变动,这些客户的数据中心建设都可能受影响。
董事会可以通过投票更换CEO,黄仁勋多年积累的技术判断、管理关系和客户信任,却无法在一次会议后完成交接。
02 英伟达的估值,开始重新计算
黄仁勋可能离任的消息,给英伟达股价带来了新的压力。
11月11日,英伟达盘后股价一度下挫约8%,AMD和博通则分别涨了约4%和3%。管理层可能变动的消息让投资者担心产品研发和客户关系受影响,同时他们也在盘算竞争对手多拿订单的空间有多大。
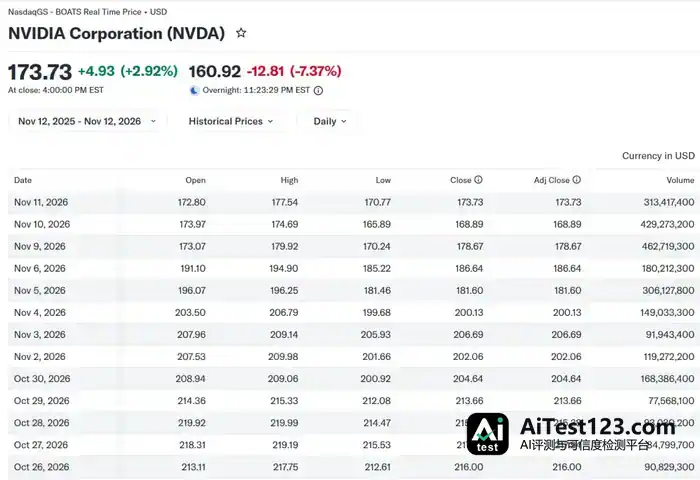
图源:Yahoo Finance 英伟达历史股价
不过,英伟达眼下的经营数据依然很硬。
最新一个季度,公司营业利润637亿美元,净利润约597亿美元,数据中心业务收入同比增幅117%。微软、谷歌、亚马逊和Meta还在加码AI基础设施投入,全球算力需求继续托着英伟达的收入往上走。
换掉一位CEO,这些客户不会马上就停下采购。
CUDA软件生态、GPU架构、网络设备加上系统集成能力,已经拼成一套完整的技术体系。客户要想换供应商,模型、软件、数据中心系统都得重新适配,迁移成本比买普通硬件高得多。
已有的客户合同、研发团队和供应链体系,同样不会因为黄仁勋走人就凭空消失。
短期真正压着英伟达的,恐怕不是订单跑掉,而是估值溢价被压缩。
资本市场给英伟达的定价里,装着对未来AI投资规模、产品迭代速度和经营执行力的预期。技术路线和商业决策长期由黄仁勋主导,投资者对他的信任本身就是估值的一部分。
管理层不确定性一升,哪怕收入和利润还在涨,市场愿意给的估值倍数也可能往下调。
英伟达在AI产业链里的角色,也不只是卖芯片。
它通过股权投资、战略合作和长期供货安排,跟部分云计算及AI基础设施企业绑得很紧。CoreWeave就是典型一例:这家公司靠大规模GPU集群对外提供算力服务,英伟达既是它的重要供应商,也是它的投资方。
这类企业的扩张,高度依赖GPU供应、客户合同和外部融资。一旦英伟达管理层调整影响到产品交付预期,相关算力服务商也可能被波及。
AMD和博通能捡到多少机会,还得看英伟达是否真出现经营上的空档。
大型云计算公司有动力引入第二家芯片供应商来分散采购风险。可技术验证、软件适配和系统部署都要时间,市场份额不会因为一条人事消息就立刻重排。
英伟达最需要稳住的是新一代GPU的研发和交付计划。芯片设计、先进封装、代工产能和客户部署之间卡着严格的时间表,哪个环节延误,大型客户的采购节奏都可能被打乱。
如果黄仁勋留任,调查也没发现影响公司经营的重大问题,投资者的注意力可能重新回到AI芯片需求上。要是改由内部高管接任,市场则会盯着产品路线和供应链能不能保持原来的执行效率。
调查若出现涉及出口管制或其他违法行为的实质证据,风险还可能延伸到监管处罚和业务限制。
说到底,决定英伟达长期估值的不是CEO换不换,而是管理层变化会不会伤到产品交付、客户采购和未来的利润增长。
03 中国市场的变数
黄仁勋一直主张英伟达要继续参与中国市场。
美国对先进AI芯片的出口限制不断收紧,他多次公开表示,中国有庞大的开发者群体和AI应用需求。美国企业如果长期供不上货,中国客户可能转向本土芯片,慢慢搭起新的计算生态。
英伟达最新财报显示,中国先进芯片销售受限,并没挡住公司整体收入的增长。
英伟达数据中心业务在截至2026年7月的这个季度录得890亿美元收入。根据公司提交的季度报告,同期数据中心业务收入中,面向中国出货的Hopper数据中心产品贡献的占比不足1%。
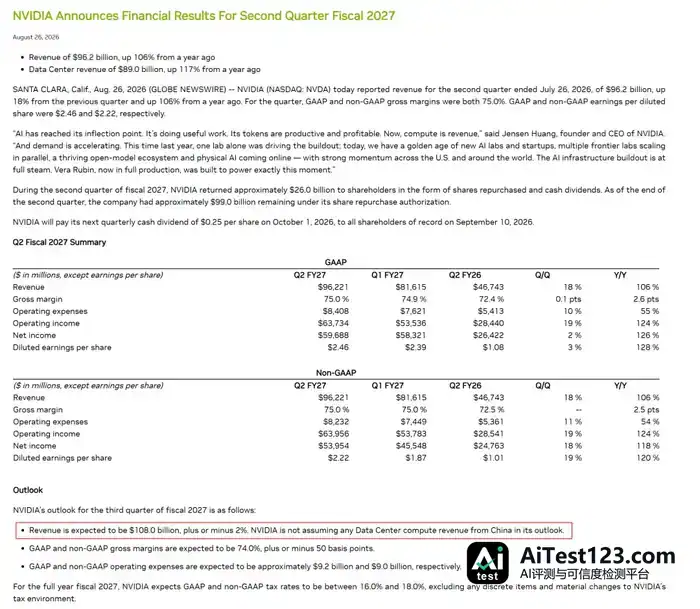
配图来自英伟达的季度财务报告。
英伟达给下一季度的收入指引是1080亿美元,其中同样未把中国市场的数据中心计算收入算进去。
看英伟达在中国市场的长远价值,光盯着当季芯片卖了多少是不够的。
企业买AI芯片,通常还得配套搭软件环境、部署模型、调整运维体系。客户一旦围绕某套计算架构把钱投下去,日后想换平台,就得再掏一笔额外成本。
美国的出口限制正促使中国AI企业另找算力来源。国产GPU、云计算平台以及配套软件生态因此多了被适配的机会。迁移拖得越久,英伟达日后想把客户拉回来,难度恐怕越大。
黄仁勋眼下这场争议,还可能让美国监管部门把更多目光投向英伟达。
一些美国国会议员已提出,要加强对先进AI芯片的出口审查。相关情报指控目前尚未得到证实,但芯片流向这件事,可能让英伟达的对华业务面对更严的监管要求。
一直以来,黄仁勋本人都是公司开拓中国市场的重要推手。一旦董事会决定换掉CEO,新管理层的对华策略就会成为新的变量。
接任者可能更看重美国这边的监管风险,争取出口许可时没那么用力;也可能沿用现有的商业立场,在合规范围内继续维护中国客户关系。眼下没有公开证据显示,潜在接班人已经就调整中国战略拿定了主意。
华为昇腾和其他国产AI芯片厂商,或许能拿到更多争取客户的机会。不过芯片产能、软件兼容性以及实际使用成本,仍决定这些机会能不能变成订单。
11月17日,英伟达计划发布新一季度财报。市场此前盯的是数据中心收入、AI芯片需求和新产品供应,现在还得等董事会调查和管理层安排的进一步消息。
英伟达的技术生态和客户基础已经摆在那里,黄仁勋离任不会让这些优势马上消失。管理层能不能平稳交接、产品能不能按计划交付、美国出口政策会不会继续收紧,都会影响公司下一阶段的增长。
英伟达已经证明,自己的芯片很难被替代。黄仁勋的去留,正检验这家公司能不能摆脱对创始人的高度依赖。