AI基建股4.2万亿美元蒸发:卖铲盛宴要散场?
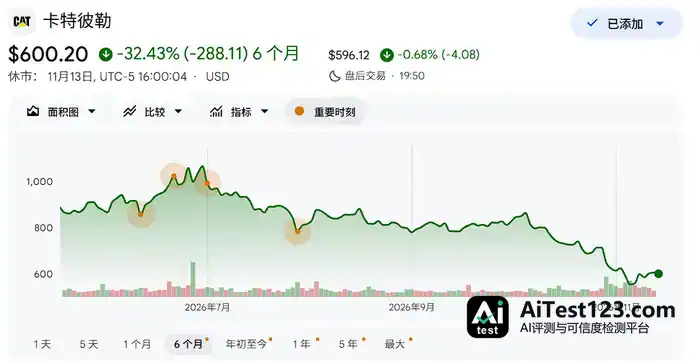
6月以来,卡特彼勒跌44%、Oklo暴跌49%。分析师直指根源:投资者将传统工业股当成长股炒作,估值严重虚高。此次抛售的另一重要背景,是美国中期选举后数据中心监管政策走向的不明朗。基本面仍具韧性——卡特彼勒积压订单达780亿美元,多家企业营收增长已锁定至2027年。
从今年6月到现在,全球制造、公用事业和矿业公司的市值加起来少了4.2万亿美元。这一轮抛售把此前12个月同类企业积攒的9.4万亿美元涨幅砍掉了近一半,一度火热的AI“卖铲”交易正快速掉头。
英国《金融时报》的分析显示,在媒体报道里跟数据中心建设绑得越紧的公司,跌得越狠。从给超大规模数据中心配套的燃气发电机组厂商,到连接AI服务器机架所需的高端光纤企业,这些曾经的抢手标的眼下都在被抛售。投资者的信心已经松动。工业板块成了今夏以来标普500指数中表现第二差的板块,只比科技板块稍好。
市场风向变化背后是更大的担忧:超大规模云计算企业不断靠债务融资把资本开支推高,美国国内对数据中心建设的政治阻力又在上升,两相叠加,投资者开始怀疑这轮建设热潮还能不能撑下去。
龙头企业市值腰斩
数据中心燃气发电机组的主要供应商卡特彼勒(Caterpillar)过去六个月跌超30%。6月30日股价创下历史高点后,其市值已缩水214亿美元,跌幅44%。
核电企业Oklo今年1月刚跟Meta签了供电合同,股价照样重挫49%。暖通空调系统制造商Comfort Systems和光纤制造商康宁(Corning)同期市值也都掉了一半左右。
德意志银行高级美国经济学家Brett Ryan对英国《金融时报》表示,之前有大量机构资金“盲目涌入”这类交易,“可能助推了部分企业过于乐观的估值”。他还说,股票市场正在“向信贷市场早已发出的信号靠拢”,而信贷市场对数据中心建设中风险融资的增长早就敲过警钟。
风险投资人、麻省理工学院研究员Paul Kedrosky说得更直白:把传统工业企业当成半导体股票来炒,本身就是个错误。
“在与对冲基金和家族办公室的讨论中,‘一切都是成长股’这种论调无处不在——这当然是荒谬的。”
不过股价承压的同时,不少企业的经营基本面仍然稳当。美国政府最新数据显示,截至今年9月的12个月里,美国数据中心建设支出(不含IT设备与芯片)达到960亿美元。
发电业务的韧性,从第三季度数据里也能看出来。卡特彼勒积压订单冲到创纪录的780亿美元,发电业务销售额同比涨了75%,背后拉动力主要来自数据中心。西门子那边,数据中心相关电气设备的订单积压在2026年增加60%,规模到70亿欧元;伊顿同类订单同比翻了一倍。还有多家燃气轮机制造商透露,2026年前九个月拿到的订单已有数十亿美元。
Dell'Oro Group分析师Alex Cordovil表示,“就这些企业的营收基本面和潜在盈利前景而言,我们仍然看到非常强劲的预期。”他补充说,电气化和供应链重构等更宏观的趋势仍在支撑众多工业企业的核心业务,“建设并未减速……积压订单处于历史高位,这意味着至少到2027年,营收增长已基本锁定。”
工业控制设备制造商Allient首席执行官Richard S Warzala在11月5日的业绩电话会上表示,对AI的需求不会下滑。
“即便对新数据中心的建设实施暂停令,那些已经开工的项目也必须完成。”
对订单积压数据,Kedrosky持保留态度。他认为这是滞后指标,反映的是此前的预期,而不是当下的真实需求。他还指出,企业存在“双重乃至三重下单”的现象——为了在感知到的供应紧缺中抢占排队位置而超额备货。
Brett Ryan的判断更直接:股票市场正在完成一次迟来的估值校正,向信贷市场早已传递的风险信号对齐。这场持续数月、市值蒸发逾4万亿美元的调整,本质上是资本市场对“一切皆成长股”叙事的系统性重新定价。
中期选举后的监管不确定性
这轮抛售还有一个重要背景:美国中期选举后,数据中心监管政策往哪走并不清楚。本月的中期选举中,限制数据中心建设的提案得到美国选民广泛支持,但实际影响目前仍不明朗。
花旗研究在选举后发布的报告中指出,更严格的监管预计会给数据中心行业带来更多波动,不过大范围限制建设的可能性仍然较低。
星座能源(Constellation Energy)首席执行官Joseph Dominguez表示,选举后的市场反应是“过度反应”,并强调民主党人“非常在意”保护数据中心的蓝领就业岗位。
德意志银行的Ryan则认为,即便部分地区出台禁令,也只会把建设需求挤到监管更宽松的地方去。
“归根结底,如果市场对这些设施存在需求,它们终将在某个地方建成。”