

机器人IPO与借壳通道收紧:老股6.5折甩卖,融资窗口关闭
我最近看到,人形机器人的大泡沫正在破裂。 首先,比较致命的是IPO通道,不论是A股、港股IPO,多数机器人公司已经心知肚明,窗口基本关闭了。 其次,想借壳上市的公司,也不要想了——很难走通了。 退出通道一关闭,融资难度就会指数级增加。今年年初那种盛况将成历史:3个月融一轮、每轮融10亿的画面,将很难再有。 IPO通道在
人形机器人这轮大泡沫,眼下正一点点裂开。
最要命的是IPO这条路。A股也好,港股也罢,大多数机器人公司心里都清楚:窗口基本关上了。
想借壳上市的企业同样别抱指望,这条路也很难走通。
退出通道一堵,融资难度就成倍往上翻。今年年初那种3个月融一轮、每轮融10亿的热闹场面,往后怕是难再见到。
IPO通道正快速收窄
最近监管层在IPO上的态度,已经放出一个很明确的信号,这一点相信大家都看到了。
11月3日,外媒报道称,中国证监会已在闭门会议上要求大型券商和银行放慢IPO业务节奏,在审项目继续推进,新申报暂时不再接收。
在机器人行业,这几乎快成了共识:只要沾上机器人,就别惦记着快速冲IPO。
港股也算不上避风港。境内企业去香港上市,既要走证监会的境外上市备案程序,也要过港交所的审核。换个上市地点,并不等于能绕开内地监管。
另外还有一条路:买壳上市。
这条路原本被不少人寄予厚望,看成退出方式之一。可现在看,一样不好走。
智元机器人就是个值得观察的样本。它此前通过收购拿到上纬新材的控制权,市场一度把它当成资本化的典型。
结果2025年10月,上纬新材公告称,未来3年内,智元没有借壳上市的计划或安排。
智元这样的头部企业借壳都不顺,其他公司短期内更不用想。
资本开始撤退,老股打折是个信号
近来一批机构在打折出售机器人公司的老股。这种心态不难理解。
过去10年,不少投资人把钱投进A行业没赚回收益,投进B行业也没赚回收益。
今年好不容易看到机器人火了,本想着投进去2-3年能退出、回一口血,结果又撞上退出通道关闭。
这说明什么?追涨杀跌从来没有好结局,散户如此,股权投资人更是如此。只有在涨跌出现之前就比别人看得早一步,才赚得到投资的钱。
如果你是看到机器人火了才入场,那很容易埋进泡沫里。
10月29日,证券时报披露,近两个月具身智能赛道频繁出现老股转让,报价普遍只有上一轮估值的6.5折至8折。
问题是老股现在并不好卖。大家都知道退出难了,已经开始“杀跌”,谁还愿意接你的盘?
机器人公司的老股,今年上半年估计还好卖。
艾媒咨询的统计数据显示,2026年上半年国内具身智能赛道的投融资事件共172起,涉及金额1091.74亿元;头部企业中,已有多家估值突破200亿元。
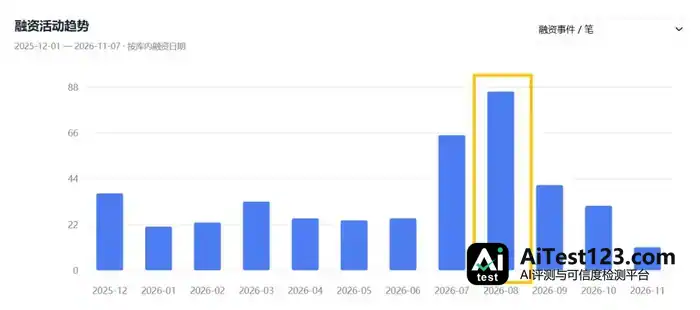
进入下半年,尤其是9月之后,老股基本卖不动了。铅笔道Pro数据库(见下图)显示,今年9月以后,机器人、具身智能的融资热度掉得很快。
不少创业者在赌命
这一轮泡沫里,谁最危险?创业者。他们押上的是自己的身家性命。
这波融资跟10年前那波不是一回事。10年前的融资,或许才算得上真正的风险投资——项目败了,只要钱花得正当,投资人认赔。
机器人企业融资,很多都带对赌条款(企业或创始人承担连带责任):公司一旦倒闭,不少创始人得自己掏钱,把投资人的股权回购回去。
现在哪家机器人企业融资不是10亿起步?10个亿,有几个创业者拿得出来?得卖多少套房?
我看到的景象是,很多创业者还泡在泡沫的快感里,把创业该有的节约忘了个干净,花钱大手大脚。
上半年的盛况我有所耳闻:有创业者为了资本运作宣传,愿意花30万、50万投放1篇软文。媒体是受益方,但我还是要说,这种奢侈有点像崽卖爷田不心疼——田是谁的?投资人的。
接下来,行业要经历一轮残酷的筛选。
已经拿到钱的企业,该珍惜这笔资金红利。别再把主要精力放在下一轮融资、抬高估值和资本运作上,把钱投到产品研发、客户交付、技术迭代和商业化中去。
否则,再想走别的路子,企业只有死路一条。
当然,行业里也有一批扎实的机器人公司,收入已经做到1-2亿,估值也就20来亿。泡沫在的时候,它们看着吃亏:别人融几个亿,自己只融几千万;别人估值几百亿,自己可能才十几亿。
等泡沫退去,局面就倒过来了。
融资少一点,资金消耗就没那么大;估值低一点,业绩预期和队伍压力就没那么高;业务扎实一点,哪怕资本市场不再给钱,企业仍有机会活下去。
最后,人形机器人产业的长期价值,我并不怀疑。但产业有未来,不等于每家企业都有未来。
泡沫破灭不可怕。可怕的是,有些企业从没想过,当资本不再接力,自己该怎么活。
本文不构成任何投资建议。

















