

灵光2.0权限受限:小红书与Rokid用AI眼镜补上感知短板
自从Muse走红后,互联网大厂、大模型公司和AI创业者们纷纷快马加鞭端上自家的个人Agent,目前国内市场声量最高的是千问Go、微信小微、灵光2.0和Today AI这些。 最近灵光铺天盖地宣传下来,还真以为中国Muse驾到,阿里、字节通通闪开,结果实测下来拉了裤里。 灵光2.0可以接入日历、闹钟、百度网盘、QQ邮箱等
Muse走红之后,互联网大厂、大模型公司和AI创业者都加快了个人Agent的上新节奏。眼下国内声量靠前的几款,是千问Go、微信小微、灵光2.0和Today AI。
灵光最近的宣传铺天盖地,看架势像是中国版Muse登场、阿里字节都得让路。实际测下来,表现并不理想。
日历、闹钟、百度网盘、QQ邮箱这些系统和第三方服务,灵光2.0都能接。可微信、抖音、小红书、美团这类高频生活场景,授权接口基本没开;阿里自家App也只打通了支付宝和钉钉。方向没错,权限不够,用起来终究差点意思。
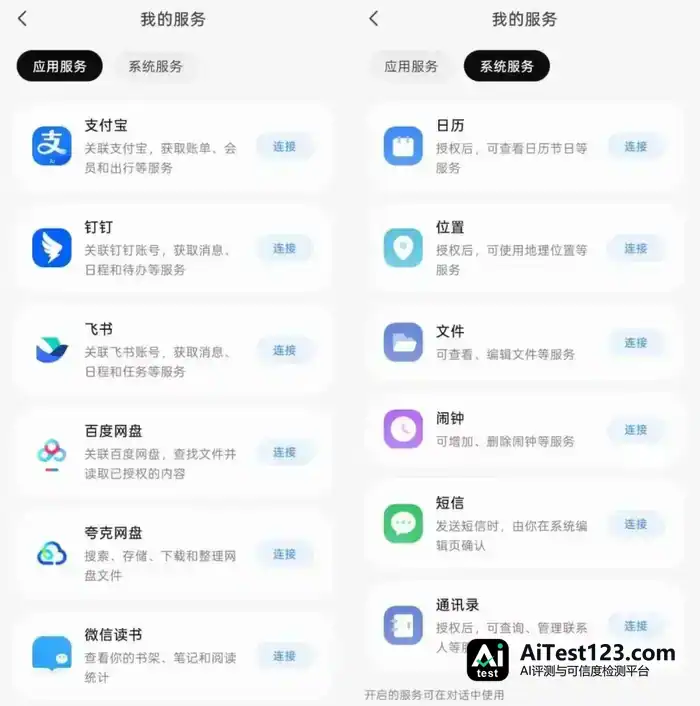
国内App生态向来各守围墙,豆包手机助手此前就遭到过大批应用抵制,灵光能深度绑定的国民级应用同样有限。它选“生成应用”作切口,最后碰上的还是应用分发和数字服务交易那道老边界。
这么看,灵光缺的并不是靠一次产品迭代就能补上的东西。它背后是“在手机对话框里做个更聪明的Agent”这条路共同的天花板:Agent能读懂意图,却很难稳定地触达意图指向的真实世界。
权限握在别人手里,场景握在别人手里,数据也握在别人手里。每个动作都得穿过一层又一层应用壁垒才能落地,Personal Agent里“个人”那部分,也就被稀释成了一种看平台脸色行事的有限代理。
小红书和Rokid最近联手做的“小红书蜜薯”,给出的不是同一道题的另一解,而是把题面挪了个位置。
01
Siri没完成的事,AI眼镜接着干
过去几个月,Personal Agent被一再称作消费级AI的“下一站”。按设想,它该长期记住一个人的偏好,在没人盯着时主动发现需求,并在授权范围内把事办完。这个愿景其实不新。
Siri、Alexa都许过类似的角色,最后大多停在“问答”和“指令”上。技术条件撑不起一个真正可靠的主动助手,平台也没有开放权限的动力。
真正的卡点不在模型能力,而在“感知位置”。手机是目前Personal Agent最主要的载体,可它本质上是个要拿起来、要盯着看、要动手操作的设备。
Agent想知道用户此刻在做什么、看到什么、需要什么,只能靠用户主动输入,或者调用手机里已经沉淀的历史数据。这种“事后感知”决定了手机Agent的主动性始终带着结构性延迟:它知道你昨天搜过什么,却很难判断你此刻站在街对面的是哪家店。
AI眼镜给出了另一种可能。摄像头与传感器天然对着佩戴者的视线、听觉和运动状态,形成连续的第一人称数据流。Agent由此有了在需求发生的“此刻”介入的物理条件。
超级小爱装进了小米AI眼镜里,第一视角拍摄、物体识别、翻译、扫码支付都能用; Rokid Glasses则把提词、导航和实时翻译投到镜片前方,信息直接出现在视线里,不用再低头看手掌。
这些功能单拎出来都不算惊人,凑到一起却指向同一个方向:Agent从“你来找我”变成“我正好在场”。
灵光所代表的Personal Agent愿景,长期缺的正是这一环。大模型擅长记忆、规划和执行任务,但少了持续在场的感知终端,再强的规划也只能建立在用户“告知”之上。眼镜补的,就是那个在用户开口前已经开工的感知入口。
Rokid做的事,说到底是在回答“Agent住在哪里”。2026年6月发布的YodaOS,是一个以智能体为核心、去掉传统App架构的操作系统。它的意义不在多了一个OS,而在把眼镜从“跑应用的硬件”改造成“承载智能体的平台”。
配套的AIUI Studio把开发门槛又压低了一截:浏览器端就能完成智能体的设计、调试和发布,开发者甚至没有实体设备也能模拟运行环境。
到2026年下半年,其开发者社区注册规模约3.5万人,Agent Store上架智能体超过500个。数字算不上惊人,但放在一个尚未定型的硬件品类里,这意味生态雏形正在形成:有人愿意为这副眼镜写“技能”,而不是只等厂商自己迭代功能。
小红书补的是另一端。它的Agent“蜜薯”此前停留在站内助手阶段,要等用户搜索、提问才回应。和Rokid眼镜结合后,一个关键变量变了:用户不必先把现实场景“翻译”成文字描述,眼镜的摄像头和传感器能把“此时此地”直接喂进决策链条。
看到一家餐厅,问一句“这家怎么样”,蜜薯会结合拍摄画面和社区笔记给出判断;翻菜单时,它持续识别新菜品,再按人数和口味偏好给搭配建议。
小红书把这种模式叫“渐进式感知”,关键在于Agent获取信息的时机,从“用户主动汇报”变成了“场景自然流露”。
对一个长期被诟病“缺少消费交易数据”的社区平台来说,这层线下感知能力的战略价值,比短期卖出多少副眼镜更让人在意:社区内容第一次和用户的即时决策现场有了物理连接。
02
做生态苦做硬件卷,做平台才有网络效应
验证成功和规模成功之间,还横着几道不好迈的坎。Rokid得让人看到眼镜不只是“能拍照、能翻译、能导航”的功能堆叠,而是能装下第三方智能体的平台,不然硬件迟早滑进价格战;小红书则要让攒了十几年的生活经验走出App,钻进用户来不及掏手机的那些时刻。
一边缺场景的纵深,一边缺身体的落点。这种互补,比单纯比产品参数更贴近Personal Agent从演示走向日用的真实路径。
端侧算力成熟是底子。混合AI架构正被行业普遍接受:终端跑高效的垂类模型,管实时感知和快速反应;云端扛更重的推理和长期记忆。
眼镜不必在本地算完所有东西,它只要做感知链条上离人最近的那一环。高通把这一趋势说成“从以智能手机为中心转向以智能体为中心”,计算怎么分布变了,入口怎么定义也变了。不过入口迁移从来不只关乎技术。夸克AI眼镜把千问助手和支付宝、高德、淘宝、飞猪的场景打通,想让眼镜变成阿里服务体系的“随身触手”;小米则把超级小爱塞进已有的智能家居和手机协同体系。
两家的共同点是,眼镜本身不生产服务,它生产的是服务被调用的时机。谁攥住时机,谁在Agent调度服务时就站得更靠前。这也解释了Personal Agent赛道眼下的分化。
大厂做Agent,手里有现成的账户、支付和生态,不用从零拉新,也不用另接通道。创业公司做Agent,只能钻更窄的缝:要么在垂直场景里做出大厂不愿做的深度,要么用软硬一体的办法把感知入口握在自己手里。
祝铭明和Rokid选的是后一条,用带显示的AI+AR眼镜切进商务、文旅和工业场景,在Meta绝对领先的全球格局里,靠“显示”这项差异守第二的位置。
可这不等于眼镜已经解决了Personal Agent的全部问题。IDC分析师指出,智能眼镜真正的用户价值还有待挖掘,行业仍处在从“尝鲜”往“工具”过渡的阶段。第一人称感知带来的数据隐私边界、公共场景里的交互规范、续航和重量的物理限制,都是还没收敛的变量。
眼镜补上的是感知层的一块拼图,不是终局答案。
IDC数据显示,2025年全球智能眼镜出货1477.3万台、同比增长44.2%;中国市场出货246万台、同比增长87.1%。Omdia统计,小米以31.9%的国内份额排第一,Rokid以28.5%跟在后面,两家合起来拿走六成以上市场。

2026年上半年行业退货率在30%至70%之间,过去两年上线的两百余项AI功能,用户长期使用率不到6%。也就是说,不少卖出去的眼镜并没从“尝鲜设备”变成“日常佩戴设备”。
这给Rokid和小红书的合作摆了一道暗考题。蜜薯值不值钱,取决于用户愿不愿意在真实消费场景里习惯性对着眼镜说话、让眼镜一直感知。佩戴率要是不稳,渐进式感知的数据链就会常断,Agent的“懂你”也就退成偶尔露一手的演示。
眼镜眼下装的更像一个技术验证场:验的是实时多模态、主动服务和长期记忆在真实环境里能不能用,而不是一个已经成熟的大众入口。小红书对这事的定位也显得克制,先磨能力,再谈规模。
更大的背景是,AI眼镜赛道正打一场密集的“百镜大战”,小米、华为、阿里、理想等玩家入场,把价格和渠道的竞争顶到台前。Rokid走的是操作系统、开发者生态、线下专卖店体系这条路,是道窄门——门槛更高,回报更慢,但智能体生态一旦形成网络效应,硬件的可替代性就会往下掉。祝铭明把千万台销量目标定在2030年之前,还说“做不到就是我们输了”。这个时间尺度说明,当下争的不是终局份额怎么分,而是“谁能留在用户鼻梁上、谁能让开发者在平台上赚到钱”的资格赛。
Personal Agent的竞争,正从“谁的模型更聪明”转向“谁离人的意图更近”。手机曾经最近,可它的交互逻辑要求人先动手。眼镜不用,戴上就行,感知已经开了。这个细微差别,或许比任何一次模型升级都更接近Agent从“可用”走到“有用”的那道门槛。











