

黄仁勋辞任英伟达CEO:5300亿美元表外承诺谁来签
距离倒闭最远的一天,黄仁勋离开了办公室
(本文作者为 强调Next,钛媒体经授权发布)
11月12日,英伟达董事会发布公告,黄仁勋卸任总裁、CEO及董事职务,当即生效。接棒的是CFO科莱特·克雷斯(Colette Kress),她以临时CEO身份兼任;董事长一职则由董事哈维·琼斯(Harvey C. Jones)出任。英伟达成立33年,董事长这个位子还是第一次有人坐。
事情起于一场私人风波。11月8日,黄仁勋向员工承认对妻子不忠,随后又有报道说他与公司一名员工关系亲密。四天之后,他离开了公司。当天英伟达开盘一度跌约14%,市值跌破4万亿美元,收盘时跌幅收窄至4.34%,报166.19美元。11月以来股价已累计下跌约两成。伯恩斯坦把目标价从400美元下调到200美元。
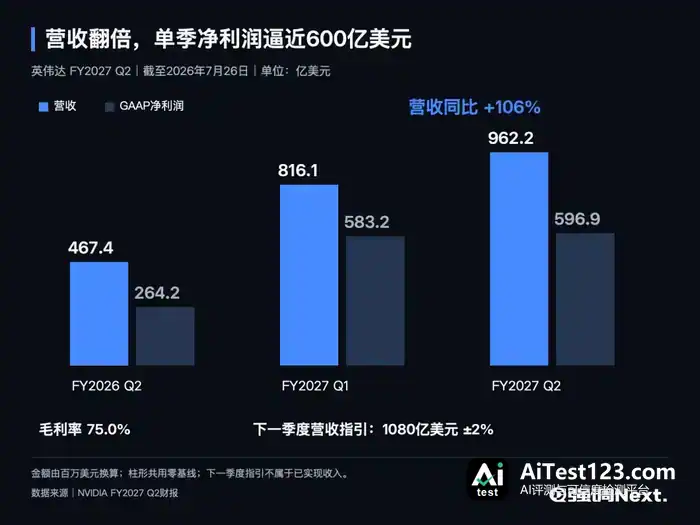
可生意本身眼下正红火。上个财季营收962亿美元,毛利率75%,下一代平台Vera Rubin已经量产。市场抛售的理由在财报之外。过去三年,黄仁勋一个人替整个AI产业扛着两件事:新品先发给谁、供应链按什么节奏备货,他拍板;客户借不到钱,他拿英伟达的信用去担保。这两件事,公司里没有任何一个岗位写着该由谁负责。
60个直接下属,没有一个二号人物
英伟达市值一度站上5万亿美元,却始终没有董事长,也没有首席运营官,直接向黄仁勋汇报的高管大约60人。《财富》杂志还提到,公司长期缺一个首席合规官。
黄仁勋对这套架构颇为得意。他不开一对一会议,芯片、网络、软件、整机柜的方案摊在同一张桌子上当场定夺,英伟达一年一代的迭代速度就是这么跑出来的。代价是公司里没有二号人物。他表示过希望下一任CEO出自公司内部,却从不做传统意义上的接班计划,理由是自己一直在把经验传给同事。乔治城大学研究CEO继任的副教授Jason Schloetzer对《财富》说,董事会没有提前一两年向市场交代接班安排,是个错误。
董事会这次的人事安排也值得看一看。克雷斯现年59岁,从2013年开始担任CFO,这回是兼任CEO,财务那一摊仍由她负责。琼斯73岁,做过Synopsys的CEO和执行董事长,1993年就加入了英伟达董事会。管财务的人进了CEO办公室,董事会里资历最深的成员则接过董事长头衔,正式接任者内外都在考虑范围内。这套过渡方案图的是稳住局面。至于技术路线今后由谁拍板,公告里只字未提。
往后一段时间,英伟达的大事要由董事会和一位临时CEO商量着办。比起黄仁勋一个人说了算的时候,这家公司的胆子会小一些。
订单排到了2028年,但“攒局”的人没了
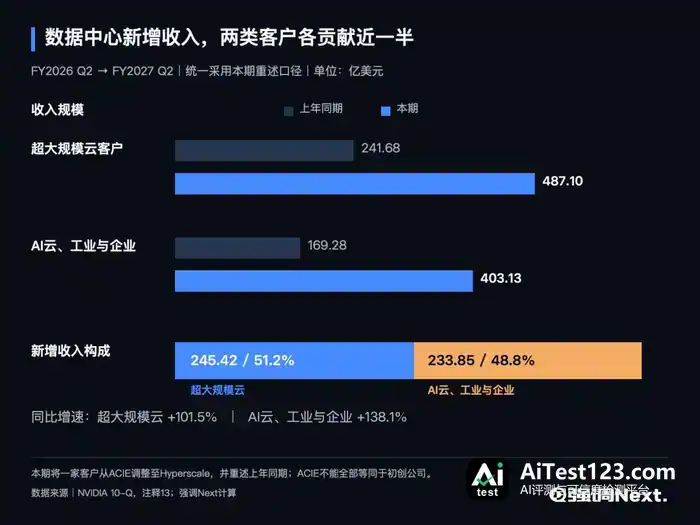
短期业绩并不需要担心。截至7月26日的2027财年第二财季,英伟达营收962亿美元,同比增长106%;数据中心收入890亿美元,占总营收的92.7%。Vera Rubin已经全面量产,预计贡献约两成数据中心收入。公司给本季度的营收指引是1080亿美元。亚马逊计划在2027、2028两年再部署200万块英伟达GPU。
这些布局都是黄仁勋离职前敲定的。芯片迭代有成熟的工程团队在推进,CUDA开发者生态积累了十几年,就算换了CEO,客户也不会第二天就动手改代码。DA Davidson把目标价从300美元下调到200美元,评级维持在买入,依据是产品领先地位还能守住。
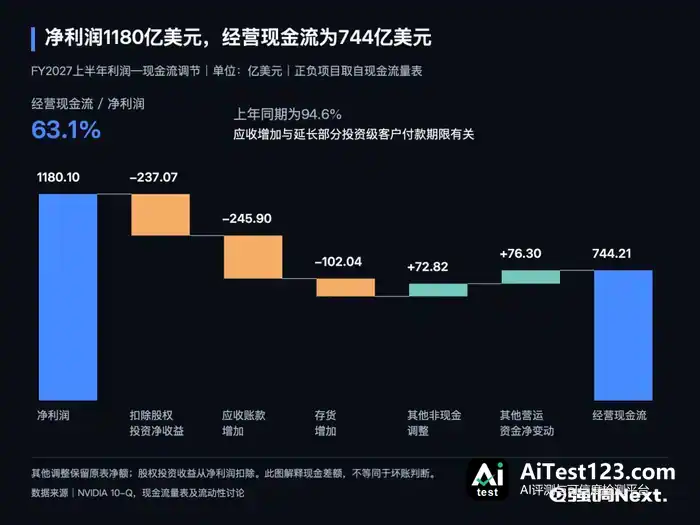
但光看利润还不够,现金回笼同样要盯。2027财年上半年,英伟达净利润1180亿美元,经营现金流744亿美元。两个数字之间的差距,跟股权投资收益调整、应收账款和存货增加有关。财报的说法是,应收账款之所以增多,部分原因在于给一些投资级客户放宽了付款期限。
但同一份报告的后半句切中了要害:没有黄仁勋,英伟达编排整个AI产业的能力可能减弱。
黄仁勋这几年做的事,卖芯片只是其中一块。新品先供给哪家云厂商、哪家新云公司值得投、哪家模型公司的数据中心由英伟达出面担保,拍板的都是他。供应链也盯着他,上游厂商愿意为尚未发布的产品提前扩产,靠的就是他在台上公布的出货节奏。
这类判断凭的是他多年积累的个人信用,没办法写成流程交接下去。克雷斯跟黄仁勋一起开了十几年财报电话会,财报和指引她讲得清楚。可要让供应商和几家云厂商的一号位像信任黄仁勋那样信任她,还得花时间。
5300亿美元的承诺,以后谁签字
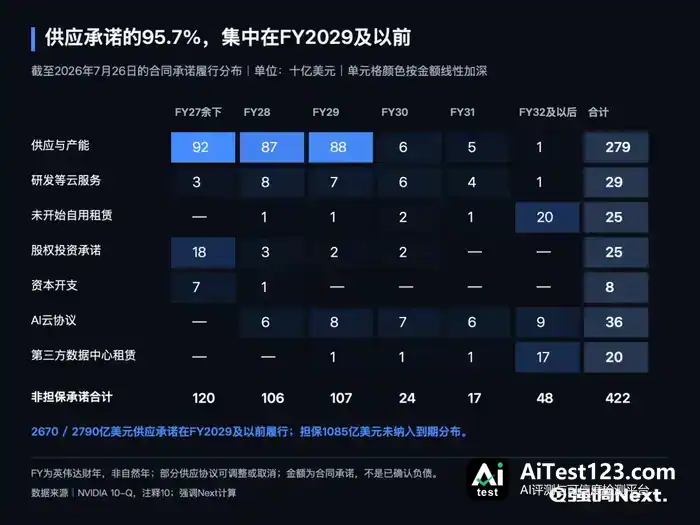
英伟达这一年多了一重身份:替客户做融资担保。SemiAnalysis 9月的一份测算显示,英伟达的供应与产能承诺从1190亿美元增加到2790亿美元,各类担保从35亿美元增加到1085亿美元。加上其他项目,表外承诺合计约5300亿美元,表内负债是910亿美元。
担保里最大的一笔在俄亥俄州。SB Energy在当地建一座4.25GW的数据中心,租给OpenAI二十年,英伟达为土地、电力和厂房兜底。OpenAI要是付不起租金,账算在英伟达头上。
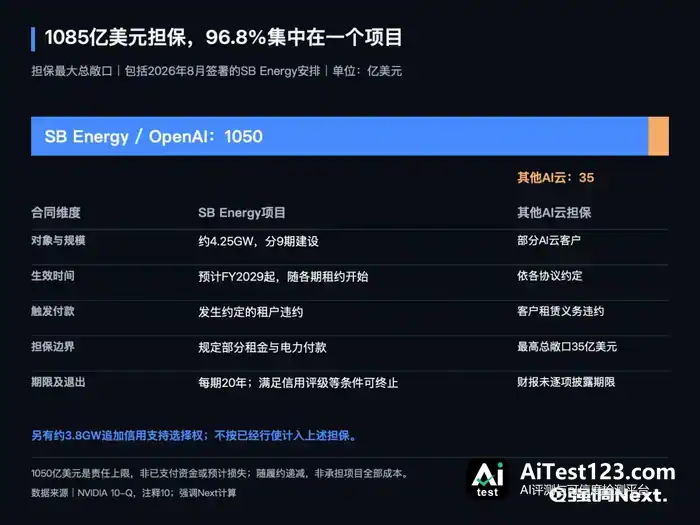
股权投资的摊子也很大:OpenAI300亿美元,Anthropic最多100亿美元,另有CoreWeave、Nebius等新云公司的股份。8月发财报时,英伟达还宣布和Apollo、贝莱德、黑石、布鲁克菲尔德、高盛、KKR一起搭算力融资平台,计划撬动5000亿美元以上的第三方资金。
打法是这样的:GPU卖出去的当天,英伟达就按足额毛利确认收入;买家大多够不上投资级,银行不愿放贷,英伟达便通过担保和入股帮他们增信。客户拿到贷款,回头再买更多GPU。外界把这叫作循环融资,批评声一直没停。今年夏天,俄亥俄项目的担保最初谈的是2500亿美元,投资者提出异议,最终压到1200亿美元以下。
那一次是黄仁勋自己退的步。往后类似的单子,得先过克雷斯和琼斯这一关。一位干了13年CFO的临时CEO,加上一个刚握到实权的董事会,辞职消息公布前后又有至少六位分析师下调评级,很难指望他们再批一笔上千亿美元的担保。
担保一收紧,最先感到压力的是新云公司和独立模型实验室。它们的融资成本会上升,下单节奏会放慢。英伟达数据中心业务中,AI原生公司、企业和主权客户这一块上季度同比增长138%,增速超过几家云大厂。
备选的芯片,离正式订单近了一步
英伟达在AI加速器市场的份额,2023年维持在九成左右,按今年的估算落在74%到81%之间。TrendForce给出的预测是,2026年定制芯片销量将增长约45%,GPU出货增长16%。谷歌已开始对外销售TPU,Anthropic签下最多100万块,Meta也在洽谈数十亿美元规模的部署。
不过这些客户并没打算离开英伟达。Meta就用自研芯片跑推理,前沿模型的训练依旧交给英伟达。它们真正想要的是议价权。过去坐在谈判桌对面的是黄仁勋,手里的筹码是下一代产品的优先供货和路线图上的配合。英伟达还推出NVLink Fusion,把自家互联技术开放给定制芯片,客户即便用了别家的芯片,机柜里仍留着英伟达的网络。
眼下对面换了人,正式CEO是谁还没定。站在云厂商采购负责人的位置上,这时候没有理由加码英伟达,把评估了一半的TPU或自研方案往前推一步,反而更稳妥。11月17日的财报看不出这种变化,本季度的货早就订好了。真正的变化会落到2027年各家数据中心的采购清单上。
黄仁勋常说,英伟达离倒闭永远只有30天。这句话他讲了很多年,用来提醒员工别松劲。可如今英伟达一个季度净赚近600亿美元,离倒闭很远,而那个天天把这话挂在嘴边的人,已经不在办公室里了。
注:本文数据来自公开资料,不构成投资建议。















