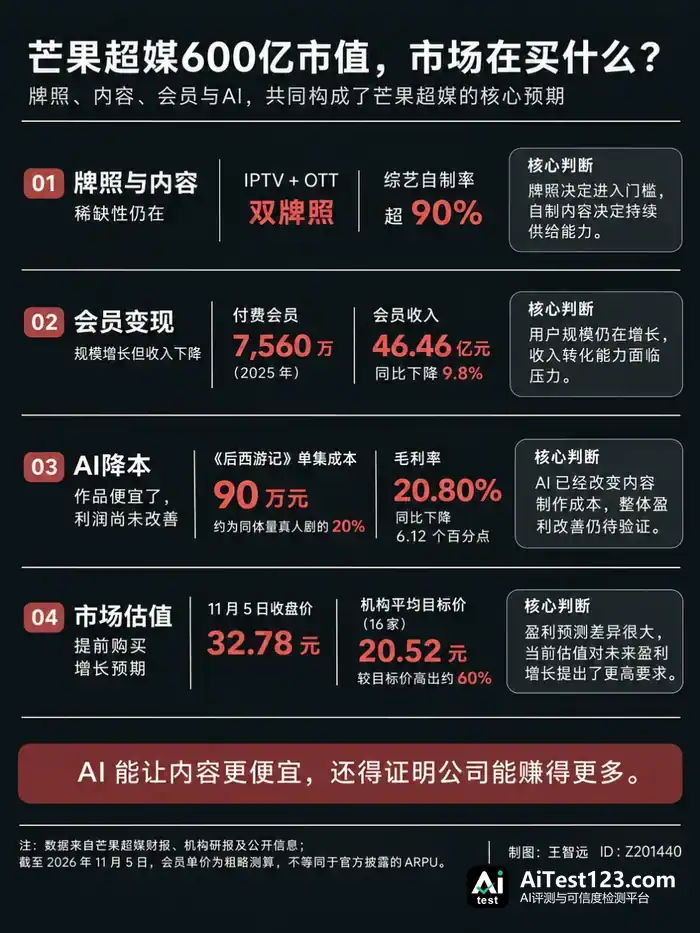
芒果超媒五天涨40%:一块牌照,一档综艺,撑起600亿市值
凭什么值600亿?
这两天来问芒果超媒的人不少。
11月2日一个20cm涨停,五个交易日累计涨了40%,市值从200亿回到600亿。把这波行情顶起来的,是一档开播前被嘲「全员糊咖」的综艺《后会友期》。
我顺手翻了翻基本面,发现一件事挺有意思。
......
大家盯着它的节目看,其实它手里还有一样更难复制的东西,牌照。
这事得从2014年说起。那年湖南广电干了一件当时看着很傻的事:别家卫视把王牌综艺卖给出价最高的平台,一年几个亿,躺着收钱;湖南广电偏要把版权收回来,只给自家刚上线的芒果TV独播。
外面不少人当年说这是「自断财路」,十二年下来,芒果TV一年营收138亿,账上现金119亿;反过来看,那些靠卖版权挣钱的卫视,自建平台早就不见了。这步棋走对了,成了芒果最扎实的一份家底。
芒果握着的两张牌照,一张对应运营商那条电视线,即IPTV,另一张对应电视盒子和智能电视,即OTT。公司披露的信息显示,长视频行业里能同时把两张都拿到的并不多。牌照不会直接带来收入,但少了它,内容就上不了大屏,手机、平板、电视三端也串不起来。
再看内容从哪来?
湖南卫视的节目网络传播权独家给芒果TV,5.46亿一年,协议续到2028年。
你对比一下,爱奇艺2025年内容成本154.5亿,占营收56.6%,这些钱得去市场上抢内容。芒果这5.46亿,买的是自家兄弟的货。
还有人。
综艺这块,芒果的自制率在90%以上,有16个综艺团队、1500多人。工作室分四级,2024年还新增了超级工作室,可以参与广告和衍生收益的分配。这套体系磨了十几年,外人想原样照搬,短时间做不到。再算上56.09%的国资持股,几样加在一起,芒果就有了别人不易迈过的一道门槛。
可我翻到这里,反倒有个问题想不通,既然家底这么厚,为什么2021年市值能到1655亿,2025年又掉到200亿?
牌照没变,协议没变,人也没散。那到底变了什么?
我分析认为,问题出在市场怎么给它算账。牌照让芒果有资格上桌,至于坐上桌能赚多少钱,还得看生意本身。
运营商一年16.49亿,稳定,能涨多少要看大屏装得多不多,能分到多少也由不得自己。采购协议也一样,省的是买内容的钱,做内容的钱还得自己掏。尤其自制率越高,这头的担子越重。
1500多人的工资按月发,节目上线前,钱已经花出去了,至于招商好不好,得等播了才知道。你看,自制这件事有意思就有意思在这里,版权握在自己手里,不用看别人脸色,可每做一个项目,都得先押一笔钱。
押对了,像《后会友期》,B级预算跑出77.1%的市占率。押错了,成本沉在账上,想收回来就难了。
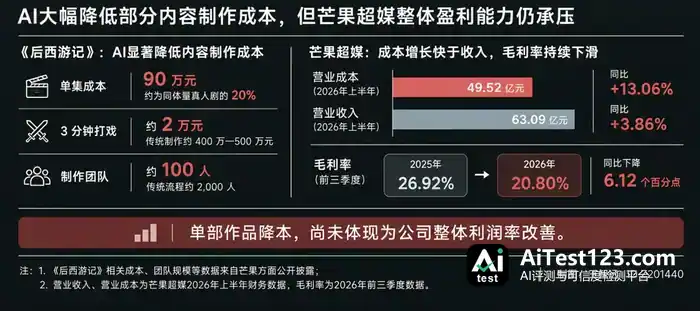
财报里这种压力已经显出来了。2026年上半年,芒果营业成本49.52亿,同比涨13.06%;营收只涨3.86%。收入在往上走,成本跑得更快。节目做得越多,押注就越重。
芒果的生意分两块。一块靠牌照、渠道这些门槛吃饭,收入相对稳。另一块靠内容,爆款能带来增长,投入和回报却没那么确定。
市场过去给芒果的估值,显然把很高的成长预期算了进去。变的不是家底,是市场对它未来能赚多少钱的判断。
牌照、协议、团队都还在,别人短时间很难复制。可这些终究得落到收入和利润上。
一档综艺火了,市场当然可以重新打量它的增长空间。不过那道门槛不会因为综艺热度上去就跟着抬高。这些年市场一直在为芒果的稀缺性买单,问题是常常把稀缺和成长混着算。
.......
好,那钱为什么越赚越少?我又翻了翻财报。芒果的收入主要来自会员、广告和运营商,真正值得盯着看的是前两块。
第一块是会员。
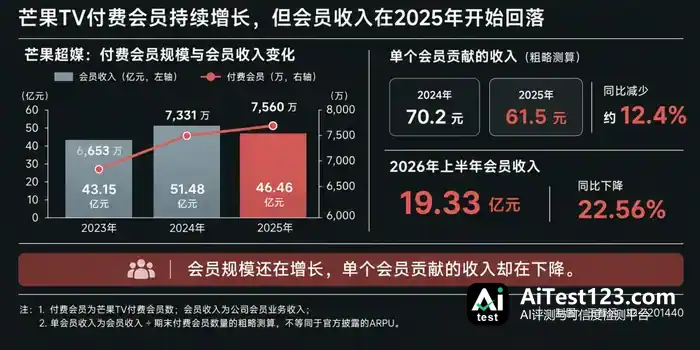
2023年到2025年,芒果TV的付费会员分别是6653万、7331万、7560万,三年连涨。
可会员收入走出了另一条线。
43.15亿、51.48亿、46.46亿。2025年掉头向下,跌了9.8%。到了2026年上半年,会员收入19.33亿,同比又跌了22.56%。
人还在增加,钱却收得越来越少。我把两个数除了一下。
2024年,51.48亿除以7331万,平均每个会员贡献70.2元。2025年,46.46亿除以7560万,降到61.5元。
一年少了8.7元。这是粗算,两个数的统计方式不完全一样,但方向不会错。
公司方面的说法是渠道合作模式做了调整。说白了,走运营商、信用卡、电商这些联合会员渠道进来的人变多了,会员数涨上去了,收入却没见同步增加。
第二块是广告,情况有点不一样。
2025年下半年,芒果广告收入22.4亿,同比增长30.7%。2026年上半年16.84亿,又涨了6%。广告主普遍捂着钱包,这个增速挺扎眼。
但对照行业数据,画面又不一样了。2026年综艺整体招商数量同比少了14%,网综下降16%,电视综艺的招商厂商只剩294个,同比又减了6.4%。
价格同样在回落。两年前一档头部综艺的独家冠名费还能报到5000万至6000万,如今部分投入最大的S级项目2000万就能谈下来,最低100万也有机会进场。
这是一位参与平台招商的从业者透露的报价,不能当成行业统一价格,但能看出招商有多难。
《乘风》系列就是个例子。第一季有15家赞助商,第七季只剩5家。连续六年独家冠名的金典,这一季也没来。
那芒果的广告收入为什么还能涨?
我倾向于认为,钱正在往头部节目集中,剩下的预算更愿意押在肯定有人看的节目上。腰尾部裸播的越来越多,头部平台还能拿到钱。
所以广告涨,是抢预算抢得过。单个项目能不能卖出更高的价格,得另算。
会员和广告都看完了,利润表这块其实更有意思:2026年前三季度,芒果账上归股东的净利润是2.13亿,同比降了79.01%。单看这一行,容易以为只是利润变薄,公司还在赚钱。
可翻到利润总额,数字是负2149万。两者相差约2.34亿,差额主要出在所得税上——公司把将来能抵扣的税提前记成了这一期收益,账面利润因此被抬高。会计处理上合规,但这笔钱不会带来现金。
有一点要看清:利润总额已经转负,说明税前实际是亏的。账上躺着2.13亿,不等于生意本身赚了这么多。
资产负债表上还有两个数。别人欠它的钱39.97亿,相当于四成多的营收,平均要114天才能收回;存货17.42亿,比年初增长31.92%,主要是压在库里的剧集。
收入记在账上了,钱还没到;内容做出来了,还有一部分没卖出去。
说到这里,想起六年前的《浪姐》。2020年第一季播出,芒果TV会员从1837万涨到3613万,接近翻倍;会员收入32.5亿,增长92%;广告收入41.4亿,增长24%;净利润19.63亿,增长69.79%。
那一轮,爆款确实把会员和广告一起拉了起来。
六年后再看《后会友期》:第三期市占率冲到七成以上,前两期正片播放量都突破1.3亿。节目有人看,热度也不低,可会员收入还在下滑,广告增长也顶着行业价格下行的压力。
同样是爆款,落到账上的结果已经不一样了。
比起芒果还能不能做出下一档爆款,有个问题更值得关注:用户愿意花时间看你的节目,还愿不愿意为它多掏钱?
用户流失了,还能靠一部好内容拉回来;可一旦用户习惯了低价,再想把价格涨回去,就难多了。
而提价这件事,芒果自己说了不算。
......
好,钱越来越难赚,股价怎么反倒涨得这么猛?先看这一轮行情是怎么起来的。
8月31日,《后西游记》在芒果TV和湖南卫视黄金档开播,第二天9月1日,芒果超媒20cm涨停,市值来到381亿。
10月9日「战天宫篇」提档播出,当天又涨了19.98%。11月2日再来一个20cm涨停,收在26.76元;11月5日盘中最高摸到34.78元,收盘涨9.27%。
两个月里,股价被接连点燃。这一回,市场又把《后会友期》的热度算了进来,「AI长剧」也成了反复被提起的概念。
在AI降本上,芒果交出的成绩单很具体:《后西游记》一集成本压到90万,只相当于同体量真人剧的两成;3分钟的打戏,按传统拍法得砸四五百万,用AIGC只花2万多;原本要2000人干的活,100人的团队就扛了下来,从立项到播出三个多月就完成。
这些数字摆出来,起码能看出一件事:部分内容的制作成本,AI确实能压下去不少。
不过我把三季报翻了一遍,注意到另一层情况。AIGC的收入眼下还没单独列出来,AI省下的钱到底变成多少利润,一时半会儿算不明白。
内容成本占到营收的79.2%,这一点前面已经说过;存货依旧堆在账上,剧集储备接近一百部。
单部剧便宜了,内容公司多半会多开机。会员每个月都要续费,平台不能断更,省下来的预算,转头又会砸进新剧和新综艺里。
所以单部作品是省钱了,公司整体的内容投入却未必跟着缩。前三季度芒果毛利率20.80%,同比掉了6.12个百分点。
再看买方是哪些人。
11月2日涨停那天,机构专用席位净卖出8533万,深股通净卖出2102万;另一头,国泰海通上海江苏路营业部买进7310万,是当天排得上号的买方。
融资余额同样在往上走:10月30日6.69亿,11月4日8.13亿,连着四个交易日增加,单日净买入额还进了行业第一。
股东户数也在增加。6月末66889户,9月末82741户,一个季度多出1.58万户。同一时间,北向持股比例由1.28%降至0.84%,社保一一八组合也从前十大流通股东名单里退了出去。
机构在出货,融资在加仓,股东人数在膨胀。新进来的资金里散户占多少,现在没法下定论,但起码说明,这波行情吸来了一批愿意提前下注的钱。
它们押的到底是什么?
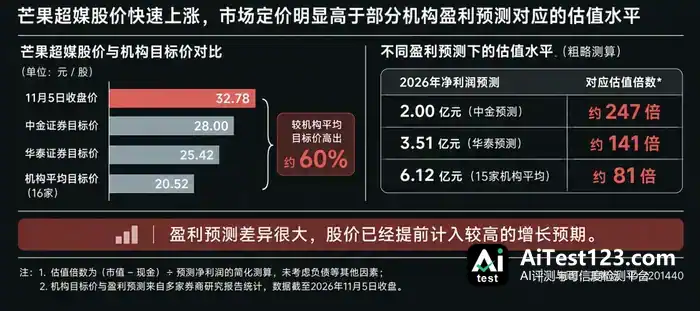
我又查了机构的盈利预测。16家机构给芒果2026年净利润的预测,低的2亿,高的18.57亿,相差9倍多。目标价也散得很,14.85元到28元都有,平均20.52元。
11月5日芒果收在32.78元,比机构平均目标价高出约60%,中金给的28元、华泰给的25.42元,也都被甩在后面。
再算一笔简单的账。市值里扣掉账上119亿现金,还剩约494亿,负债等其他调整先不管,大致看看市场给经营业务开的是什么价。
假设2026年净利润只有中金预测的2亿,对应约247倍;按华泰预测的3.51亿算,约141倍;按15家机构平均预测的6.12亿算,也有约81倍。
同一家公司,盈利预测换一换,估值能差出三倍。
那市场眼下给芒果定的价,买的是它今年能赚多少,还是AI可能带来的下一轮增长?我个人更偏向后者。
这种场面,芒果以前不是没碰到过。
2020年《浪姐》第一季爆火,股价一路冲到93元。2021年1月《浪姐2》开播当天见顶,之后两个月跌了34%,市值蒸发约500亿。
这回AI把成本砍下去一大截,想象空间确实更大。但想象归想象,最后还得拿财报说话。
我觉得接下来有三个数要盯住:单季毛利率能不能连续两个季度同比改善;会员收入能不能止住下滑;经营现金流能不能转正。
这三项要是能持续好转,成长预期就有支撑;迟迟不见动静,股价靠的就还是期待。
六年前,《浪姐》让市场相信一档爆款能改写一家公司的增长速度。六年后,AI又递过来另一种可能。
芒果已经证明,AI能把内容做便宜。接下来要证明的是,便宜的内容能不能让公司赚到更多钱。
数据来自:
相关数据取自芒果超媒2026年三季报、半年报和11月5日收盘行情,另有深交所龙虎榜、融资融券数据、云合数据及机构盈利预测统计,均截至2026年11月5日,不构成投资建议。