

英伟达新CEO人选物色中:苏姿丰在列,5.5亿期权大单曝光?
美东周二,美股三大指数全线收跌。 今天大盘下挫最直接的原因,是美国通胀数据超预期,叠加拿捏市场神经的美联储官员密集放鹰。 美国10月CPI环比上涨0.4%,高于预期的0.3%;核心CPI环比上涨0.3%,不仅高于预期的0.2%,更已连续三个月停留在0.3%的高位。 这一读数恰好踩中了美联储理事Christopher W
美东周二,美股三大指数集体收跌。
当天大盘走弱,最直接的两个推手:美国通胀数据高出预期,加上美联储官员密集放鹰,市场情绪被绷紧。
数据上看,美国10月CPI环比涨0.4%,预期为0.3%;核心CPI环比涨0.3%,预期只有0.2%,而且这一水平已连续三个月没降下来。
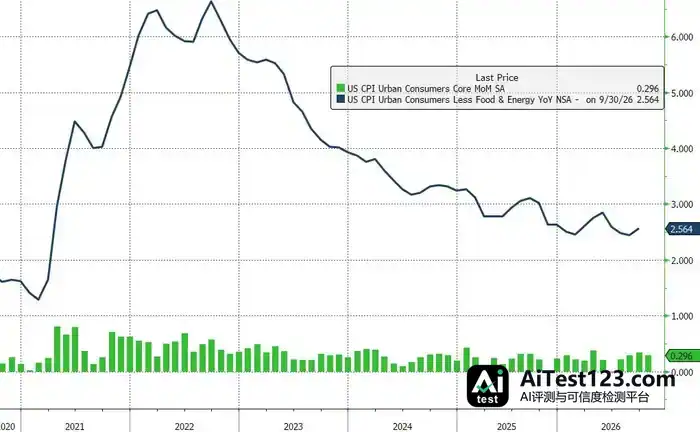
这个读数正好撞上美联储理事Christopher Waller此前划的“警戒线”。他当时说得明确:核心CPI只要达到或超过0.3%,12月会议就该考虑加息50个基点。
紧接着,达拉斯联储主席Lorie Logan和堪萨斯城联储主席Jeff Schmid先后发声,称当前政策利率仍偏宽松,冬天收紧的节奏甚至可能加快。
债市先动了起来。美国2年期国债收益率单日跳涨约18个基点,至4.73%,为2025年4月以来最大单日涨幅;10年期收益率升到4.99%,盘中一度突破5.00%。
无风险利率这一跳,高估值科技成长股的远期现金流折现被无差别压低,数据中心和AI算力基建的高额融资成本也被直接推高。
英伟达:CEO本身,开始被定价
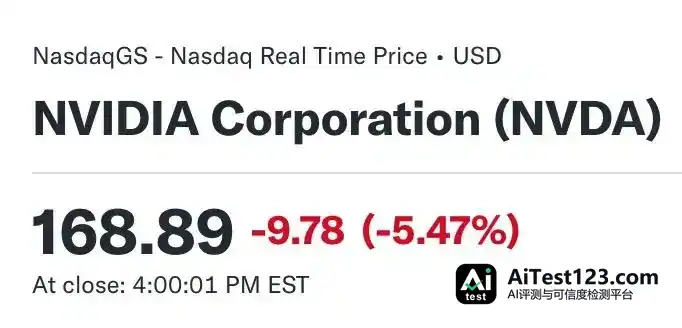
英伟达周二收跌超5%。按10月243美元的高点计算,跌幅已超31%,市值蒸发约1.82万亿美元,年内涨幅全部回吐、转为负值。
直接导火索是两篇报道。
The Information称,与黄仁勋身边人士有关联的网络,据称促成了至少75亿美元的英伟达芯片流向中帼公司,涉及约24万颗AI芯片,其中包含受限型号。
彭博社同日报道,约5万颗英伟达芯片在交给美国当局的库存数据里“消失”,牵涉正接受芯片流向调查的新加坡公司Megaspeed;英伟达后来解释硬件放在额外仓库,但没有给出详细账目。

这两篇报道本身,既不能证明黄仁勋明知故犯,也不能证明英伟达有意绕开出口限制。可市场定价从来不看“已经证实的事实”,看的是“正在被重新评估的概率”。
更关键的变化在华盛顿。众议院三个有影响力的委员会已要求黄仁勋11月18日出席闭门简报会,说明他与Megaspeed高管黄乐的往来,以及英伟达防范外国行动的安全政策。
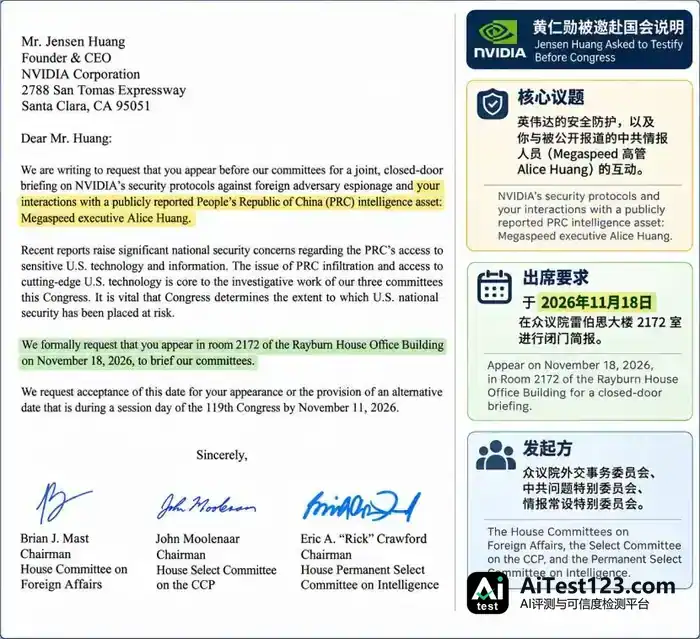
众议院民主党领袖Hakeem Jeffries进一步呼吁就此事做全面简报,并主张收紧芯片对中帼的销售限制。
英伟达董事会已启动独立调查,黄仁勋在调查期间保留职务。但“CEO去留”已从一个小概率的尾部假设,变成交易员桌上可以拿出来讨论的变量。
有分析文章提到,猎头公司可能已在业内物色人选,潜在对象包括美国超微公司(AMD)行政总裁苏姿丰、晶片设计公司Arm Holdings(ARM)行政总裁哈斯(Rene Haas)等重量级人物。
苏姿丰(Lisa Su)是职业经理人,不是AMD的创始人。所以从公司治理和法律身份看,她离开AMD、转任英伟达(NVDA)CEO,确实存在可能。
美股投资网获悉,一旦英伟达首席执行官黄仁勋离职,整个AI行业可能被牵动,AI交易与融资活动会受拖累。晨星公司高级股票分析师布莱恩·科莱洛周一在报告中写道:“我们一直认为,英伟达和黄仁勋处于AI生态系统的核心位置。
他若离开,AI 领域的交易和融资可能变少,监管会收紧,围绕人工智能的政治反弹也会更强。这名人士还表示,英伟达对黄仁勋的调查“可能导致”这位首席执行官辞职。
英伟达眼下约4万亿美元市值,有多少是建立在“黄仁勋不可替代”这个前提上的?
这个问题以前没被拆开过,现在被硬生生摆上了台面。11月18日的简报会如果不能干净收场,这块估值折价就很难一次抹平。
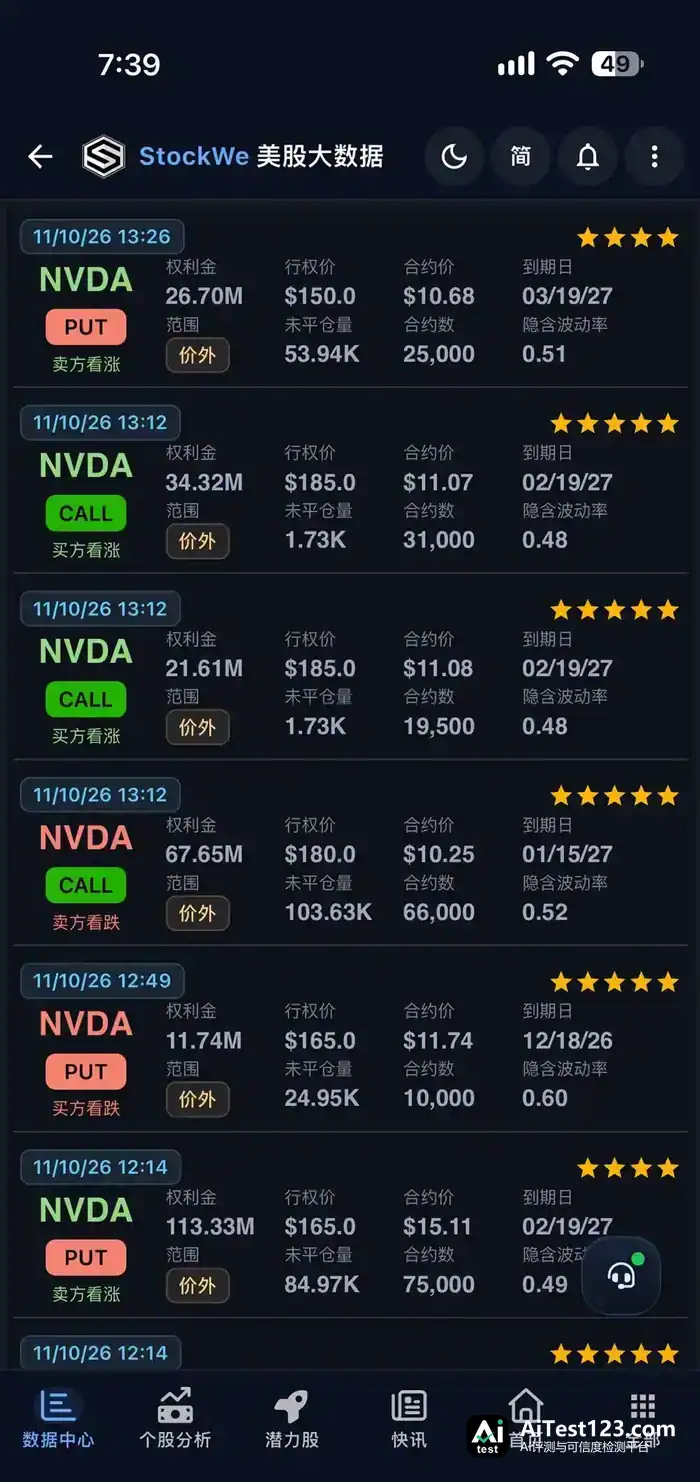
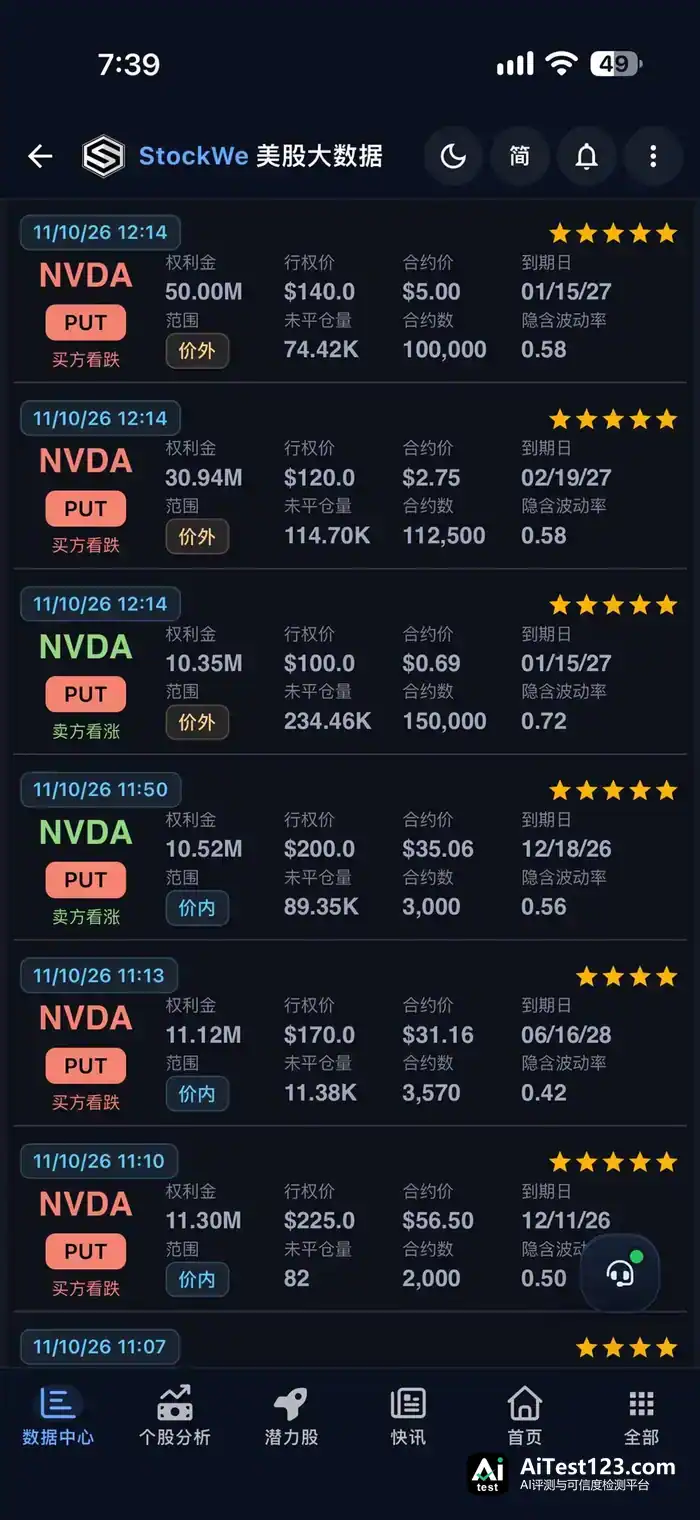
美股投资网及旗下美股大数据平台StockWe的期权大单数据显示,11月10日英伟达期权市场出现明显的资金博弈。仅一张图里的21笔大额交易,期权权利金合计就超过5.5亿美元。
从资金布局看,市场对英伟达并不是一致看空。
有大资金在卖出PUT赚权利金,2027年2月到期、行权价165美元的那笔尤其显眼,单笔权利金就有1.13亿美元。
卖出这类合约,等于卖方接下了未来按165美元买入NVDA的义务;把收到的权利金扣掉,盈亏平衡价大约在149.89美元。
另一边,也有资金买进185美元的CALL,赌的是英伟达还能再涨回去。
不过防御性的仓位同样不少。
远期PUT买盘大量涌现:2027年1月到期的140美元PUT,单笔权利金5000万美元;2027年6月到期的140美元PUT,也接连出现多笔大额成交。
换句话说,有资金在为英伟达未来几个月可能进一步走低买保险。同时,180美元、195美元等行权价的CALL被大额卖出,说明部分资金对上涨空间依然谨慎。
…股投资网指出,这批交易最该留意的一点是,资金没有只盯着未来几天做短线,而是把大量仓位摆到了2027年,甚至更远的到期月份。
一边有人愿意在150美元附近承担接货风险,一边有人肯花数千万美元防范股价跌向更低位置。机构并没有一致抄底,大资金是在围绕英伟达未来一年的估值和风险重新定价。
短期我会重点盯140美元和120美元两个下方区域。140美元附近已经聚集了较为集中的大额PUT买盘,是眼下值得关注的风险防守位;若英伟达继续走弱,120美元就是下一层需要警惕的下行观察区。
Anthropic:万亿的锚,比传言低了一截
同一天,Anthropic向SEC提交更新后的招股文件,IPO发行价区间定在每股70—78美元,美股代码“ANT”,计划发行约8.014亿股,基础发行募资上限644亿美元。
按78美元上限算,对应市值约1.02万亿美元;把员工期权、限制性股.票和慈善配捐预留股份都计入后,完全稀释估值约1.4万亿美元。
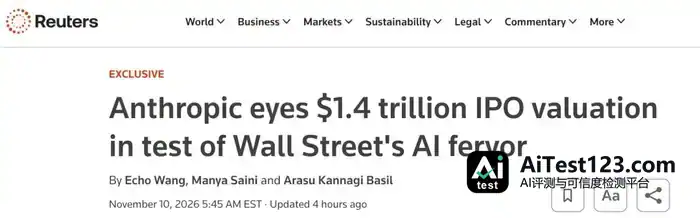
放在任何年份,这都是巨无霸。可跟此前市场的预期一比,落差也很清楚:Anthropic今年5月最近一轮私募估值是9650亿美元,市场一度讨论的IPO目标则高达2万亿美元。
从2万亿落到1万亿量级,砍掉的不只是数字,还有“AI叙事可以无条件拿到极限溢价”这个默认假设。
招股书里的财务数据,给了一个更硬的参照。
Q3营收接近170亿美元,去年同期仅14亿;截至10月底年化营收约810亿美元。
运营支出的压力在Q3集中显现:单季总运营支出升至175亿美元,同比涨幅292%。Q2还录得9.74亿美元运营利润,这一季直接转为-5.67亿美元运营亏损。拖累主要来自两块,一是50亿美元短期算力合同成本,二是20亿美元非现金慈善支出。另外,部分新模型降价加上给客户的折扣,让Q3营收增长少收了约6亿美元。
认购方的阵容也值得单独说:Alphabet、英伟达、AMD、博通、美光、微软、台积电这七家会以私募方式合计投入260亿美元,买入价与IPO发行价一致。
这不是单纯的财务投资,而是一张围绕Anthropic算力需求的利益网络,在IPO前夜集体落位。Anthropic背负的算力与芯片承诺高达8950亿美元,其中约700亿美元需要在截至2027年9月的一年内支付。
AI股刚挨过一轮抛售,公司仍选择此时硬推上市,这个动作本身就说明问题:在它看来,1万亿美元是哪怕逆风也能守住的锚。市场认不认这个价,11月18日定价那天见分晓。
CRWV债务与审批压力未解
CRWV周二盘后发布Q3财报。市场共识预期营收35.4亿美元,同比增长约160%;调整后每股亏损约1.21—1.54美元,净亏损显著大于去年同期的1.10亿美元。
财报公布后,盘后股价大涨超6%。
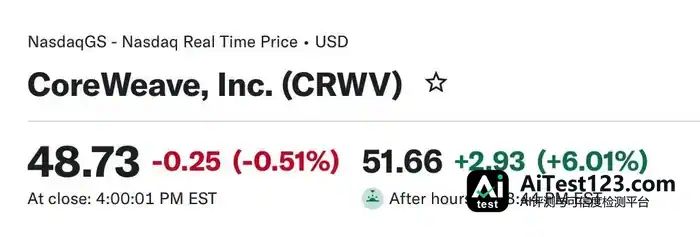
这6%的涨幅,就是资金在财报电话会结束后投出的直接一票。亏损比预期更大,可市场的注意力全被需求端的极强表现和CEO的乐观表态带走了。
电话会上,管理层报出的数字一个接一个,冲击力十足。
先说产能:公司称“已基本售罄至2027年”,连迄今放出的所有2028年产能也卖光了。合格需求是2027年可用产能的10倍,2028年的需求同样数倍于供应。公司判断2027年的交付没有重大风险。
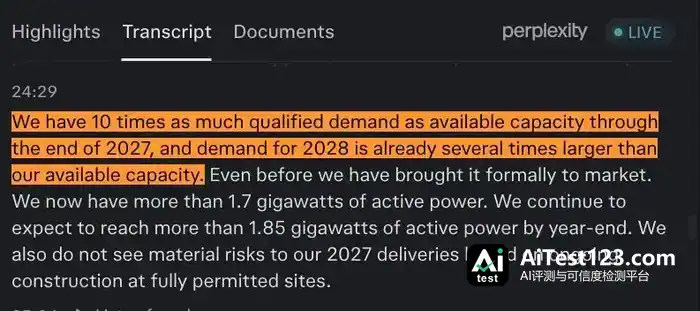
指引也跟着往上调。依据已部署容量和积压订单,CRWV把ARR(年度经常性收入)指导抬高了,预计到2026年底,年化运行率收入落在200亿至210亿美元。
客户结构同样拿得出手。到2027年,已承诺资本支出里超过75%来自投资级客户和企业客户,与AI实验室、AI原生公司相关的只占约25%。
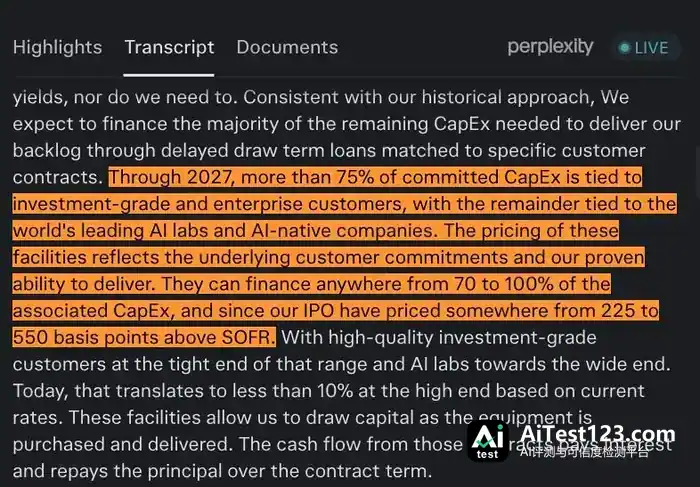
收钱能力也强。今年70%的交易带预付款,有些客户直接把合同价值的100%先付了。它还在以“显著溢价”重签现有基础设施合同。
借钱的成本则在往下走。Q3末加权平均债务成本降到7.9%,同比少了250个基点。
多头盘后疯狂扫货,理由就在这:算力不够卖,客户争着打钱,拿出来的还都是长约和高额预付款。
不过,6%的盘后涨幅遮不住CRWV商业模式的根本矛盾——说到底,这是一门靠巨额借贷撑起重资产建设的生意。
本季度利息费用预计8.6亿至9.4亿美元,调整后营业利润指引却只有2.0亿—2.6亿美元。付给债权人的钱,还是经营所赚的三倍多。
Q3债务成本是降了,可中期选举后,CRWV部分存量债券收益率仍突破15%。在债券市场,这仍被当作“困境”级别的定价。
政治变量比财报数字更难处理。中期选举之后,得克萨斯州候任州长已公开呼吁暂停数据中心项目审批。CRWV的整个增长故事,恰恰建立在持续获批、持续开工、持续上电之上。
还有一层敞口:英伟达既是它的关键供应商,也是投资方。英伟达CEO面临国会审查时,“靠山晃动”就会被算进新云信用里重新定价。












