

和美药业IPO招股结束当天叫停:基石认购2900万美元,超购仅0.9倍
11月4日晚间,赣州和美药业在招股结束的当天发布公告,鉴于现行市况,决定延迟全球发售及上市,退回全部申请股款,后续仍存在重启上市可能性。 公告没有多做解释,但现行市况四个字放在2026年下半年的港股里,确实大不一样。上半年港股创新药打新火热,千倍认购是常态,6月挂牌的礼邦医药录得963倍认购、首日大涨103%,剂泰科技
11月4日晚间,赣州和美药业赶在招股结束当天发出公告。公司称,考虑到现行市况,决定延迟全球发售及上市,申请股款将全部退回,并保留日后重启上市的可能。
公告没有给出更多说明,但"现行市况"这四个字,在2026年下半年的港股市场里分量已大不相同。上半年创新药打新还是一片火热,千倍认购并不稀奇:6月挂牌的礼邦医药拿到963倍认购,首日涨幅103%;剂泰科技超额认购更是超过6900倍。和美药业这回公开发售集资约1.04亿港元,孖展只有约2亿元,超购仅0.9倍,市场温度降得很明显。
推迟上市的不只是创新药。9月以来,金融科技服务商四方精创、文旅企业瘦西湖文旅、机器人公司微亿智造也相继在定价或招股途中叫停IPO。四家公司行业各不相同,却挤在同一个时间窗口里做出延迟决定。
四份公告的说法都落在"现行市况"上。瘦西湖文旅的孖展认购一度超过3064倍,依然选择延迟,更直接的原因出在国际配售端:基石托底不够,机构之间难以就定价达成共识。再加上三季度港股新股破发率升至45.2%,发行人和承销商更愿意等时机,而不是在当前窗口勉强定价。从此前同仁堂医养等延迟后重启的案例看,重新发行时往往要下调发行价区间。
和美药业其实拿到了背书。发行安排中,广发基金、汇添富、富国、易方达四家头部公募旗下七家机构担任基石投资者,合计认购2900万美元,按发售价上限计算约占发售股份的21.8%。可在眼下的市场里,基石名单的分量已不足以抵消整体行情偏冷。
三次递表、手上已有获批产品的Biotech,为何还是没能迈过这道坎?
一位南开化学硕士的二十四年
张和胜今年62岁,1984年获江西师范大学化学学士学位,1987年获南开大学有机化学硕士学位,1999年获美国罗格斯大学博士学位。
读博毕业前,他已在Cadus制药公司工作过两年,研究的是A2b受体选择性拮抗剂用于哮喘治疗。回国后,他于2002年创办和美生物技术,从第一天起就把方向锁定在自身免疫和肿瘤的小分子药物上,至今未变。
回国创业这条路,他走了二十四年。他是国务院政府特殊津贴专家,曾获中国侨界贡献奖,还承担过重大新药创制科技重大专项十一五计划课题。
他身边是一支成熟团队,成员覆盖化学、生物、药理学和医学,相关经验普遍超过20年。二十四年间,中国创新药行业几经冷热,他们始终没有换赛道。
股东名单上能看到泰格投资、上海千骥、倚锋睿意、甘肃兴陇、赣州人才基金等名字。上海千骥入场很早,是陪伴公司时间最长的外部机构之一。
自免与肿瘤双线布局
和美药业依据18A规则上市,核心依仗是Mufemilast——一款口服小分子PDE4B选择性抑制剂。
银屑病属于自身免疫性疾病,中重度斑块状银屑病患者需要全身治疗,可选手段有传统药物、生物制剂和靶向小分子。PDE4这条通路并不新鲜,安进的阿普米司特早已跑通,而Mufemilast要做的是把PDE4B的选择性打磨得更精细,在抗炎效果与耐受性之间取得更好平衡。
2025年9月,国家药监局批准Mufemilast用于治疗中重度斑块状银屑病。关键3期临床试验的安全性数据显示:无死亡病例,无药物相关抑郁症病例,3级或以上药物相关不良事件比例与安慰剂组无统计学差异(1.4%对1.1%),这类药物最受关注的精神类不良反应也没有出现。
商业化推进同样不慢:赣州、峡江两处生产设施分别在2026年3月和4月通过GMP合规检查,7月正式开卖。截至招股书日期,公司已向九家经销商供应2200盒,覆盖陕西、江西、北京、山东、四川、河南、宁夏、广东八个省级市场。
以Mufemilast为中心,和美铺开了一张相当大的适应症矩阵。
白塞病的3期临床于2023年11月启动,已获得FDA孤儿药资格认定;中重度溃疡性结肠炎的3期8月刚刚启动;中重度COPD的2期正在推进,计划2027年9月完成;克罗恩病2期计划11月启动;特应性皮炎2期临床报告已定稿,等待CRO最终确认;银屑病关节炎的2/3期适应性试验计划2027年3月启动。
美国市场也在规划之中。公司计划2026年12月底前就白塞病在美开发方案与FDA正式沟通,若进展顺利,2027年3月底前递交IND;溃疡性结肠炎的美国IND则定在2026年12月提交。
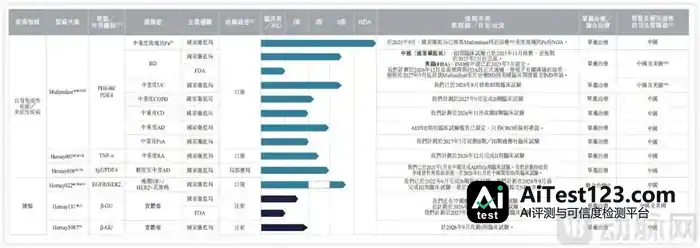
企业管线布局,图源招股书
自身免疫之外,和美药业在肿瘤领域同样有布局。
其中分量最重的是Hemay022,一款口服EGFR/HER2双靶点抑制剂,瞄准晚期ER阳性、HER2阳性乳腺癌的二线及以上治疗,全球权益归公司所有。国家药监局依据1b期临床结果直接批准3期、豁免2期。目前3期正在入组,与芳香化酶抑制剂联用,公司计划2028年12月在中国提交NDA。
其他在研项目还包括:β-葡萄糖醛酸酶激活糖基药物偶联物Hemay181、口服TNF-α小分子调节剂Hemay007、外用IgE/PDE4双靶点分子Hemay808,以及针对晚期实体瘤的Hemay5087。
86亿元的市场,和一年8.7万元的定价
放进市场里看,Mufemilast的处境会更清楚。弗若斯特沙利文的数据显示,2025年中国中重度斑块状银屑病患者约320万人,对应药物市场86亿元,2028年预计做到165亿元,2032年做到272亿元,2025到2028年复合增速约24.5%。推动增长的因素不复杂:生物制剂和小分子靶向药正快速取代传统治疗。
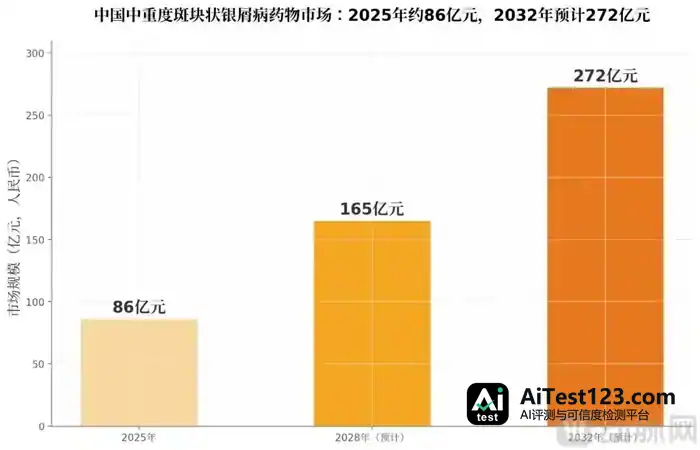
中国银屑病市场规模,根据招股书数据制图
竞争却同样密集。中国目前已获批治疗中重度斑块状银屑病的靶向药物有20种,16种为生物制剂,小分子只占四种:阿普米司特、德卡伐替尼、icotrokinra和Mufemilast。后面还排着武田的TAK-279、翰森的HS-10374两款TYK2抑制剂,以及PDE4抑制剂HPP737,均处于3期。
价格才是真正的压力点。阿普米司特年度治疗成本约1万元,Mufemilast约8.69万元。招股书也提到,自费阶段这一价差可能让Mufemilast相对阿普米司特的竞争力打折扣,影响患者负担能力和市场接受度。公司的应对是:不参加2026年医保谈判,但评估未来时机,靠患者援助计划和商业保险分担部分费用,同时把希望放在多适应症上——银屑病只是入场券,白塞病、溃疡性结肠炎这些适应症的患者,现有选择更少。
和美药业面对的市场本身并不差,变的是定价规则。上半年那轮打新热中,市场愿意为赛道和叙事买单;进入下半年,资金开始逐项核对商业化证据:卖了多少盒、进了多少省、患者愿不愿意用。
Mufemilast商业化刚起步,和美药业财报上还没有产品销售收入。2024年公司亏损1.23亿元,2025年亏损1.30亿元,2026年前四个月亏损3236万元,绝大部分来自研发和管理开支。招股书测算,按2025年现金消耗率的1.5倍计,仅靠手头现金和定存大约能撑6.9个月;加上银行授信为46.2个月;再把此次IPO募资净额算进来,可撑72.3个月。募资用途中重要的一块,正是加速推进Mufemilast的研发和商业化。
三季度以来,18A排队企业数量依然庞大,市场承接能力却在明显收缩。打新的赚钱效应退去,一级市场退出通道重新变窄,接下来一两年,多次递表、临门一脚又推迟的案例可能还会出现。
对正在排队的公司来说,和美药业留下的启示很实际:要么把商业化数据跑厚,要么把估值预期调低。















