

央行再出稳市场举措,国家队动向引发924行情重演猜想
国家队的抄底能力主要体现在能够把握市场深度调整带来的投资机会并承受大幅波动。
两年过去,A股投资者耳边又响起一句熟悉的话:“924又来了?”
11月2日,央行、金融监管总局和证监会再次联合出手,推出一批稳定资本市场的政策:启动新一轮证券、基金、保险公司互换便利操作,把股票回购增持再贷款改成长期制度性安排,再贷款利率则从1.25%下调到1%。
同一天,证监会还表示拟优化上市公司股份回购规则,回购条件会进一步放宽,并推动新募集的18只主动ETF加快建仓,给市场补充增量资金。中国国新、中国诚通等“国家队”资金的投资动向也再度受到市场关注,投资者对“国家队”在市场低迷时入场的预期因此更强了。
更关键的是,这些举措很容易让人想起2024年9月24日那场政策发布会。彼时,央行行长潘功胜介绍首期5000亿元互换便利工具时说得明白:如果实施效果良好,还可以再来5000亿元,甚至第三个5000亿元。这番近乎“弹药无限”的表态大大提振了投资者信心,A股随后走出一轮迅猛上涨,“924行情”由此诞生。
不过,和当时的政策力度比起来,本轮央行的表述明显温和不少,重心更多放在现有工具的优化和落实上。11月3日,央行开展了1000亿元互换便利操作,支持态度依然明确,节奏却相对克制。某种程度看,上一轮市场短时间内大幅上涨之后,管理层或许更在意市场修复的节奏,既要稳住投资者信心,又要防止短期情绪过热。
那么,国家队入场是否意味着A股已经触底?这次“924行情”还能重演吗?
历史复盘:国家队的抄底表现如何?
过去近20年里,中央汇金、证金公司等“国家队”资金已多次在市场大幅调整期间入场。从历史表现看,国家队的买入时点往往接近市场的阶段性底部,而且随着国家队资金进场,A股多数情况下都有不同程度的反弹。国家队并非每次都能精准抄到最低点,但中长期表现已经证明其择时能力极强。

图:近二十年国家队入场与A股大盘表现;资料来源:华西证券,36氪
2008年全球金融危机波及面不断扩大,A股此前已下跌近一年,市场人气跌到冰点。就在当年9月,中央汇金出手增持工商银行、中国银行和建设银行,同时表态未来一年仍会继续买入。
此后上证指数继续下探,10月末触及1665点的阶段性低位;随着国内货币政策转向宽松,叠加四万亿投资计划的刺激,以及全球金融市场逐步恢复稳定,A股开启了一轮大幅反弹。到2009年8月,上证指数盘中最高回升至3478点,较前期低点累计上涨超100%。
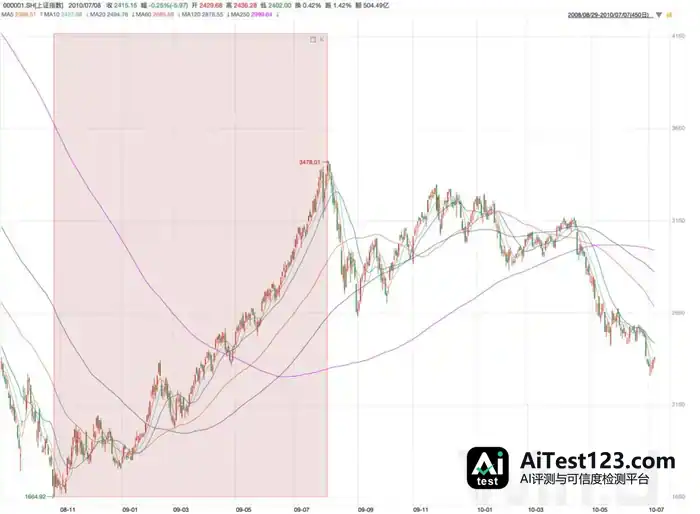
图:上证指数2008~2010年间表现;资料来源:wind,36氪
2011年至2013年,A股又经历了一轮持续时间较长的市场调整。
此后经济增长承压,货币政策收紧,欧债危机又来冲击,中央汇金在2011年10月宣布买入工、农、中、建四大行股票;到了2012年10月,汇金再度宣布增持四大行,并承诺此后六个月继续买入。不过这两轮增持并未马上止住大盘跌势,直到2012年12月,上证指数才走出一波阶段性反弹,力度也比较有限。
2013年6月,国内市场流动性骤然收紧,A股随之大幅下跌调整,汇金公司于6月下旬宣布增持银行股和保险股。国家队下场的同时,市场资金面紧张的局面也逐步缓解,上证指数在1849点(6月25日)附近见底,随后走出一轮V字型反弹,到当年9月的阶段性高点,指数累计上涨15%。
2015年的股灾可以说是国家队大规模入场最具代表性的案例。
同年6月,上证指数冲上5178点这一历史阶段性高点后掉头快速下挫,恐慌情绪在投资者中迅速扩散,集中抛售引发踩踏。汇金公司7月宣布,已在二级市场买入相关ETF产品,后续还会继续操作;证金公司等机构也陆续推出稳定市场的举措。
国家队进场之后,A股并没有立刻止跌,当年8月又经历了一轮大幅调整,真正见底要到2016年1月。随着去杠杆持续推进,市场流动性压力大为缓解,A股才慢慢企稳;从大盘指数转入反攻算起,到2018年1月下旬的阶段性高点,上证指数较2016年初低点累计反弹约34%。
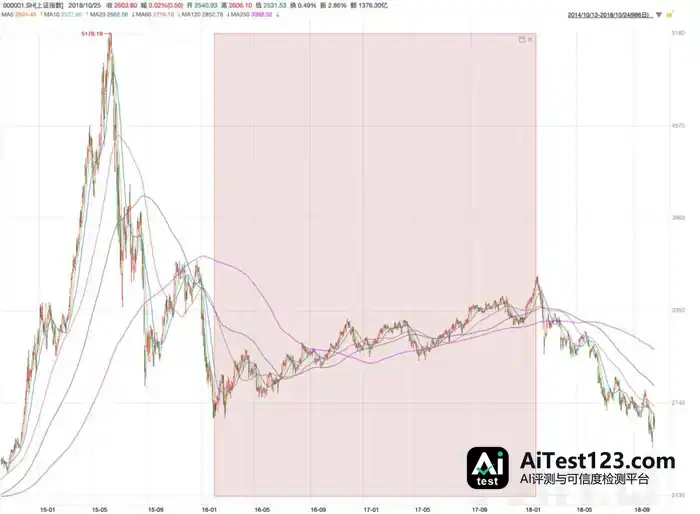
图:上证指数2015~2018年间表现;资料来源:wind,36氪
距离最近的一次典型国家队入场,出现在2023~2024年。2023年10月,汇金公司宣布增持四大行,并计划在此后六个月继续增持。2024年2月,汇金公司又宣布扩大ETF增持范围、加大增持力度。当时A股已调整了很长时间,市场估值和投资者情绪均处于近10年低位。之后,上证指数在2024年2月~5月间出现一轮小幅反弹。
市场随后重新走弱,但9月24日央行、金融监管总局和证监会联合出台一揽子金融政策,市场对流动性环境和经济前景的预期随之明显好转,投资者信心很快回升,A股由此走出一轮快速上涨。到10月8日,上证指数盘中最高触及3674点,较9月低点累计反弹36%,成交额当时也创下历史新高。
从国家队历次入场的时机看,未必都抄在市场最低点,但大多落在A股深度调整、投资者情绪极度低迷的阶段,即便入场后大盘还会继续下探,随着市场环境逐步改善,后续往往能迎来一轮较为可观的反弹。说到底,国家队的抄底能力主要体现在能把握市场深度调整带来的投资机会,并扛得住大幅波动。
02 国家队的优势:买得低,也拿得住
首先,市场深度调整往往伴随非理性抛售,这为国家队提供了合理的买入机会。
A股跌到深处时,恐慌性抛售常常超出基本面的实际变化。价格越跌,投资者越焦虑;止损盘和杠杆平仓盘又压着价格继续往下走,负反馈就这样转了起来。2015年股灾就是典型例子。
在这种交易氛围里,市场估值被迅速压低,大批资产遭到错杀。国家队偏偏选在情绪最恐慌、风险溢价最高的时候出来接盘,整体买入成本因此压得比较低。等到政策面和流动性方面的利好陆续落地,被动卖出减少、预期回暖,此前被过度压缩的估值就有了修复的余地。
回头看国家队历次抄底,做的正是巴菲特那句老话:“在别人贪婪时恐惧,在别人恐惧时贪婪。”
更关键的一点在于长期持有能力——这恰恰是普通投资者最学不来的地方。跌久了总会反弹,这话谁都懂;难的是买进去之后还得扛住继续下跌的煎熬。
估值再便宜,投资者也躲不开浮亏、仓位限制、杠杆和情绪这几道坎。特别是市场一路阴跌、迟迟等不来重大利好、反弹看着遥遥无期的时候,人很容易怀疑自己当初的判断。
国家队不一样。它本身就承担着稳定市场的政策职能,市场波动再大也能持续买入,负债端也相对稳定。就算入场后账面上出现浮亏,这份定力也让它熬得过较长的周期。2015年7月国家队进场之后,市场又经历了两轮深跌,这恰好说明:比起买在最低点,手里有没有足够的资金、心里有没有足够的定力更重要。
还有一点,国家队入场通常和政策环境的改善相互配合,市场反弹的可能性因此又多了一分。它直接买股票或ETF,用意主要是接住抛盘、缓解短期流动性压力,同时向市场释放稳预期的政策信号。
不过从历史经验看,反弹真正起来,还得靠重大利好持续释放。这些利好消息大致可以归为三类:
1.流动性改善,典型如2008年的降息降准、2015年后杠杆压力逐步缓解;
2.政策支持,如2008年的大规模投资计划、2024年9月的政策组合拳;
3.外部环境缓和,如2008年全球金融危机后的风险偏好修复。
节奏上也有讲究。国家队是稳定市场的政策工具,进场一般挑市场需要支撑的时点;上面这些利好,往往要等它入场之后才慢慢显现。2008年汇金宣布增持,到2009年市场反弹;2024年2月扩大ETF增持规模,到9月政策转向——先进场稳住市场、再等利好释放,这个过程一再出现。
资金来源稳定、持有能力强,国家队因此扛得住政策见效前的市场波动,静等反弹带来的回报。
说到底,国家队入场是一个重要的投资信号,但反弹能走多远、能持续多久,关键还是看流动性、政策面和基本面的改善预期。普通投资者能从国家队抄底里学到的,或许就是在市场极度恐慌时,给自己的判断留足兑现的时间——定力够强,潜在回报才有机会变成实实在在的收益。
*














