宇树三季报:营收18.17亿增55.71%,扣非净利降18.78%
故事更动听了,利润却更改难看了
(本文作者为 霞光AI实验室,钛媒体经授权发布)
宇树科技上市后的第一份三季报在昨晚出炉。今天上午10点15分,股价660.20元,前一日收盘695.90元,回撤明显。
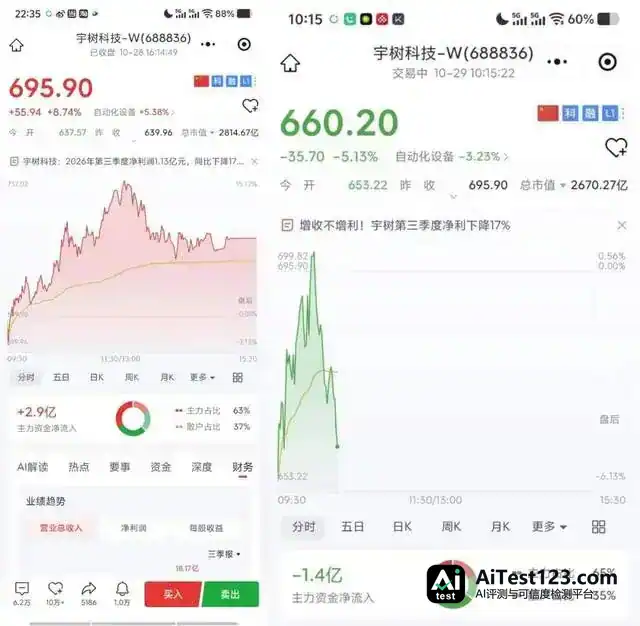
昨晚收盘后与今天上午10点15分截止,宇树科技股价对比图
这不只是“财报不及预期”那么简单。
过去一周,宇树同时踩在三条叙事线的交叉口:摩根大通10月25日发研报,把宇树评级从“低配”上调至“增持”,2027年12月目标价由300元提到995元;王兴兴10月22日在2026世界物理AI大会上说,“物理AI目前已经看到被击穿的苗头”,窗口可能在最近1~2年或2~3年;财报随后把镜头拉回眼前——营收还在加速,扣非净利润却往下走,前三季度研发费用同比接近翻两倍,经营现金流净额同比下降54.69%。
三件事摆在一起,分歧就清楚了:物理AI的突破时间表可以往前提,商业化的成本表却躲不掉。宇树的故事正从“机器人会不会变聪明”,转向“变聪明之后,谁为身体、数据和部署买单”。
增收不增利,钱都花到了哪里?
先看财报本身。
2026年前三季度,宇树营收18.17亿元,同比增长55.71%;利润总额4.13亿元,同比增长143.05%;归母净利润3.87亿元,同比增长270.54%。但扣非净利润只有3.49亿元,同比下降18.78%——这项指标才真正反映主营业务的盈利能力。
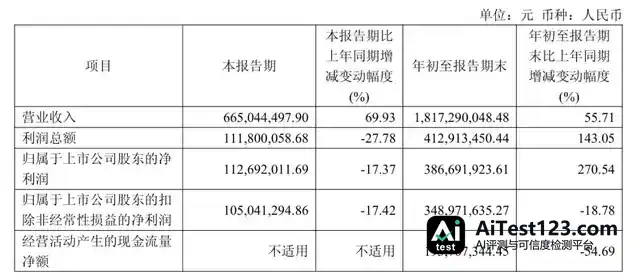
图源:宇树科技第三季度财报
单看第三季度:Q3营收6.65亿元,同比增长69.93%;归母净利润1.13亿元,同比下降17.37%;扣非净利润1.05亿元,同比下降17.42%。市场或许也受了这份增收不增利财报的影响,近日连涨的势头,甚至宇树一周内两次发风险提示公告都没能“叫停”,今天总算稳了稳。
那么钱花到哪里了?
研发!财报披露,宇树前三季度研发投入2.63亿元,同比增长191.48%;第三季度单季研发投入1.27亿元,同比增长249.58%,占当季营收的19.10%。公司的解释很直接:大幅增长主要是要持续加大具身大模型相关模型研发与算力投入,同时扩充研发团队、开展新产品研发。销售费用也从上年同期7600.85万元增至约2.30亿元。
这组数字恰好对应摩根大通10月25日报告里的产业判断。摩根大通认为,大模型在任务规划、记忆、上下文管理和跨工具执行方面不断进步,行业瓶颈正从“高层推理能力”转向“现实世界的执行、数据生成和部署迭代”。
王煜全前不久跟霞光社聊过一次,这位科技投资人的看法是,具身智能在AI里属于被捧得太高的赛道。“拿宇树来说,它一直加码的运动能力正是长板,可生意要做成,补的得是短板。王兴兴自己也认,短板在脑子。我们私下打趣,这不就是个zombie(僵尸)?身子骨厉害,脑子跟不上。”
如今看来,脑子正是宇树不惜重金想补齐的环节。
反过来看,脑子越灵,身子恐怕越烧钱。物理AI并非把一个大模型塞进机器人就算完,硬件得靠谱、数据得采得到、场景得能部署、服务得能复制。宇树财报中列出的研发和销售费用,正是这笔“身体经济学”账目的头一页。方向并没有错,反倒说明宇树是在为“大脑落地”提前交学费。只是投资者得认清一点:物理AI的突破窗口越临近,前期投入就越不可能压得低。
另一个信号是存货。截至2026年9月30日,宇树存货价值10.19亿元,较2025年12月31日的3.67亿元增长约178%,规模增至原来的约2.8倍。财报对此没有说明,这一增长究竟来自产品滞销,还是出于备货的战略考虑。
摩根大通定价未来,财报结算现在
摩根大通的报告,也是这轮叙事升级的催化剂。
10月25日,摩根大通将宇树评级从“低配”一口气提了两级到“增持”,目标价由300元抬到995元。这背后主要押注的是王兴兴在大会上对物理AI突破窗口的判断——原先他说“最长可能需要10年”,如今改口为“未来1~2年或2~3年”,行业销售的S曲线也随之往前挪。
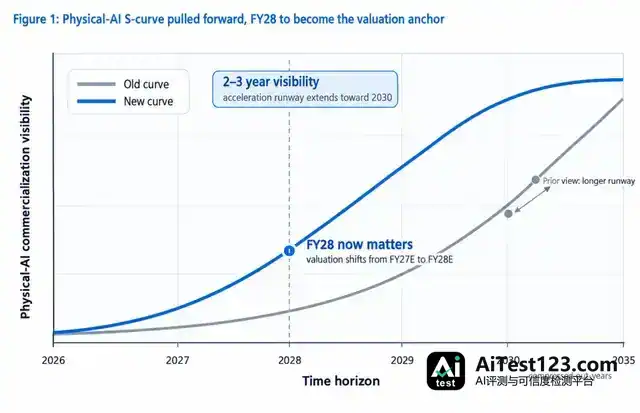
图源:摩根大通报告
销量预测上,摩根大通没上调宇树2026年人形机器人的销量假设,仍为1.4163万台;但2027年预测从2.6226万台上调至3.1701万台,2028年预测从4.1552万台大幅上调至11.1554万台。
同一家机构还把宇树在全球人形机器人市场的份额预测调高了:2028年从8%提到21%,2030年从4%提到12%——新数字对应的是销售S曲线提前的判断。估值上,摩根大通按2028年预计市销率30倍来算,得出995元的目标价。
摩根大通这套估值思路说得明白:宇树不再按当期利润定价,未来规模做大之后的“物理AI平台”价值被算了进去。里面还掺着一层“稀缺性溢价”。眼下机器人企业IPO和分拆审核更看重商业化质量、可持续订单和商业模式能不能扛住时间,新上市进程或许比预想慢,而宇树是A股为数不多能直接对标的具身AI投资标的。
财报照出的则是另一幅景象。三季报没有单独列出宇树人形机器人的收入构成。招股书数据显示,2025年前三季度,宇树人形机器人收入中73.60%来自科研教育,商业消费占17.39%,行业应用只有9.01%。
估值裂缝就出在这里。摩根大通定价的是“未来的物理AI平台”,财报结算的仍是“科研、教育、展示场景的研究工具”。这不叫矛盾,是时间差。可时间差得靠利润表和现金流去填。摩根大通自己列了风险:企业采用速度低于预期、试点项目转不成重复订单、新进入者加速商业化、监管和地缘政治限制。报告明确说,宇树后续需要证明“重复订单、灵巧操作可靠性、安全表现和生态变现能力”。
宇树真正的护城河,是运转起来的“物理AI飞轮”
王兴兴在2026世界物理AI大会上的演讲,给了另一个理解宇树的切口。
他的判断是,物理AI已经露出被击穿的苗头,很可能在最近1~2年或2~3年发生。产业正走向“具身智能的ChatGPT时刻”——在80%的陌生场景中,机器人按语音或文字指令能完成约80%的任务。宇树预研的物理AI机器人自进化V1.0,想做的正是感知、决策、执行、评估、学习、进化这一圈循环。
摩根大通报告里的“Physical-AI flywheel”图把这个逻辑画得更直白:大脑层靠GPT-6 Astra提升规划能力,瓶颈层从推理转向执行,身体层是宇树机器人平台,提供低成本本体、开发者生态和量产能力。再往下是自进化闭环:模拟与测试用例生成—真机实测—失败数据标注—更好的策略与部署。
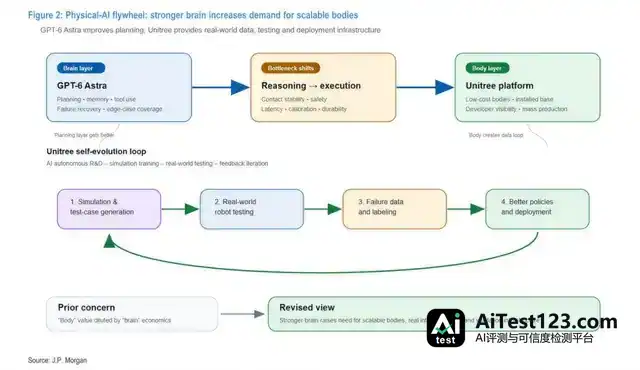
图源:摩根大通报告
飞轮的起点已经在了。王兴兴在大会上给出一组数据:Unitree G1自2024年5月发布至今,已是全球最畅销的人形机器人,累计生产下线约1—2万台。
可这组数字是飞轮的燃料,不是飞轮本身。下线不等于部署,部署不等于数据回流,数据回流也不自动变成重复订单。关键在于“多少台进了真实场景,产生了多少能回流的数据”。开发者生态或许正在长成新的竞争壁垒,宇树也在借行业大会、机器人赛事和开发者活动把平台的参与面铺开。开发者生态越大,应用越丰富;应用越丰富,平台吸引力越强。这是宇树从“硬件公司”走向“平台型生态公司”的底牌。
飞轮还有两个前提。其一,装机量不等于数据优势。其二,生态也未必能直接变成收入。开发者可以围着平台做科研、展示、赛事和小批量试点,但要转成重复订单和工业部署,得靠可靠性、安全性和现场服务能力。宇树财报里的研发投入,买的正是这两张门票,赌的是“真实世界数据—模型迭代—技能生态”的复利。
物理AI的突破,要先过利润表这一关
王兴兴说物理AI的突破可能在1~2年或2~3年;摩根大通却把销量上修主要放在2028年之后。资本市场把“突破窗口”往前挪了,收入确认的高峰仍旧落在2028年。这算不上保守,时间表的错配来自物理AI商业化的节奏本身:模型能力可以先到,硬件量产、场景验证、客户采购和重复订单会滞后。
三件事摆在一起,宇树的画像并不模糊。
产业S曲线在往前移,这是摩根大通的判断;技术击穿的时间窗越来越近,这是王兴兴的判断;研发、销售、部署成本先落袋,这是财报摆出来的事实。三件事并不打架,拼到一起正好是一条链:物理AI越逼近突破,宇树越得提早把身体、数据、生态铺开;铺得越早,短期利润越不好看;利润越不好看,估值就越要靠2028年那笔账来撑。
所以宇树不是一家能拿单季度利润解释的公司。它更像一张物理AI的看涨期权,标的资产是“通用机器人平台”。接下来要盯的不是口号,是四个硬指标:工业场景收入占比能否显著抬升;试点能否转为重复订单;灵巧操作、安全性和现场服务能否规模化;生态能否从开发者热闹变成收入。还有,经营现金流和解禁节奏能不能给这张期权留出足够时间。
财报夜没有推翻物理AI,只是提醒市场:击穿物理世界之前,先要穿过利润表。