马斯克押注太空算力:百万颗卫星计划能否跑通
马斯克豪赌太空算力回应“蓝营”追杀,中国会跟跑吗?
民主党这回动了真格,特朗普阵营开始挨打。
11月3日,参众两院被民主党收入囊中。两天之后市场就给脸色看:纳斯达克跌超5%,道指跌超1800点,标普缩水逾4%,选后第一天涨的那点全还了回去,还倒贴一截。
受伤最重的是马斯克。特斯拉盘中下挫约11%,SpaceX跌约9%。道理摆在那儿:国会换了主人,针对他旗下公司的调查、听证、监管会一个接一个来。黄仁勋已经在“出轨风波”里被迫走人。民主党这边的“清算”,马斯克打算怎么躲?
图源:网络
民主党想干什么,其实早就摆在台面上了:三条线同时收紧。
第一条线是能源和环境。大型科技企业得掏新增电网的建设钱,把能耗、水耗摊开披露,AI基建的账单不许往居民电价里塞。第二条线冲着模型来:强制安全测试、第三方审计、重大事故报告机制,一样不能少。10月,参议院商务委员会民主党领袖Cantwell已经把全国性AI监管框架提了出来。第三条线是国会监督,传唤、听证、调查轮番上,一路查到数据中心的税收优惠和用电成本怎么分摊。委员会主席的木槌到手,传票权也就到手了。
推着这套动作走的,是选票里的情绪。益普索民调此前显示,55%的民主党选民赞成限制数据中心建设,共和党选民里这个比例只有37%。更值得琢磨的是这次“深红州”翻蓝——得克萨斯、堪萨斯、南卡罗来纳,真正起作用的是电价和生活成本,意识形态反倒靠后。AI投资猛涨、资产价格走高,普通选民没沾到光,只接到了账单。
不过话得说回来。民主党虽然拿下两院,可离推翻总统否决权需要的2/3多数还差得远,参议院立法还得凑够60票才能结束冗长辩论。碰两党核心利益的重大法案,2028年大选前过关的可能性不高。想在联邦层面搞“安全框架落地前暂停AI数据中心建设”这种狠招,基本行不通。
变量其实在州和地方政府手里。州级电力约束、地方环评审批,才是那只把成本抬高、把周期拉长的手。
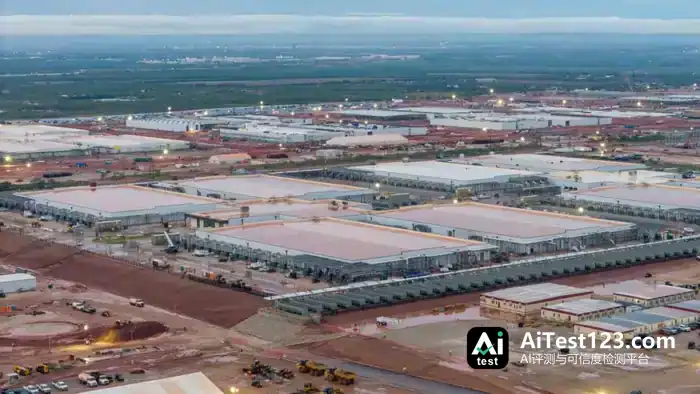
美国得州阿比林建设中的「星际之门」AI 数据中心,图源:网络
所以地面增量受限这件事,是结构性的、慢性的,不是一纸禁令那种急刹车。数据中心不会明天就停工,但每个新项目的IRR要往下掉几个点,审批周期从18个月拖到36个月,“明年上线”变成“再看两年”。
对资本来说,慢性病比急症更难熬。急症会死人,慢性病会让人搬家。
算力于是开始找新地址。马斯克的动作,比市场反应还早一步。
地面太麻烦,那就往太空走。
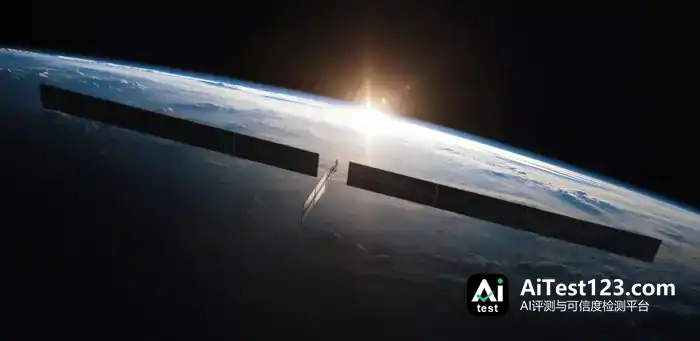
2026年1月30日,SpaceX向FCC递交了一份8页文件,名叫"SpaceX轨道数据中心系统",核心诉求只有一句:放100万颗卫星上天。
参数设计很有讲究。轨道高度500到2000公里,约30度倾角的太阳同步轨道,全部收进宽度不超过50公里的狭窄壳层——自家系统能协同,别人的航天器也留出了安全间隔。高轨那层日照时间占比超过99%,大电池基本不用背;低倾角那层靠全球时区差做负载均衡。
图源:网络
组织层面也动了刀。今年2月2日,SpaceX宣布收购xAI,合并后估值1.25万亿美元,其中SpaceX一万亿、xAI两千五百亿。按马斯克的说法,要造一个“垂直整合的创新引擎”,把地面到太空的完整技术链条都覆盖进去。6到7月启动IPO,募资用途写得很直白:买芯片。
执行层面的数字也摆上了桌。6000个专用机架已经下单,2027年交付;2028年要做到1GW在轨算力;供应链那边传出的口径是150万张太空算力卡,对应约2万个机柜、3.2GW。
撑起这一切的经济账,关键只有一条:发射成本。眼下约500美元一公斤,星舰全面运营后降到10到150美元。Starcloud算过:同样规模的数据中心,十年期核心成本太空方案约820万美元,地面要约1.67亿美元,太空方案只占5%。
所以马斯克赌的不是技术,是成本曲线往下的斜率。
风险也得讲明白。FCC不是橡皮图章——此前二代星链,SpaceX申请22488颗,最后只批了7500颗。百万颗星座要过频谱协调、空间碎片、天文观测三道关,哪一关卡住,节奏都得重排。
马斯克的说法是“未来两到三年内,太空有望成为AI计算成本最低的途径”。注意是“有望”。这是愿景,不是财报。
赌局能不能成立,前提是星舰不掉链子。
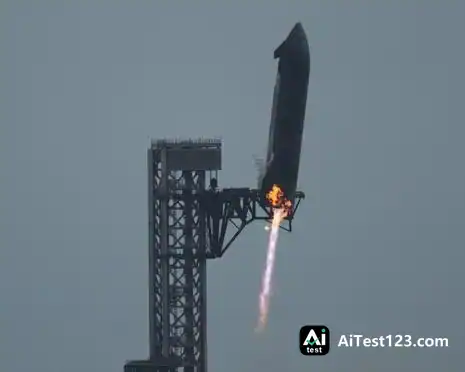
巧的是,星舰刚完成15次试飞。经过约22.5小时,SpaceX于11月14日(周六)完成了星舰飞船部分的回收,头一回用发射塔机械臂“夹住”返回的星舰飞船。不过原计划的“双重捕获”没能完全成功:超重型助推器分离后出了故障,最后在墨西哥湾溅落并起火燃烧。
图源:网络
助推器回收虽然受挫,飞船被成功捕获仍是星舰可复用技术路线上的一个关键节点。这次试飞验证了飞船从轨道返回、再由地面设施直接回收的可行性,为后面真正实现“快速重复使用”攒下了关键的数据和经验。
算力为什么非得上天
太空算力能成立,跟浪漫没半点关系。真正把它推出来的,是三个数字。
按照TrendForce的测算,2026年全球数据中心需要的电力容量为161GW,比上一年增长约31%,其中AI服务器吃掉三分之一;到2030年这一需求会到491GW,可就算其他用电需求全都满足,电网能分给数据中心的也只有222.6GW,缺口是268GW。
Gartner给出的预测更直接:全球数据中心用电量会从2025年的448TWh升到2030年的980TWh,翻了一倍还多。AI优化型服务器这一块,则从93TWh涨到432TWh,接近五倍,到那时会占总用电量的44%。兰德公司的看法是,2030年光是单个训练任务的需求就能达到8GW,比美国不少最大电厂的装机还高。
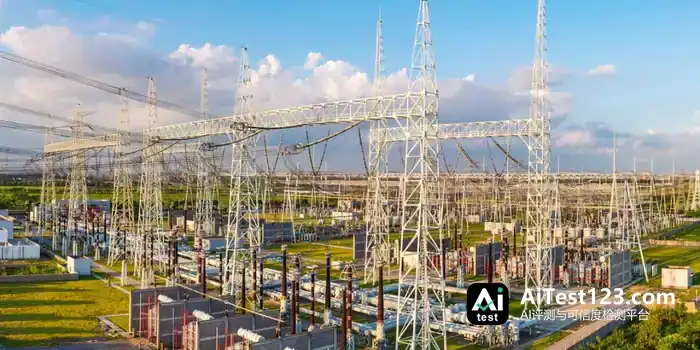
数字之外还卡着一个时间问题——美国电网接入要排队3到7年。一个8GW级的集群,想找到一块土地、水源、电网和社区接受度同时过关的地,几乎不可能。
图源:网络
说到底,地面算力撞到的天花板不在芯片,在电和地。
而太空,恰好把这几个条件都凑齐了。
大气层外的太阳辐照度大约1366W/m²,比海平面高出30%到40%,没有大气衰减,不分昼夜,也不看天气。美国地面光伏的平均容量因子在24%左右,晨昏轨道上能超过95%,同样面积的阵列,一年发出来的电是地面的五倍以上。散热这块更讨巧:真空背景接近零下270℃,热量直接辐射出去,散热能耗可以降七成以上,PUE接近1。地面数据中心有三四成的电耗砸在冷却上,这笔开销到了轨道上基本就没了。
另有一层理由不那么显眼,却更硬,那就是时延和覆盖。低轨往返只要十几毫秒,“天感天算”能把应急响应从小时级压到秒级。海洋、沙漠、森林、极地这些地面网络覆盖不到的地方,算力只能由轨道提供。这已经超出商业选项的范畴,属于能力边界。
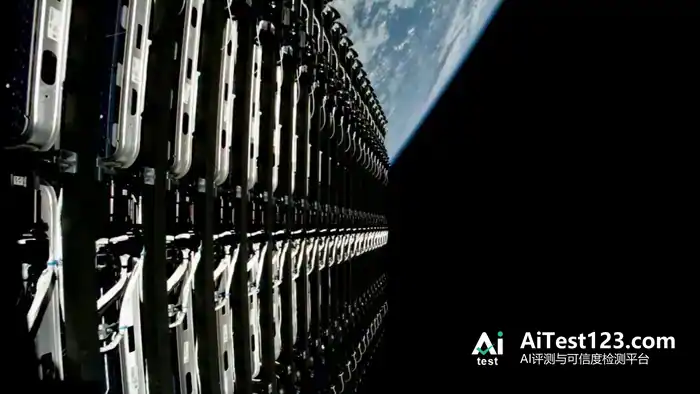
可话也得说全:必要,不代表眼下就划算。太空算力中心的设计寿命一般只有5到8年,地面数据中心则在15年以上。发射成本还没跌破200美元一公斤的门槛,单星硬件依旧不便宜。所以它今天扮演的角色,是“高单价、强场景”的补充,谈不上替代。
图源:网络
至于它会不会变成趋势,我的判断是,关键不在“会不会”,在“哪一段先”。
泰伯智库把太空算力划成三种形态,拐点分别落在2027年、2030年和2035年前后:单星智能在2027年前后具备规模化复制的条件;算力星座到2030年前后跨过规模组网和计量收费这两道关;太空数据中心受发射成本、在轨寿命、在轨服务能力牵制,要到2035年前后才算真正迎来拐点。
市场的斜率也在印证这个节奏。全球太空算力市场2025年是29.4亿美元,2030年预计190亿美元,2035年1719.3亿美元,十年复合增速约50%;中国市场则从50亿元到452亿元,再到3632.5亿元,跑得更快。
商业化的顺序同样清楚:先推理,后训练;先天数天算,后地数天算。英伟达和马斯克联手推进的Starmind给出了时间表——2027年内首批发射,2028年达到可观体量,2029年进入大规模部署。马斯克给的理由很朴素:要维持每年200GW的算力增长,地面供电撑不住,算力只能往天上走。
太空算力不是地面算力的备胎,而是地面算力撞墙之后唯一的增量方向。只不过这堵墙,眼下才刚裂开一条缝。
短期看,马斯克押注太空算力,是在回应政治对手(民主党)的干扰和商业对手(蓝色起源)的竞争;往长里看,单从技术叙事本身来说,他的愿景是把AI算力从地球的物理和监管限制里解放出来,并试图在一个法律尚属空白的领域,为旗下AI业务(如xAI)建立长期的、不受地面规则束缚的基础设施优势。
中国没打算跟跑
中国并没有去申请一百万颗卫星。这算不上保守,只是路径不一样。
国家队这条线,已经跑出了结果。
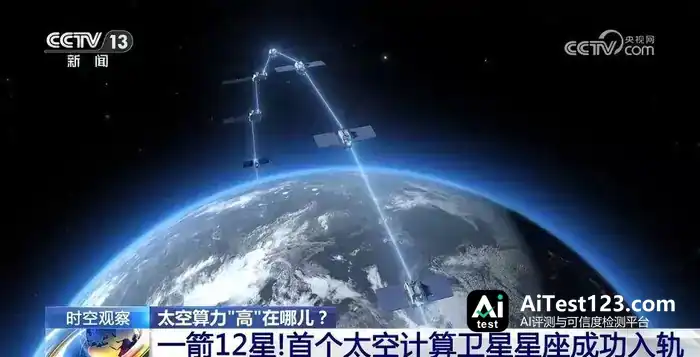
2025年5月,“三体计算星座”首发12颗星入轨,由之江实验室牵头、国星宇航研制。单星最高算力744TOPS,星间激光速率最大100Gbps,12颗互联后具备5POPS算力和30TB存储,还搭载了80亿参数的天基模型。到2025年底,在轨布局已超50颗,总算力做到1000PFLOPS。更关键的一步发生在2025年11月,通义千问Qwen3被部署进“星算”计划01组太空计算中心,完成全球首次通用大模型在轨部署,多次端到端推理任务全流程耗时不到2分钟。这已经超出了演示的性质,属于可行性验证。
图源:央视网
规模,是北京这条线押注的方向。具体方案是在700到800公里的晨昏轨道上建设GW级集中式太空数据中心,整个系统由空间算力、中继传输、地面管控三部分构成。一期落在2025到2027年,总功率200KW、算力1000POPS,目标是“天数天算”;二期安排在2028到2030年,推进“地数天算”;到2031至2035年则进入大规模组网阶段,支撑“天基主算”。北京市科委的说法是,一期建成后能直接拉动产业链产值超数十亿元,从长远看有望突破万亿。
还有一条路是商业化自我滚动。星算计划规划了2800颗计算卫星、总算力10万P。2025年10月,02组星座发布,单星算力突破10P的“天秤-10”亮相,从技术验证转向规模化部署的信号已经很明确。
落到订单层面,产业链才是真正的受益方。太阳翼得向柔性结构和钙钛矿方向走,5GW容量对应近12平方公里的电池阵;抗辐射芯片方面,自研的“天罡”处理器单粒子翻转率低于0.001%;星间激光的下一代单通道速率要突破10Tb/s;再往下延伸,是光模块、测运控和地面站。
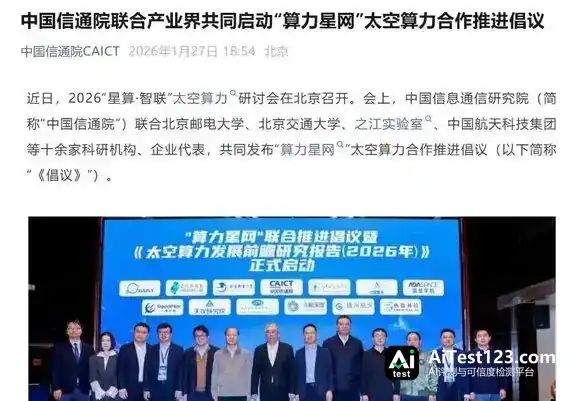
容易被忽略的另一层,是标准话语权。2026年1月,中国信通院联合十余家机构发布“算力星网”合作推进倡议,意图在ITU抢频抢轨之前先把规则立起来。轨道和频谱遵循先到先得,规则比卫星更早到位,才算真本事。
图源:网络
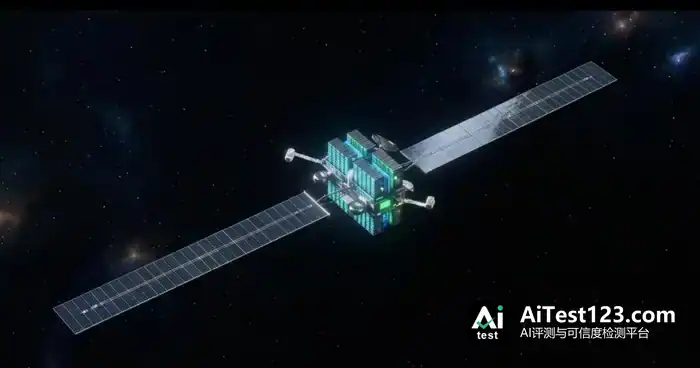
机会说完,该把账摊开了。太空算力并非把服务器搬上天那么简单。最难的一关是散热:真空里没有空气对流,热量只能靠辐射散出。一块1平方米、20℃的辐射板,净辐射功率约633瓦。也就是说,一个高功率GPU集群必须配上一对“大翅膀”般的可展开辐射器。业内共识是,散热是结构设计的第一约束,没有并列。
能源同样是硬约束。GW级供电需要数平方公里的太阳翼,而眼下太阳翼成本仍在40到50万元一平米。降本问题不解决,规模就无从谈起。
抗辐射是第三道坎。单粒子翻转、总剂量效应会让芯片功能退化甚至失效。工程上的折中做法是“商用芯片做主份、国产芯片做在轨验证”,先保任务成功率,再逐步替代。
最后是折旧。地面数据中心能用15年甚至更久,太空算力中心通常只有5到8年。资产模型完全不同,IRR的算法也得重写。
图源:网络
物理题之外还有一道商业题:谁付费。答案不在“地数天算”,而在“天数天算”。遥感、低空、国防这些场景,数据本来就在天上产生,在轨处理能省掉90%以上的回传带宽,这是刚需,付费意愿明确。至于把地面训练任务搬上太空,那是2030年之后的事。
把两条路径并排放,差别一目了然。美国走的是科技巨头垂直整合,技术路线多元,用资本换时间,SpaceX把火箭、卫星、模型、芯片全塞进一个引擎里,赌的是“我比监管跑得快”。
写在最后
中国的路子靠国家战略牵引,先打试验星,再建示范星座,随后走向规模组网,一步一步往前推;不比谁跑得最快,比的是稳、是自主、是能复制,拿体系去换确定性。
“蓝潮拍岸”,短期看是利空。但把时间轴拉长,它更像一次强制换道,地面越贵,轨道越香。
往后看三个指标就够了。一是FCC对百万颗星座的裁决节奏,批多少颗、分几批、附加什么条件,直接决定马斯克的时间表;二是星舰的单位入轨成本,能不能真落到150美元一公斤以下,这是整个太空算力经济学的分母;三是国内单星算力与组网数量,单星从744TOPS走到10P,组网从12颗到50颗再到2800颗,斜率就是产业成熟度。
算力最终落在哪里,不取决于谁先喊出“上天”,而取决于谁先把每PFLOPS算力的成本压到别人压不到的位置。
参考资料:
谁在切入“太空算力网”建设 来源:第一财经
马斯克要把算力“战场”搬到太空? 来源:环球老虎财经
部分资料来自AI收集