

中国AI4LS前10个月融资:35亿美元、124起,65%投向早期
34.91亿美元,是前10个月中国AI for Science(AI4S)在生命科学方向(AI4LS)拿到的融资。 58.33亿美元,这是今年前10个月全球AI4LS领域TOP10融资的总额。 钱从上游的算力设施,流到中游的模型与平台,再落到下游的垂直场景应用——一条完整的产业链,在10个月内一次性铺开。 钱的流向代表
34.91亿美元——这是今年前10个月,中国AI for Science(AI4S)在生命科学方向(AI4LS)拿到的融资总额。
同期,全球AI4LS领域TOP10融资合计58.33亿美元。
资金从上游算力设施流出,经过中游模型与平台,最终落到下游垂直场景应用。整条产业链,10个月内一次铺开。
钱的去向,就是行业的去向。
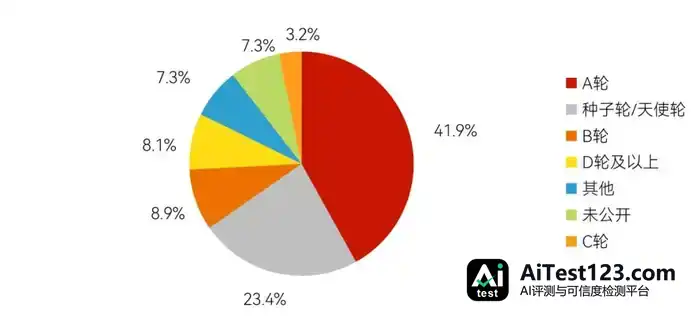
轮次分布出现明显断层:65.3%的资金流向种子/天使轮与A轮,其中真·初创阶段(种子/天使)占23.4%;B轮之后只剩11.3%。
投得早,但没投得散。11起过亿美元融资吃掉20多亿美元,占比超五成。资本并非广撒网,而是在最早的阶段就用大钱圈定头部。
于是,钱的流向有了具体落点:
34.91亿美元投给了谁?
钱在买什么?投资方又在为什么买单?
在“兑现元年”到来之前,这份数据或许能先标出通往科学智能的产业路径。
01
65%轮次投早,但50%的钱流向11家头部企业
一级市场是最灵敏的晴雨表,新生赛道的方向能看得更清楚。
把124起融资按轮次拆开看,AI4LS一级市场的资金盘“新生”导向非常明确——65.3%的钱流向了种子轮/天使轮与A系列轮次。真正的初创阶段种子轮/天使轮,占比接近四分之一(23.4%)。
从底层逻辑看,AI4LS同时叠加了医疗健康与硬科技两方面的价值兑现期待。一级市场对它的定价,从一开始就建立在“范式创新”而非“当期业绩”之上。
松禾资本合伙人张冲认为,当前的AI4LS一级市场实质上是在为“平台的预期渗透率期权”提前定价。
如今评判AI4LS公司的尺子已经换了。以前看的是管线走到哪个里程碑、按DCF做线性定价;现在锚点落在“总市场×渗透率(预期)”这种非线性期权定价上,当期收入不再是核心,取而代之的是人才密度、数据资产和平台延展性。
不过断层同样明显:B轮后轮次仅占比11.3%。
新生,意味着退出与兑现的路径尚未清晰。
早年间,一个AI4LS项目只要集齐顶尖科学家、拿出Demo,天使轮或A轮就能到手,掏钱的往往是愿意赌一把的医疗与硬科技VC。可一旦进入B轮,推动产品落地、组建商业化团队都要数亿乃至十亿级资金,这时缺的是有深厚产业背景的长线资金来接棒。
与此同时,“投早”并不意味着资金都流向了“小”“新”的企业。
AI4LS的早期融资本质上仍然是“投头部”,是在最早阶段重仓赛道定义者。
据动脉网不完全统计,1~10月AI4LS领域共有11起过亿美元融资,累计超20亿美元,占比超50%,平均融资额超1.78亿美元。
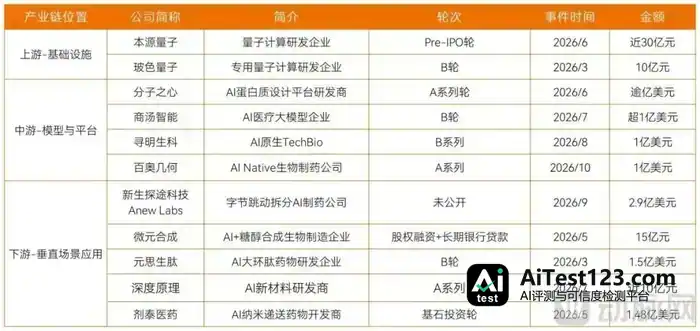
从产业链位置看,这11个头部标的分布在三个环节,各自的融资逻辑并不相同:
上游算力底座等基础设施类企业,叠加硬科技赛道资方,成为大额融资主力。
中游的模型与平台环节,资金主要流向那些相对成熟、手里已有自研模型或产品的供应商、制造商和服务商。
下游垂直场景应用这一端,大额资金则集中在商业化路径清楚的明星企业身上。
钱往AI4LS集中的结果,是大额融资的入场标准变了:过去看“平台故事”,如今看“场景锚点+技术闭环”。短期拼的是场景带来的现金流,长期拼的是范式还能走多远的天花板。
相应地,挑选标的的尺子也变得明确了。
一是技术独创性要鲜明,场景锚点要强。分子之心的可编程生物工程、寻明生科的干湿实验数据闭环、百奥几何的合成生物资产,还有深度原理拿下的千万级产业订单,指向的都是技术平台落地和场景化应用。
二是退出与兑现的路径要清楚。剂泰科技完成1.49亿美元IPO基石轮融资后,以“全球AI药物递送第一股”登陆港交所,挂牌首日高开175%。新生探途盯的是AI制药小分子研发平台;元思生肽则专攻AI+合成肽药物研发。
三是要有“大厂”背景背书和明星团队。9月完成年内AI制药最大单轮融资的新生探途(Anew Labs),出自字节跳动内部的AI制药业务,投后估值15亿美元,字节还握着56%的控股权。
四是对产业链条的长期押注。这背后靠的是生态链以及端到端、一体化能力,在供应和渠道强依赖的生物制造赛道尤其如此。微元合成年内完成18亿元融资后,把全球第二大木糖醇企业豫鑫收入囊中,整合合成生物的渠道优势;它还联合斯坦福大学、字节跳动等发布AI生物计算开放合作平台PoseX,往生物制造、生物基材料及工业酶设计的基础设施方向走。
有件事绕不过去:资金集中度一路走高,头部项目能拿到多轮、大额、多类型的资本支持;而那些缺实验资产、或者没有清晰工业接口的早期团队,后面的验证门槛依然不低。
02
资金投向四条路线:AI制药、AI材料、AI生物制造、AI基础模型与设施
生命科学赛道技术壁垒高、投入产出比也高,AI能切进去的场景更多,价值兑现的想象空间也更丰富。
头部项目拿走了大部分钱,可全部答案,谁也给不出来。
按细分赛道看,有代表性的AI4LS融资集中在四条路线上:AI制药、AI材料、AI生物制造、AI基础模型与设施。
AI制药还是基本盘,不过升温最快的要数AI生物制造和AI材料。原因大概在于,这两条路线验证周期更短、商业基本盘更大,也吃得上中国在工程化和产能上的优势。
从技术演进的角度看,这四条路线背后是四个共同趋势:
趋势一:建模层级往上走,价值中心从“候选生成”移到“机制与转化”
生命科学世界模型、AI虚拟细胞等方向,想补的是分子优化与体内、临床转化之间的因果断层,以及细胞间相互作用这块建模空白。AI制药的价值中心,正从候选分子生成上移到疾病机制解释和转化验证。
层级一上移,新的场景入口就打开了。模型一旦能解释干预在系统里怎么传导,过去只能靠经验试错的领域,就有了被工程化重做一遍的条件。AI抗衰、AI代谢、AI口服环肽这些前沿方向,正是在这一轮建模能力外溢中长成了独立赛道。
趋势二:干湿闭环成了标配,讲究“模型预测—实验验证—数据回流”
跨尺度建模要靠干湿闭环来支撑迭代和验证。模型从分子上移到细胞、组织、器官,每一层的参数都没法只靠公开数据拟合出来,只能由受控实验产出。闭环要成立,得同时满足三条:实验设计能被模型指导、实验结果能结构化回流、回流的数据能反过来修正模型。缺哪一条,链子就断了。
趋势三:人源化实验数据被重新看作稀缺的基础设施
眼下高质量、标准化的生命科学语料还是稀缺。实验设计、标准化采集、元数据与模型反馈凑在一起形成专有资产,谁能稳定地产出高质量数据,谁就筑起了长期的排他壁垒。单细胞多组学、器官芯片和类器官芯片等,正逐渐成为新一代AI数据基座的重要部分。
趋势四:看重可商业化的接口,模式分成平台服务和合作开发两种
两类模式对现金消耗、验证周期和收入确认的要求并不一样:平台型要的是可复制部署和付费客户,资产型要的是管线里程碑和权益兑现。AI生命科学工具的商业接口,仍然集中在药物发现、靶点、细胞治疗、样本分层和监管可用的实验数据上,而不是单纯向科研用户卖订阅。
03
财务资本押可能性,国资求确定性,CVC看协同
资金往哪儿走,出钱的人不同,答案就不同。
2026年AI4LS一级市场的资金结构,已经分出三条清晰的路子:财务资本博的是可能性,国资要的是确定性,产业资本图的是协同。
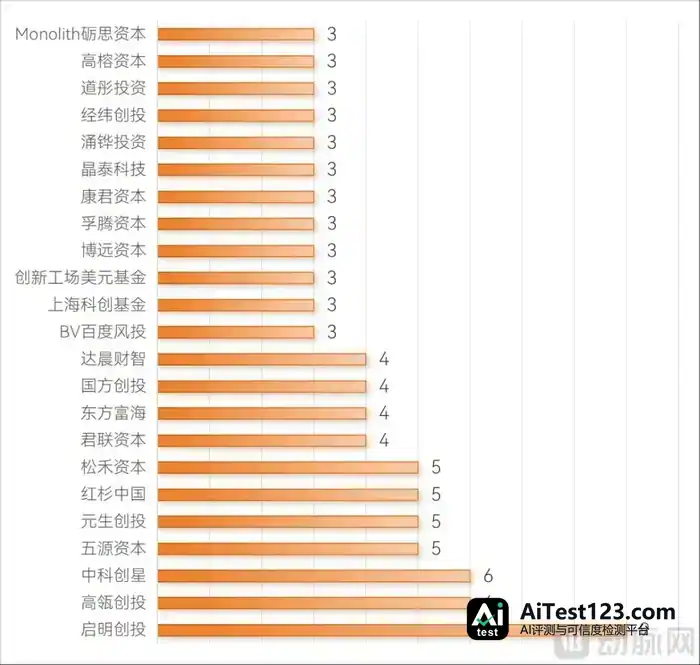
图 2026年1-10月中国AI4LS活跃机构(据动脉网不完全统计)
在这条赛道上,财务资本的打法相当凶。出手最活跃的3家资本,参与的项目加起来超过20个。启明创投排第一,投了9个以上AI4LS项目;高瓴创投和中科创星各自也在6个以上。
热门方向几乎被财务投资人扫了个遍:AI原生的TechBio(寻明生科)、全模态分子世界模型(英灵殿科技)、AI大环肽药物(元思生肽)、AI衰老逆转疗法(菁童生命)、AI虚拟细胞模型(无界进化),都在他们的名单里。
投技术、投场景之外,他们更想抓住“新概念”,抢先圈定未来各细分领域的领头羊。
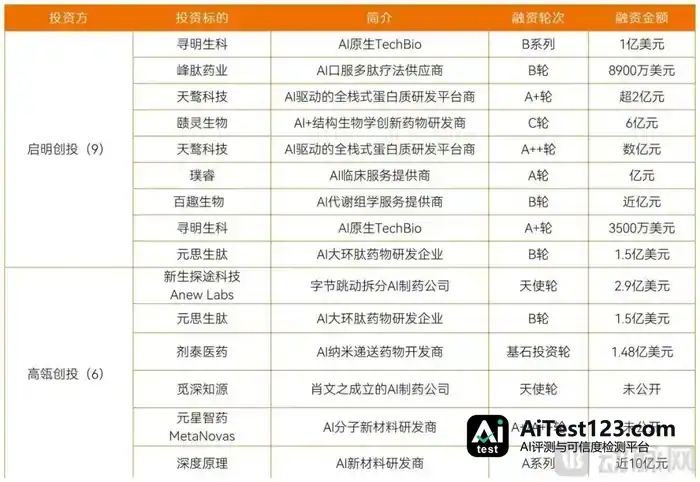
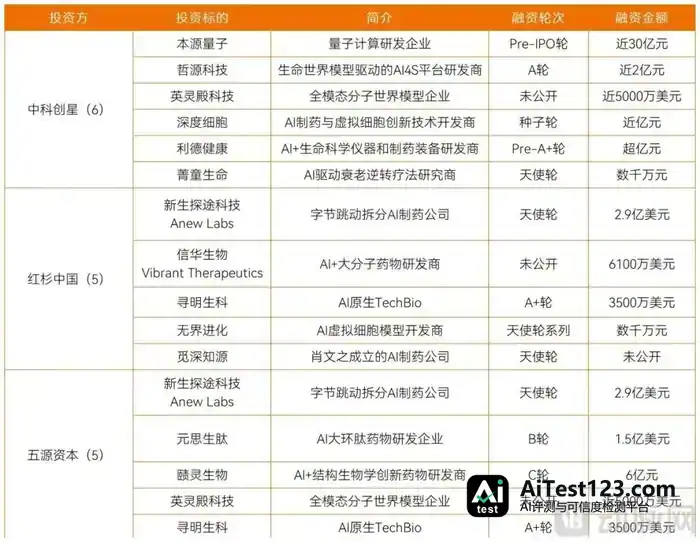
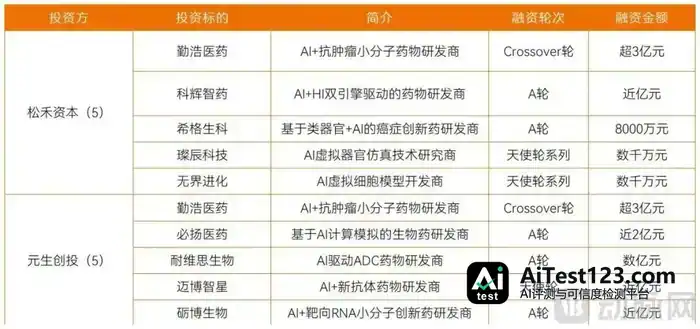
图 2026年1-10月AI4LS投资出手次数TOP3机构所投项目
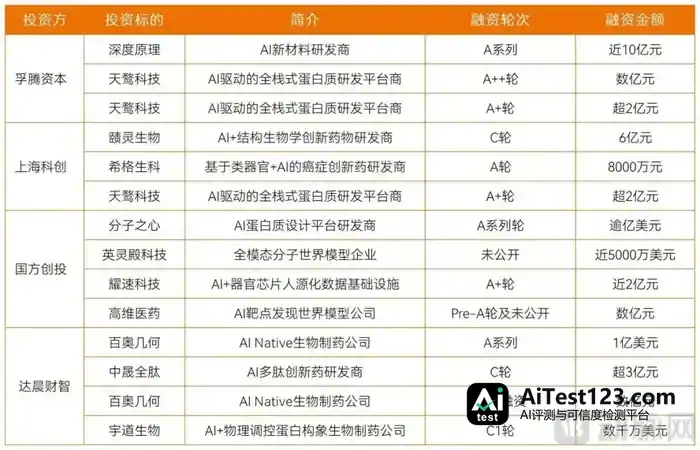
国资的路数完全不同:底座要重仓,重资产基础设施要押注,模型、芯片、算力平台、科学计算人源化数据设施以及区域创新生态,都是他们要卡住的位置。
拿出手最频繁的4家机构来看,国资更看重带底层通用技术属性的平台型公司,比如全模态分子世界模型(英灵殿科技)、AI靶点发现世界模型(高维医药)、AI驱动的全栈式蛋白质研发(天鹭科技)、AI Native生物制药(百奥几何)。
轮次上,从技术初步验证的A轮,到产品落地商业化的C轮,国资都有出手,但天使轮、种子轮这类超早期阶段,他们很少碰。
政府引导基金和国资的钱怎么投,诉求正变得愈发精细,同时带着明确的使命:把资金引向国家战略需要的方向,在早期、长周期、高不确定的环节切入,再通过返投、招商、建圈强链,让资本沉下来变成地方的产业能力和长期卡位价值,养出一片产业土壤。
换句话说,更长的研发周期、更慢的兑现故事,国资接得住。
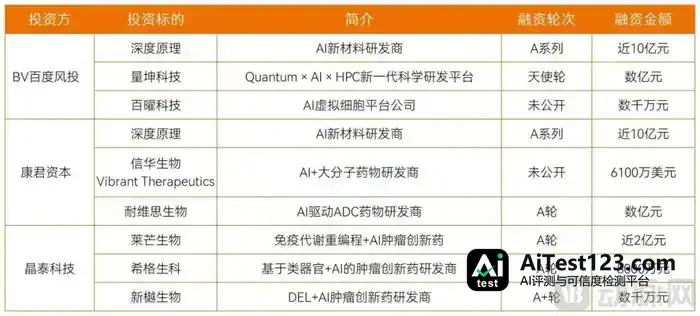
产业资本(CVC)想的是另一件事:紧贴主业,把生态圈的协同做起来。
百度风投铺开的是一张AI原生技术矩阵,从新材料(深度原理)、量子科学平台(量坤科技)一直排到虚拟细胞(百曜科技);康君资本盯准大分子药物(信华生物)和ADC药物(耐维思生物)下注;晶泰科技则围着免疫代谢、类器官这些AI生命科学研发场景做文章。
CVC投进去的企业,融资轮次高度集中在天使轮、A轮和未公开阶段,这是典型的“孵化式”打法:用早期投资锁定前沿技术,当作主业的战略补充,换来生态圈层面的产业协同。
晶泰科技就是个例子。它把已经跑通交付的逻辑、自动化实验能力、客户网络开放给孵化期的公司,让这些公司不用从零搭平台、找场景,直接跳过那段死亡谷。
04
AI4LS的估值定价锚,最后还得落在产品上
要说清楚一点,AI4LS早期的“头部”跟营收规模没关系,看的是技术稀缺性、平台属性加团队背景。这套标准在产业化验证到来之前并不牢靠——技术路线还没收敛,场景落地也没兑现,座次远没排定,新冒出来的企业照样有改写格局的机会。
所以这个格局不会朝一个方向收拢:收拢的是资金和估值,它们往少数平台型标的集中;不收拢的是技术路线和落地场景,它们正一个阶段一个阶段、一个场景一个场景地铺开、细分。说到底,未来还是产品和场景说了算。
回到眼下,一级市场给的高估值,不能一句“资本看好长期价值”就带过去。更准确的说法是:2026年是AI4LS定价逻辑的分化年。
切换的方向很清楚:过去看团队、看叙事,现在看验证数据、看闭环能力、看商业化兑现。
高特佳投资集团总经理孙佳林认为,平台型公司与产品型公司的分界已不再清晰。AI-Biotech自身就有很强的AI能力,早期靠技术服务就能形成商业闭环,为自研管线的长期投入提供支撑;等到后期管线兑现,又会反向增强平台能力。
水木分子COO邢杰的看法是,更根本的变化在于产业链边界正被打破,行业正从“+AI”式的改造走向“AI原生”的重构。他说:“将来数据、算法、实验不再是线性分工。自动化实验室除了是物理世界里的实验载体,也属于Agent任务体系的一环;模型公司能向下游延伸做管线,药企也能向上游布局、搭建自己的AI平台。”
张冲也提到:“AI4LS的退出逻辑并非等药上市、等IPO的单一逻辑,而是通过里程碑付款、BD授权、并购整合、订单换股权、IPO、未来产品力等组合路径兑现——收入增长必须跑赢算力与数据成本的增长曲线,而不是依赖持续融资,才是可持续标的。”照这个逻辑推,中游做平台和基建的公司,商业上能延伸的空间可能更大。
把时间拉长,这类企业的价值要看两条曲线:场景应用这条,决定落地的下限,也就是现金流和商业化;范式升级这条,抬高想象的上限,对应技术天花板和生态空间。
前一条管的是怎么活下来,后一条管的是能走多远。
两条曲线一旦收敛,企业就离开“卖服务”“讲平台”的阶段,转入“出产品”——服务是入口,平台是中间形态,真正定价格的锚是产品。
晶泰科技、英矽智能、剂泰科技这批先发者,跑出来的正是这条路。
05
全球AI4LS投资:押头部、押产品,与科技巨头和MNC深度绑定
放到全球范围看,AI4LS的资金密度更高,头部效应也更明显。
2026 年前 10 个月,全球 AI4LS 领域 TOP10 融资合计达 58.33 亿美元,单笔最高融资突破 20 亿美元。顶级项目的估值体量,已经把国内同梯队项目甩开一截,全球资本给生命科学范式革新定的价也更激进。
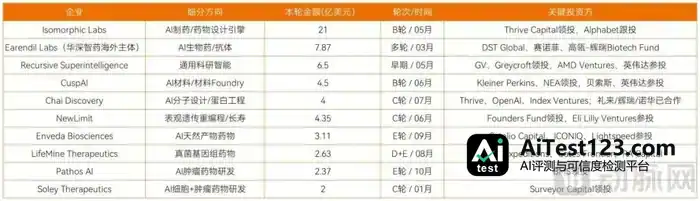
全球市场和国内市场有两点是一致的:资金继续往早期走,团队够强、技术够独创的头部公司,早期轮次就能拿到上亿美元;资金同时向头部集中,有平台级潜力的少数企业吸走了市场上大部分钱。
不过全球市场还有自己的生态特点:
一个特点是重金砸向已有稳定场景、产品应用和管线进展的公司,为看得见的商业化兑现付钱——Isomorphic的B轮21亿美元,背后是AlphaFold体系与礼来、诺华的BD合作;Chai的C轮4亿美元,是在分子设计平台跑通、药企客户验证之后;Enveda的E轮3.11亿美元、Pathos的E轮2.37亿美元、Soley的C轮2亿美元,都是管线推进到临床阶段后的加注。
另一个特点是科技巨头把产业链从头到尾都插了进去。Alphabet、英伟达、OpenAI、AMD 这些算力、模型厂商,直接卡住AI4LS这个底层场景:Isomorphic Labs 依托Alphabet旗下DeepMind的技术底座;Recursive Superintelligence 的早期融资同时吸引 AMD Ventures 与英伟达参投;OpenAI投向Chai Discovery,持续加深大模型能力与蛋白工程的融合。
前沿方向的探索也更分散,细分程度和风险程度都走在前面。AI 制药主赛道之外,全球资本还在几个颠覆性方向上做了大额布局:表观遗传重编程长寿科技(NewLimit)、真菌基因组药物(LifeMine)、AI 天然产物药物(Enveda)等前沿细分领域均诞生过2亿美元融资。
跨国药企CVC的绑定还要更深。赛诺菲、礼来、辉瑞、BMS等头部MNC直接成了早期融资的核心出资方。赛诺菲直接投资Earendil Labs;Pathos AI的E轮由BMS领投;Chai Discovery与礼来、辉瑞、诺华均达成管线合作。MNC在早期就深度参与TechBio公司研发与运营,产业资本的角色从财务出资延伸到 “研发协同 + 管线权益”的高度绑定。
钱从没这么集中过,答案却从没这么分散。接下来要看的,是兑现。
高特佳投资董事总经理匡瑶把中美AI4LS产业链放在一起比较后认为,两边的分工并不一样。美国握有原始创新和全球价值捕获,基础研究、AI模型、商业化数据、监管体系都走在前面,全球化渠道也更成熟。中国这边更强的是工程化、产业化和成本效率,靠着规模庞大的CRO产能和临床资源,技术应用能更快落地。不过她也提到,数据治理和全球多中心开发能力这两块,中国还有提升空间。
换到全球市场的视角,中国产出的高质量、场景化、metadata完整的AI-ready数据,恰好是当下AI4LS的稀缺资源,也是中国TechBio的核心机会。
到了2026年,AI4LS领域的估值泡沫是客观存在的,但市场分化并没有停下来:头部企业靠技术落地和商业验证一点点把价值做实,腰部项目则在竞争筛选里被持续出清。市场需要给出答案——哪些公司有资格被重新定价。
价值曙光与分化钟声,本就是产业进阶的一体两面。












