黄仁勋辞任英伟达,AMD连涨五日累升44.7%
黄仁勋这一走,AMD的天都亮了。
11月12日,黄仁勋对外宣布,辞去总裁、首席执行官和董事职务。英伟达股价盘中最大跌幅达14.4%,市值一度蒸发约6000亿美元,收盘时跌幅收窄到4.3%。
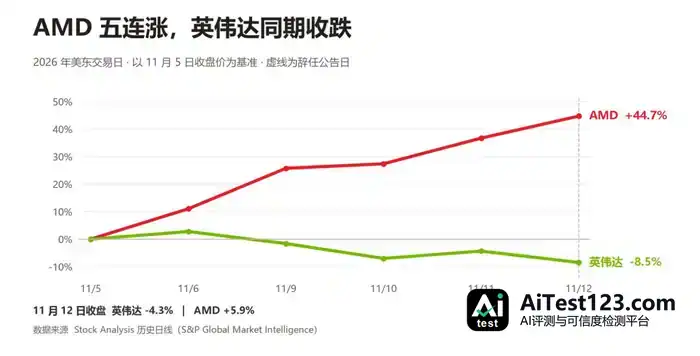
对手AMD当天收涨5.9%,这已是连续第五个交易日走高。从11月5日收盘算到12日收盘,AMD累计涨幅达到44.7%。
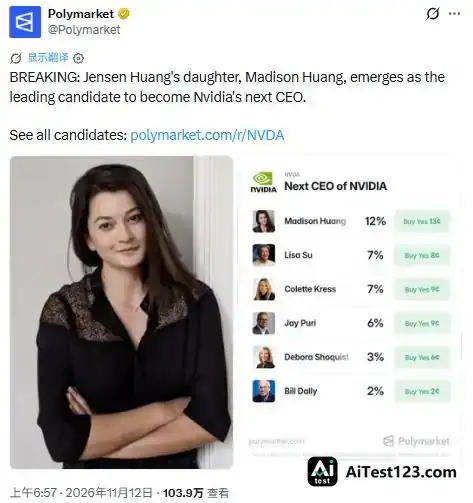
Polymarket上关于谁接任黄仁勋的竞猜也能说明点问题。官方账号11月12日发布的截图显示,黄仁勋的女儿黄敏珊以12%居首;AMD的CEO苏妈与英伟达财务主管科莱特·克雷斯各得7%,并列第二。AMD当“老二”,确实当得太熟练了。
PC时代最核心的硬件是CPU,AMD一直跟在英特尔身后追赶。进入AI时代,云厂商成批采购GPU建机房,AMD依然排第二,只是前头那位换成了英伟达。
如今英伟达出了这档事,AMD怕是做梦都要笑醒。
01 AI数据中心,已经被AMD盯上了
英伟达最大的一门生意,现在被AMD盯上了。
英伟达要到美东时间11月17日才公布第三季度财报,先看第二季度的数据。
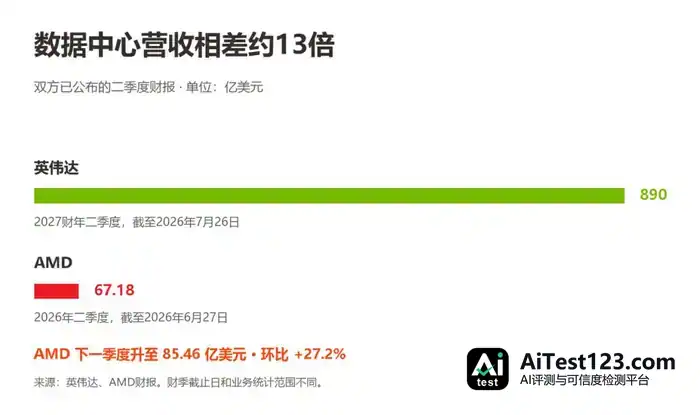
英伟达今年第二季度总营收约962亿美元,数据中心业务贡献890亿美元,占比超过九成。AMD财报里的数据中心业务只有67亿美元,而且其中还含着一部分服务器CPU收入。
AMD把服务器CPU、AI加速卡和高速网络打包成一套机柜,取名Helios;英伟达对位的整柜产品则是Vera Rubin NVL72。
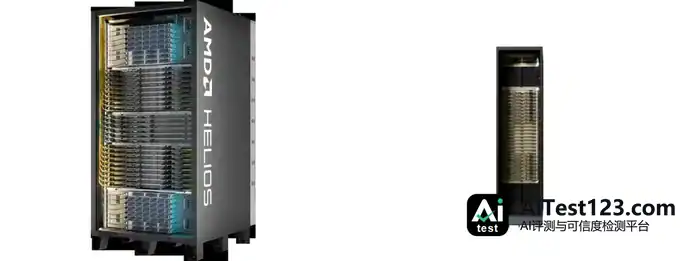
左为 AMD Helios,右为 NVIDIA Vera Rubin NVL72。
9月30日,企业IT设备厂商慧与(HPE)披露,已与美国云服务商Vultr签下一笔12亿美元的Helios机柜订单。十亿美元级的云厂商采购,AMD已经能插上手了。
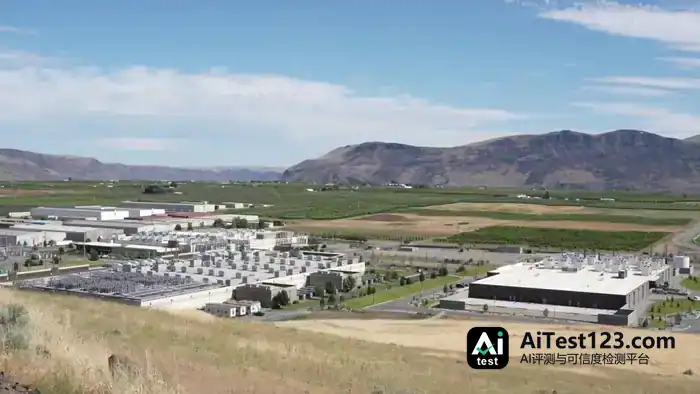
美国华盛顿州东韦纳奇的 Sabey SDC Columbia 数据中心园区。Vultr 曾在这里扩充西雅图区域的 GPU 算力。
可同样的量级放到英伟达那边,只能算“小单”。
去年11月2日,云算力公司IREN与戴尔签下约58亿美元的英伟达GPU及配套产品和服务采购协议。今年第二季度财报里,某位“金主”贡献了英伟达总营收的16%,折合约154亿美元,是AMD第二季度数据中心营收的两倍多。
说得夸张些,英伟达拔根汗毛,都比AMD的腰粗。
眼下黄仁勋辞去英伟达职务,临时CEO由财务主管科莱特·克雷斯(Colette M. Kress)接手。换帅之后,一些客户或许会重新掂量下一轮采购。
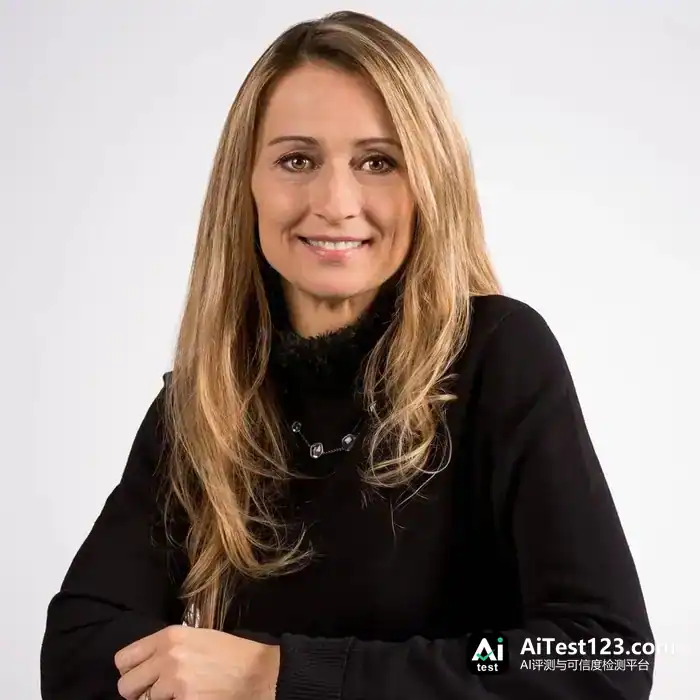
科莱特·克雷斯(Colette M. Kress),英伟达临时首席执行官兼首席财务官。
英伟达宣布黄仁勋离任的九天前,AMD刚交出三季度财报:数据中心营收升至85.46亿美元,环比增长27.2%,同比增长97%,主要靠EPYC服务器CPU的需求和Instinct MI450系列GPU上市拉动。苏妈当天在电话会上表示,这是AMD首次出货MI455和Helios机柜并确认收入的季度。
财报没有单列Helios的收入,不过整柜产品已经开始为AMD贡献营收。
英伟达则将于美东时间11月17日发布第三季度数据,统计时间截至10月25日。那个时点老黄还在任上,数据理应没受影响。真正值得留意的是管理层给出的第四季度指引。
对AMD而言,这就像装备买好、等着野怪刷新,上单忽然传来单杀对面的消息。想赢下这局,眼下是好机会,但能不能一路滚雪球平推,困难还不少。
02 桌面级显卡,真的完全打不过
AMD于1969年在硅谷创办,与英特尔同辈,比英伟达还早。它做CPU,2006年又买下显卡公司ATI,把Radeon纳入AMD。此后这家公司一边和英特尔抢CPU生意,一边和英伟达争GPU生意。
早年间AMD还能跟英伟达过过招,可如今在桌面级显卡这块,AMD已经占不到任何便宜。
Jon Peddie Research的数据显示,2026年第二季度全球桌面独显出货量约1250万张,其中英伟达拿走约90%,AMD约8%,英特尔约2%。
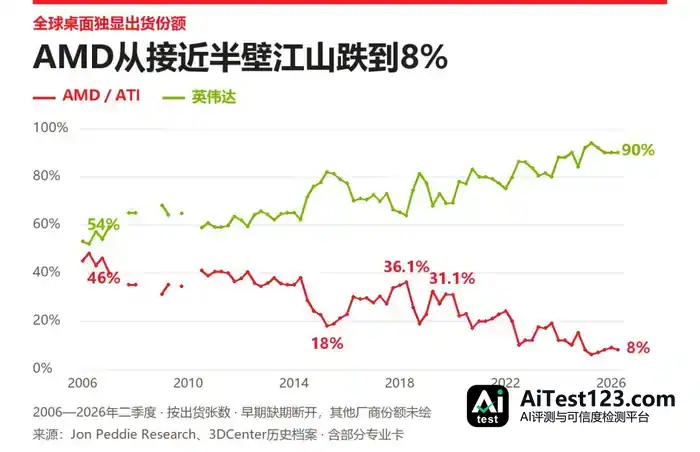
差距第一次被明显拉开是在2014到2015年。英伟达先拿出了更省电的GTX 970和980,AMD直到次年6月才端出Radeon 300系列和Fury X。等这批新卡真正上市,AMD的季度出货份额已经滑到18%。
2018年二季度AMD曾回升到36.1%,到年底又跌回18.8%。那一年挖矿热潮退去,两家都背上了渠道库存的包袱。英伟达下半年推出主打实时光追的RTX 20系列,AMD则等到2019年才靠RX 5700系列重返主流价位,年底份额回到31.1%。之后的RX 9070 XT在相近预算下也能跑出更高帧率,可到了2026年二季度,AMD桌面独显的出货份额仍只有约8%。
眼下旗舰档依旧是英伟达RTX 5090领跑,AMD只能靠性价比与同级别英伟达显卡周旋。TechSpot在2026年9月测了52款游戏,约730到750美元的RX 9070 XT在1440p下平均帧率比当时800美元起的RTX 5070高出24%。
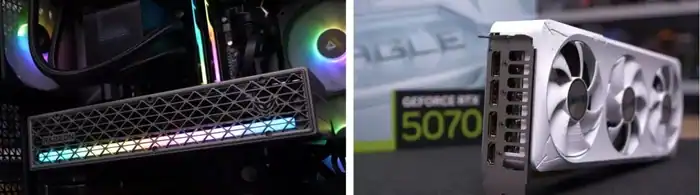
左为 Radeon RX 9070 XT,右为 GeForce RTX 5070。
桌面显卡上这种“碾压”局面,很大程度上要记在老黄账上。
2006年11月,英伟达发布支持CUDA的GeForce 8800。黄仁勋后来回忆,把CUDA塞进游戏卡会损失不少利润,但他仍然坚持这么做。到2008年5月,支持CUDA的GeForce 8和9系列GPU累计出货已超过7000万颗。
CUDA到底是什么?
它是英伟达打造的一套软件工具。工程师借此把训练模型之类的任务交给GPU,还能直接调用英伟达已经写好、调好的代码。比如几十张卡协同训练时,卡与卡之间如何交换数据,都有现成的工具可用。
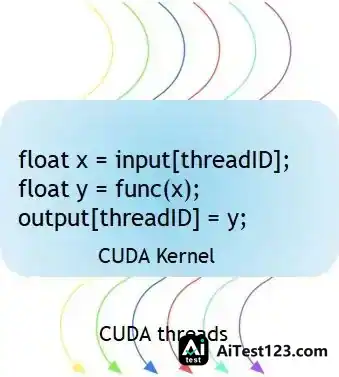
CUDA 并行计算示意。同一段代码可以交给多个 GPU 线程,同时处理不同的数据。
买游戏卡的人未必用得上CUDA,但开发者手里有了随手可买的硬件,就能写程序、做实验。
黄仁勋已经离开,开发者用惯的CUDA却还在。AMD想争游戏玩家还算“容易”,可要争那些买显卡做开发的人,就得先过CUDA这道关。
03 CUDA的护城河,真的能趟过去吗
对AMD来说,想从英伟达手里抢客户,最头疼的就是CUDA。
这套东西是英伟达一点一滴点点搭建起来的。《英伟达之道:黄仁勋和他的科技帝国》中提到,英伟达不光把CUDA装进开发者买得起的游戏卡,还派人协助开发者把分子模拟程序迁移到GPU上。
英伟达披露,到2026财年,已有超过750万名开发者在使用CUDA及其其他软件工具,配套的专用软件库多达数百个。
当然,AMD也并非毫无准备。
ROCm就是AMD对标CUDA的软件工具,能让开发者在换卡时少改代码。比如在自己电脑上用PyTorch训练照片分类模型,只要所用功能都在支持范围内,装上ROCm版PyTorch,原先的训练脚本就能在Radeon上接着跑。
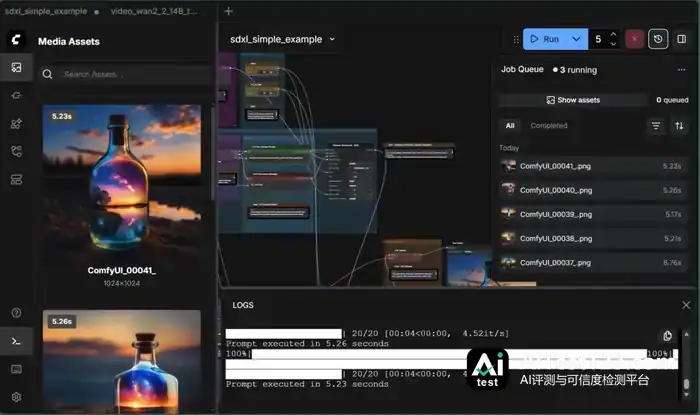
AMD 官方教程中的 Radeon RX 9000 系列本地 AI 演示,画面为 ComfyUI 运行 SDXL 图像生成。
可CUDA真正难追的,是那些现成的工具和代码。项目依赖的功能越多,迁移到AMD时需要逐项确认的地方就越多。
放到数据中心,把英伟达换成AMD还要更麻烦:单张卡能跑不算数,还得验证几十张卡一起训练是否正常。这事不只是钱的问题,时间往往更关键。
Midjourney 也踩过类似的坑。今年 5 月,创始人 大卫·霍尔兹(David Holz)在受访时提到,团队早期用的是谷歌 TPU;他判断,假如第一天就上英伟达那一整套工具,研究进度大约能快一年。要是能重来,他会从第一天起就用英伟达 GPU。技术路线选得不一样,业务推进的快慢确实会跟着变。
梁文锋聊到追英伟达显卡这件事时说过:“技术没有秘密,但重置需要时间和成本。”
AMD 的思路是让客户尽量少动代码。客户拿 PyTorch 写模型,只要用到的功能 AMD 已经支持,大部分模型代码可以原样保留,计算经由 PyTorch 交给 ROCm,再落到 AMD 的 GPU 上。客户自己写的 CUDA 代码,AMD 也备了工具,能转换其中一部分。
Anthropic 在上市路演中提到,他们借助 Claude Mythos Preview 协助修改计算代码,大约三天就在 AMD MI355X 上跑通了一个模型的输入处理,速度达到可用水平。
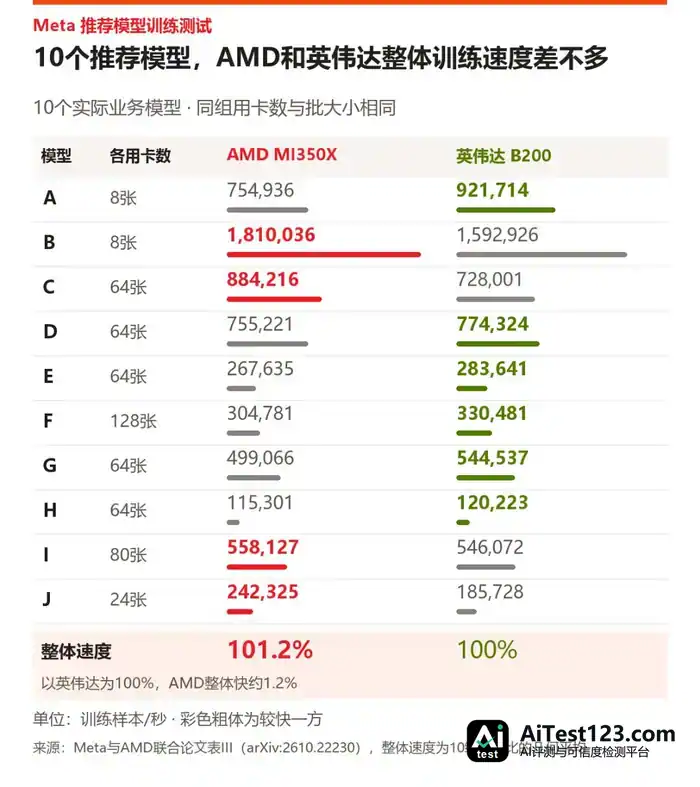
Meta 与 AMD 把 10 个推荐模型适配到两家的 GPU 上,用同等数量的卡训练,双方各有输赢,整体训练速度不相上下。
云厂商已经不再把鸡蛋放进同一个篮子,两家一起用成了常态。今年 10月26日,英伟达宣布扩大与 Meta 的模型合作;第二天,AMD 就披露 Meta 已经在用 Helios。对采购部门来说,同一轮扩容可以按任务分单:依赖 CUDA 的训练接着买英伟达,已经在 ROCm 上验证过的推荐模型训练,则能单独采购 AMD 的算力。当然,少了老黄这张名片,英伟达的业务势必受影响,毕竟他真能靠脸面把事情谈成。
2025 年,英伟达和 CoreWeave 签了一笔初始价值 63 亿美元的协议,按约定买下它没租出去的算力,期限到 2032 年。黄仁勋这张脸,本身就代表英伟达。他走了以后,还有哪张脸敢替英伟达做出承诺?
04 AMD 差点就死了,更没甘心做老二
2006 年,AMD 买下 ATI,从此一边跟英特尔打 CPU,一边跟英伟达打显卡。可接下来十年,两条战线先后失守。到 2015 年,AMD 的全球 x86 出货份额从 2006 年底的 25.3% 跌到 12.1%,桌面独显也一度只剩 18%。
2015 年底,AMD 手里的现金和可交易证券只剩 7.85 亿美元,背着 22.6 亿美元债务;卖 PC 处理器和显卡的部门,当年收入跌了 42%。当时 AMD 在桌面上拿 FX-8370 对阵英特尔的 Skylake Core i7-6700K,一组涵盖 14 项应用的同期测试里,FX-8370 的综合成绩低约 39%。CPU 份额跌到一成出头,AMD 得先撑到下一代产品出来。
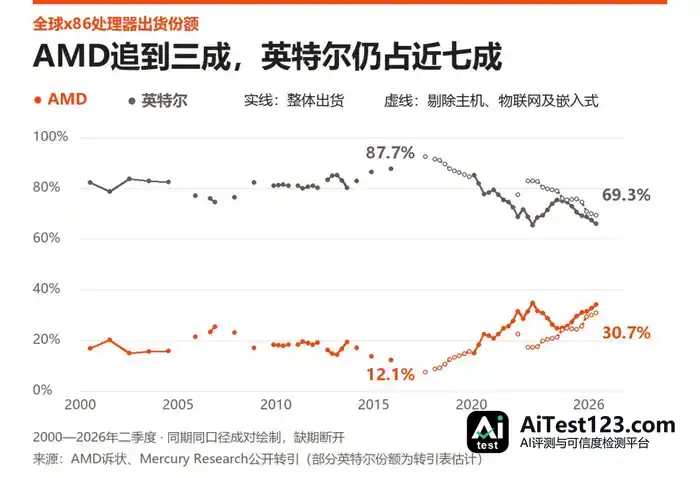
卖游戏主机得来的订单,加上出让股权换回的现金,让 AMD 有了喘息的时间。苏姿丰后来回忆,公司先把资源集中到 CPU 核心的重新设计上,再加大对 GPU 的投入;一套新核心既能帮它夺回桌面市场,也能让它重新站到服务器赛道上。这套新设计名为 Zen,在频率相同的情况下,单个核心能完成更多工作。凭借 Zen 系列,AMD 活了过来:桌面端的 Ryzen 靠它抢回生意,服务器端的 EPYC 也靠它重返市场。到 2026 年第二季度,单看服务器里的 EPYC 和 Xeon,AMD 出货份额已追至 46.4%,与英特尔的 53.6% 相差 7.2 个百分点。
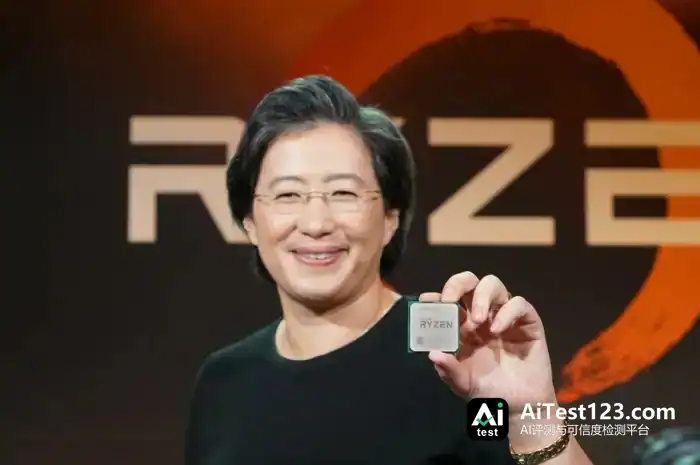
2017 年,苏姿丰展示初代 Ryzen 处理器。
GPU 业务其实一直没丢。索尼 PS4 和微软 Xbox One 当时采用的都是 AMD 的定制芯片,一颗芯片内同时集成 CPU 与图形处理器。做显卡积累下来的技术,既可以卖给 PC 玩家,也能卖给主机厂商。
2013 年 E3 公布的初代 PlayStation 4 和 DualShock 4 手柄。
早在2016年12月,AMD在展示Zen桌面处理器的前一天,就把做深度学习的Radeon Instinct计划亮了出来。也就是说,救CPU那会儿,它已经在张罗供数据中心训练AI模型用的GPU了。
这份底气慢慢兑现:2020年,面向数据中心计算的Instinct MI100问世;2023年,MI300X又去争大模型算力。救回来的EPYC,加上一路做下来的Instinct,现在都装进了Helios机柜。
这段是AMD《Building Helios》官方工程视频的封面,拍的是开发现场。
甲骨文云是个典型例子:它既买机柜,也把算力租给客户。按计划,甲骨文要用5万张AMD的Instinct MI450系列GPU,从2026年第三季度开始部署,建成面向云客户开放的AI集群,2027年及以后还会继续扩大部署。Helios一个机柜装72张卡,这么算,起步就接近700个满配机柜。
可以拿Vultr做个参照:它在俄亥俄州规划的上一代AMD AI集群,计划用约2.4万张MI355X,整个项目计划投入超过10亿美元。甲骨文光是首批部署的用卡量,就是那个项目的两倍多。
黄仁勋这一走,AMD的天都亮了。桌面显卡这边总算能喘口气,开发者用惯的CUDA还在,不过能多争取一些游戏玩家也不错。
真正能趁机抢单的是数据中心。Helios整柜装的是苏妈的希望,ROCm也能帮着绕开CUDA那道墙。客户已经签了,就等发货。
不过我猜AMD不会笑出声,得等到陈立武也从英特尔出走那天,它才憋不住。