安永ESG Pro首发:15分钟生成4万字报告,硬科技出海怎么验
sina qqZone renren ydCloud 0
摘要
ESG强制披露和硬科技出海,看上去是两个各自独立的议题,如今却汇入了同一条经营逻辑。企业真正需要的,既不是“交出一份报告”,也不是“讲出一个出海故事”,而是在数据、流程与判断之间,建立起可验证、可追溯、可校准的管理能力。2026年,安永用ESG Pro智能工作平台接住A股ESG强制披露“首考”之后的质量升级需求,把AI嵌入数据梳理、披露合规、评级分析、报告编制全流程;同时用硬科技出海财务识别框架,把“有核心技术”和“贴标签出海”的区分,落到收入结构、研发韧性、定价能力这些可读的财务信号上。两条线指向同一个趋势:专业服务的价值重心,正从“替代人完成编制”转向“帮人做出判断”。
关键词
ESG披露质量、硬科技出海、智能工作平台、合规判断
ESG强制披露归在可持续发展,硬科技出海归在审计,表面上是两个业务场景,实际上都对应着企业外部要求的变化:从“完成动作”转向“经得起审视”。2026年,安永在两条线上作出回应——一条是用ESG Pro把ESG披露从报告编制推向数据治理与专业判断,另一条是用财务识别框架把硬科技出海从标签争论推向可验证信号。两个场景下面分别展开,案例点评部分再收束其共同趋势。

从“写报告”到“管ESG”
2026年是A股ESG强制信息披露的“首考之年”。首考过后,市场讨论的焦点很快从“有没有披露”转到“披露质量够不够”。报告篇幅长,并不直接等于披露质量高:一份高质量的ESG报告,关键要看重要议题识别是否准确、数据是否准确可比可验证、正负面信息披露是否平衡,以及披露能不能与企业管理有效衔接。首年强制披露解决的是数量问题,质量命题才刚刚浮出水面。
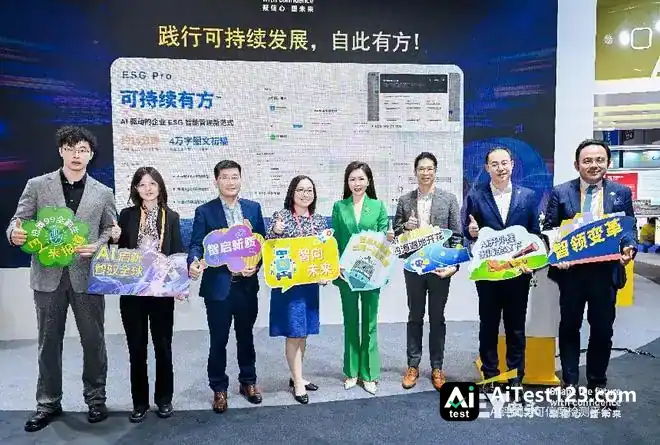
安永给出的答案,是往工具上找突破。2026年11月8日,第九届进博会现场,安永大中华区发布全球首款ESG智能工作平台,取名“ESG Pro可持续有方”。这一平台的数据模型脱胎于7000余份中国上市公司披露的可持续发展报告,靠多智能体协作,将人工智能接入ESG数据梳理、披露合规、评级分析、报告编制等环节。一份平均4万字的ESG报告,约15分钟就能产出,评级提升路径与行动建议也可一键导出。
但ESG Pro的价值,并非落在“写得快”上。安永合伙人、大中华区ESG可持续发展主管李菁说:“让AI的高效与安永团队的专业研判相互支撑,可持续发展工作才能从报告披露走向经营决策。”平台给出的是优化建议和差距诊断清单,并不是非得照办的硬性任务。一旦工具结论跟企业实际经营对不上,安永团队就会启动“协同校准”:先弄清矛盾出在哪,是行业结构性约束、短期产能现实、海外监管地域差异,还是工具只依据公开数据得出的片面判断;随后由业务专家人工校验AI结论,把企业中长期转型规划、项目投资节奏、区域政策差异一并考虑进去;最后拿出“数据对标+业务可行性+财务测算”三者合一的整改方案。找差距、列选项交给工具,结合业务做取舍、排节奏则由专业团队负责。
让硬科技出海接受财务数据检验
另一条与ESG披露质量并行的线索,是硬科技出海正从“口号”转入“财务验证”。2026年进博会期间,安永大中华区审计服务市场联席主管汤哲辉提到,从“中国制造出海”迈向“中国创造出海”,这件事在财务报表里能“读”出来。闯出海外的企业,多半属于“三有”——有核心技术、有核心竞争力、有规模化能力。中国企业出海要走过产品出海、品牌出海、本地化运营、全球化运营与优化四个阶段;由制造出海转向创造出海,实质是企业从早期阶段跃升到全球化运营与优化阶段。
落到财务数据上,这一跃迁有三个可验证的标记。其一,收入结构由“产品制造收益”转向“技术创新收益”。以往出海吃的是制造环节的成本优势,硬科技企业靠的则是创新优势,不再拿价格换市场,改用技术定义市场,报表上的表现就是技术许可收入、技术服务收入、特许权使用费等附加值更高的收入开始出现并增长。其二,研发投入的强度、持续性以及产出转化。要紧的不是行情好就投、行情差就砍,而是研发投入曲线能不能穿过周期;研发转化为产品竞争力,则看新产品收入占比、专利相关收入贡献等指标。其三,利润来源由成本节约转为技术定价能力。企业利润越来越少依赖制造环节省下的成本,越来越多依赖技术环节的定价能力,这一点可以从毛利率结构、海外市场定价与本地化运营的财务回报中量化追踪。
这套框架的指向,是分清“真硬科技”和“贴着硬科技标签的出海”。硬科技有四个特征:高资本投入、高知识技术壁垒、高产品附加值、高产业控制力。检验维度也随之明确:一看研发投入是不是“真金白银”,研发人员薪酬、研发设备资本开支、研发材料费用与长期技术路线是否匹配;二看技术壁垒有没有“外部验证”,专利布局是否覆盖主要出海市场,核心技术是否处在不可替代的环节,客户是冲着技术还是冲着价格来选择公司,这些会反映在招投标、长周期框架合同、定价权和结算条款里;三看财务表现够不够“韧性”,真硬科技企业现金流能穿越周期、有造血能力,而“贴标签”出海的企业往往成本上涨、管理跟不上,只能靠母公司不断输血。
准则差异又把问题从“技术性”推到了“信任性”。中国会计准则与国际会计准则在核心原则上已趋同,风险常常不出在条文上,而出在业务模式海外生变后财务判断没跟上。收入确认、开发支出资本化、股份支付是容易“踩坑”的几个核心领域;长期合同里的履约义务、可变对价识别不到位,会直接牵动收入确认的时点与金额。两地财务数据若存在重大差异又缺一张逻辑严密的调节表,海外监管和投资者头一个想到的不是“准则不同”,而是“数字有没有问题”。准则差异看着是技术问题,实际影响的是海外市场对企业真实盈利能力的信任。
案例点评
ESG Pro和硬科技出海财务框架,看起来是两个领域的事,指向的却是同一个变化:外部对企业的要求,已经从"把动作做完"变成"经得起审视"。2026年,安永两条线同时出手。一边发布ESG Pro,用AI引擎加专业研判,接住强制披露首考之后对质量的需求;一边提出硬科技出海财务识别框架,把"中国创造"落到三个可验证的标志上——收入结构、研发韧性、定价能力。往后再看,ESG能力会从披露编制延伸到数据治理、评级优化和经营决策场景;出海这头,则继续靠跨境合规一体化方案、全球技术情报分析和国际合规标准适配,把定性判断变成能监控、能验证的机制。说到底,ESG和全球化都是高不确定性的场域,企业真正缺的不是更快的执行力,而是可校准的判断力。
——环球趋势案例征集组委会