

182个新品牌挤进双11行业TOP10,Alo首周卖了近2亿
sina qqZone renren ydCloud 0
Alo进入中国时没赶上什么好时候,结果却拿了个“大结果”。
运动户外这条赛道正陷在存量厮杀里,Alo的山寨仿品反倒跑在正品前头,县城街巷里铺得到处都是。老对手lululemon当年先大量开店打出声量,Alo没走这条路,把线上当成了第一站。
8月Alo入驻天猫,开售1分钟破1000万,刷新天猫运动户外新店开售纪录;首周成交近2亿元,做出2个千万级单品和24个百万级爆款。
被市场看作“最强劲敌”的Alo来势汹汹,lululemon也感受到了压力。不过双11榜单出来看,lululemon守擂成功,名次甚至还往前挪了。
天猫双11户外运动榜单显示,lululemon历史性跻身榜单前三,同样“升咖”的还有迪桑特、北面和可隆等,大众运动品牌的名次则回落了。
“旧王跌落,新贵崛起”不只发生在运动品牌身上。字母榜观察到,具体类目榜单中,多家新品牌闯进了行业榜单Top10。
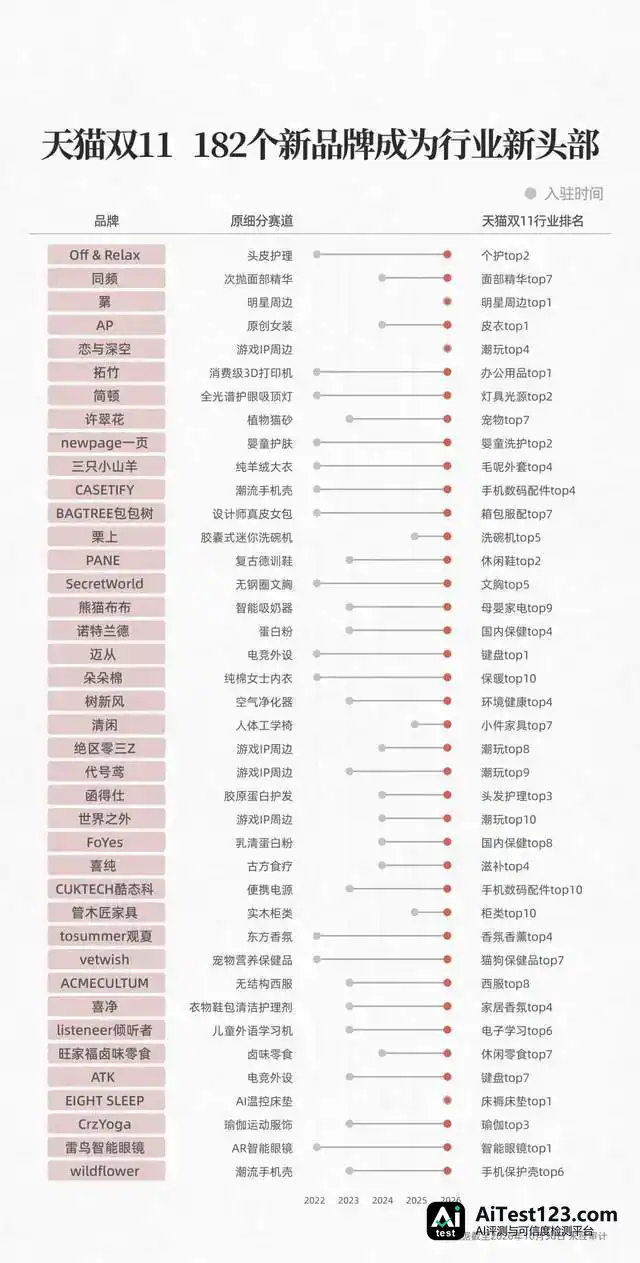
今年天猫双11,有182个入驻不到5年的新品牌冲到行业前10,最短的1年,最长的5年。头皮养护品牌Off&Relax冲上个护总榜第2;简顿从护眼灯细分赛道出发,跻身灯具第2;包袋品牌BAGTREE包包树首次冲上行业第7。
榜单上除了冲上来的新锐品牌,苹果、源氏木语、珀莱雅这类大体量头部同样增长显著,在高规模基础上依然创下历史新高。
存量市场里,单靠一个超级品牌“通吃”已经是过去时,消费者不再迷信头部品牌光环,细分需求被不断放大。理论上讲,新锐黑马也好,成熟巨头也罢,只要精准击中用户真实诉求,都有可能拿到“大结果”。
问题是,更细分也意味着更挑剔,新品牌想凭一己之力凿开缺口并不容易,还得懂得借“东风”。
A
过去两年lululemon在中国增速放缓,市场上由此讨论“高端瑜伽赛道饱和”。Alo入华后的爆发式表现,把这个设想打破了。
久谦中台数据显示,Alo正式开售首月,仅凭天猫单一渠道就拿下中高端女性运动服饰线上GMV的27.3%;平均客单价达到962元,比同期lululemon的728元还高。
lululemon上市的2007年,Alo才刚刚成立。面料上,Alo与lululemon的Nulu、Luxtreme在核心性能上处于同一梯队,供应链基本都在越南和中国;规模上,Alo全球100多家线下门店,跟lululemon的700多家也很难掰手腕。
可就是这么一个后来者,近年来搅动了市场,成了让巨头警惕的鲶鱼。
这跟中国消费市场的分化有关系。英敏特在《2026中国消费者:分化时代的消费》中提出,国内消费已经告别过去齐步走的普涨升级,告别粗放式增长,进入结构性、稳态增长阶段。
钱集中流向两个方向:一个是极致性价比,另一个是能提供身份感、松弛感、情绪自洽的悦己型消费。与之对应,炫耀式的大Logo品牌热度持续回落。
换句话说,消费者不是不肯花钱,是花钱的门槛变高了。每一笔溢价都得找到说服自己的理由:或是审美辨识度,或是适配自己的生活节奏,或是圈层认同,单纯为品牌历史和门店排场买单的意愿在下降。
国产服饰想往高端走,过去总卡在千元这道坎上,千元基本就是服饰品牌的天花板。今年情况有变化:天猫上客单价1500元以上的中国品牌数量同比多了50%;1500-2000元这个价位带以前是国际轻奢的地盘,如今中国品牌在这里的成交增速是大盘的6倍,服装赛道的分化因此格外明显。
这些品牌能站稳千元价格带,主要靠的还是设计有辨识度。之禾开卖1小时破千万,靠的是羊绒大衣和鹅绒服等当季硬通货;设计师联名女装新品牌Fabrique,则靠“中国供应链”加“全球设计师”的商业模式,持续迭代差异化和稀缺性单品。
在买衣服这件事上,只要设计足够有辨识度,工艺和面料足够好,消费者是愿意痛快掏钱的。
MUJI董事长堀口健太也提到,电商服饰行业已经不再沿用过去十年“以价换量”那套打法,关注点正从“谁能卖更多”转向“谁的好货可以精准匹配对的人”。
市场呈现出明显的K型分化。高端专业、情绪价值强的品牌更有溢价能力,极致性价比、供应链效率强的品牌也能跑出来,夹在中间、靠铺货、打折和泛大众叙事的品牌,处境愈发艰难。
B
对品牌们来说,双11是集中触达消费者的重要节点。过去很长一段时间,品牌会挑出比较成熟或有潜力的爆款,左手低价,右手流量,换取销量增长。
市场变了,品牌们的打法也跟着变,新品成了拉动增长的关键。据天猫此前披露的双11首日数据,开卖4小时已有102个新品成交破千万、1113个新品成交破百万。
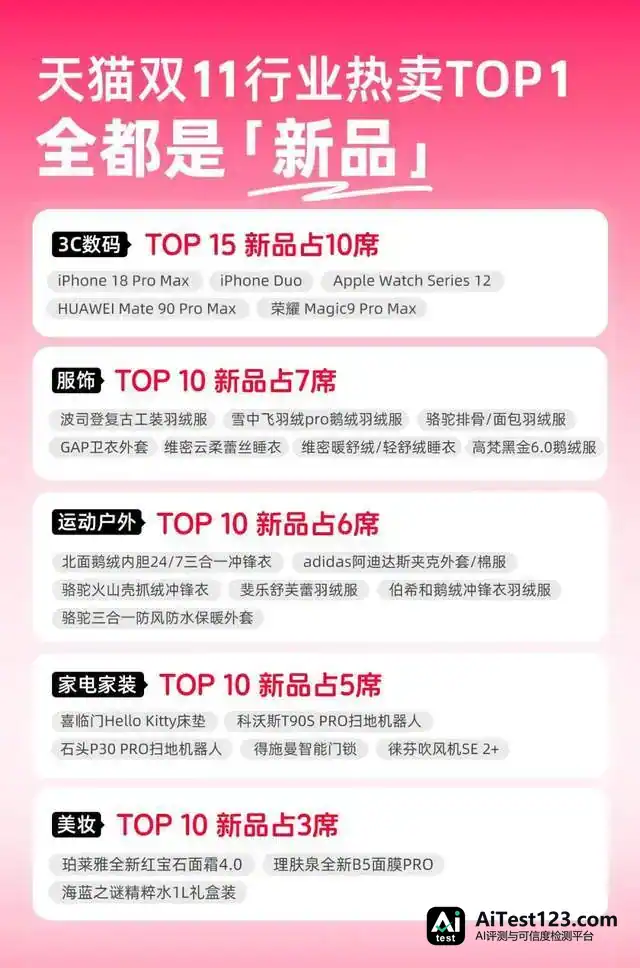
说到底,低价和投流能让销量一下子爆起来,可对利润的啃食不能小看,何况流量已经见顶。这两年,转投店播、放下达播的品牌越来越多,一是厌倦了靠持续砸钱换曝光,二是怕消费者记住的只有主播,记不住品牌。
拿成熟爆款接着打大促,消费者会自动拿历史大促价来对照,品牌要冲销量,多半只剩把折扣一再往下压这一条路,毛利因此被越挤越薄。新品不一样,头一回上市,没有历史价格可参照,品牌不必被拖进比价,利润空间相对健康。
可一个用户从没用过的产品,想让人掏钱,购买理由得给得更硬:面料工艺有没有升级,没被满足的场景痛点有没有解决,功能体验是不是全新的。
苹果今年把新品iPhoneDuo放在天猫双11周期里卖,新品一拉,品牌成交额同比涨了400%。今年苹果天猫官旗的配件还头一次能用平台消费券。
往年双11,苹果的打法多年不变:9月发布的新款iPhone在大促期间价格咬得很死,只给分期和换新补贴,成交额主要靠上一代旧机型大降价来撑。
珀莱雅则把新品送进了李佳琦直播间,这款能量蕴白系列4月才首发。天猫双11开卖4小时,该系列销售就破了亿。珀莱雅之后多次补货,甚至加了5000万货值库存,这款新品在李佳琦直播间仍是预售状态。
这款产品的特别之处在于,行业里美白和抗衰长期是两条互不相干的产品线,熟龄女性想同时改善色斑暗沉和松弛细纹,通常得叠着涂好几款精华,步骤很麻烦。
珀莱雅这款新品把美白淡斑和抗皱紧致做到了一起,正对熟龄肌的复合护肤需求。成熟大单品红宝石面霜4.0也没掉链子,双11开卖4小时卖出超45万件、100万瓶,稳在面霜品类TOP。
不过新品本身不天然带着增长红利。新功能、新场景、新设计,得刚好接住消费者越来越细分的诉求,用户才肯心甘情愿买单。
C
不管新品牌还是成熟品牌,在接近饱和的存量市场里摸清用户的新需求都不轻松,还得反复验证、迭代,才能打磨出符合预期的新品,再靠长效经营把它变成品牌力的一部分。
创新要落地,品牌还得借一股“东风”——一个能贯穿品牌全生命周期、接得住新品测试、沉淀得下用户资产的稳定经营阵地。
Alo进入中国后没有先大举开店,而是把天猫旗舰店当成本土市场的第一站。对Alo来说,这相当于一个低成本的商业MVP试验场:先把海外验证过的爆款摆上来,看中国用户究竟为哪类单品买单,再反过来指导后续门店的选品、尺码、配色和社群运营。
线上跑通商业模型、验证用户需求,再一步步落地线下门店,扩张速度或许会慢一些,换来的却是更高的战略确定性。要知道,过去在华激进扩张“翻车”的例子不少,安德玛、迪卡侬都经历过集中闭店、调整门店模型的阵痛。
冷启动跑通之后,品牌要解决的是“扩圈”。不少新锐品牌起步时只有一小撮种子用户,一直待在圈层里,稳定增长就很难形成。
外骨骼是认知度极低的全新品类。普通人眼里,它是科幻电影里的“机械战甲”,或者景区里的“爬山外挂”,可消费级外骨骼用在日常,帮的是走路费劲的老人,或行动不便的人群。
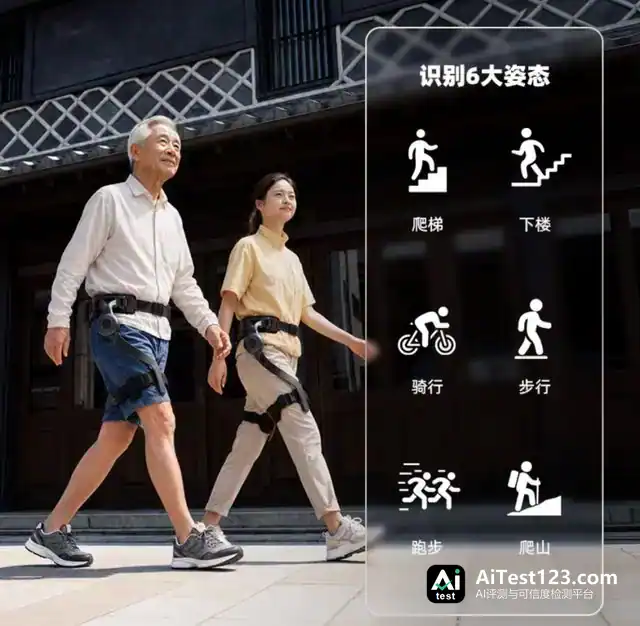
太希智行原本做工业和军警外骨骼技术,转战消费赛道后,把天猫旗舰店当作面向大众市场的第一站,入局仅半年就拿下外骨骼类目第一。
“外骨骼这个行业,大众认知不多。但刷到热点,很多人第一反应就是去天猫搜。”太希智行联合创始人韩旭认为,外骨骼是高客单的新品类,天猫的自然流量和成熟体系是信任背书,品牌建设也更快、更轻。
品牌进入成熟期后,平台沉淀品牌资产的价值就放大了。苹果、珀莱雅等品牌把重磅新品放在天猫首发,图的是接住搜索而来的高意向用户,把每笔成交沉淀成高留存、高复购的自有用户资产,再靠会员运营加深品牌心智。
增长遇到瓶颈,品牌就走到焕新迭代阶段。平台的数据和生态能支撑品牌横向拓赛道,推动老客在品牌内部完成消费升级,不必反复花大价钱向外抢新流量,甚至能和平台一起把整个品类市场做大,跳出存量低价内卷。
MUJI这类覆盖多元生活方式的品牌,跨品类拓展靠的正是天猫沉淀下来的用户偏好。在平台AI能力帮助下,MUJI的爆款汉麻神裤累计卖出50万条,给品牌带来近10万新用户。
在AI介入之前,交易常常到一条裤子就停了。MUJI中国董事长堀口健太说:“当有人搜索天然麻,AI不再只递上一条裤子,而是把MUJI整个汉麻系列、把四季的可能,一并摊开在他面前。”
说到底,存量市场里的“大结果”不是靠单点爆发砸出来的,是品牌和平台深度协同、持续经营出来的。借好这股东风,品牌才能在细分需求不断放大的市场里精准击中用户真实诉求,拿到属于自己的“大结果”。











