3.5万亿医保基金新目录:CAR-T降至28.86万,4款GLP-1集体入围
129万元一针的创新药,首次进医保。
曾经标价百万、一针即可治愈的“抗癌针”,全病程只需服一片的“流感神药”,还有在网络上走红的GLP-1降糖药——这一批新药,如今都能走医保报销了。
11月14日,2026年国家基本医保目录对外发布:新增药品107个,其中1类新药51个;调整之后,目录内药品总数达到3331个。
国家医保目录的动态调整已经进入第9个年头,“腾笼换鸟、有进有出”这条基础规则早已确立。可每年决定3.5万亿医保基金怎么花的目录调整,背后的博弈依旧错综复杂:一些新药呼声不小,却卡在“50万不谈、30万不进”这道隐性门槛之外;另一些临床价值突出,受入院难、基金压力等因素拖累,迟迟落不了地。
即便这样,今年的新版目录还是给出了几个出乎意料的答案。
其中最能说明问题的是“抗癌针”CAR-T。2021年国内首款CAR-T上市,此后5年间这一品类一直在“陪跑”;如今,药明巨诺旗下曾标价129万元一针的瑞基奥仑赛首次进入医保,成为眼下唯一能报销的CAR-T产品。
瑞基奥仑赛的医保定价是28.86万元。按居民医保住院费用平均70%的报销比例估算,明年起患者自费部分将落到10万元以下。医保部门方面还强调,该品种“在一定时间内继续享受‘三除外’政策优惠”,入院难度因此有所下降。
肿瘤、代谢、呼吸系统等大病种集中的领域,同样有不少“明星产品”被纳入。抗肿瘤药里,百利天恒的双抗ADC伦康依隆妥单抗、艾伯维的淋巴瘤双抗药艾可瑞妥单抗都是首次进医保;GLP-1降糖药则迎来“大爆发”,信达生物的玛仕度肽、诺和诺德的依柯胰岛素司美格鲁肽等4款产品集体入围。
129万CAR-T降价至29万
“CAR-T自己‘集采’了自己。”新版医保目录出炉后,一位细胞与基因治疗(CGT)领域从业者这样打趣。不过在他看来,瑞基奥仑赛进医保,不管对患者获益,还是对CGT赛道的资本认可度,“都是好事”。
哈尔滨血液病肿瘤研究所马军对《经济观察报》表示,国内至今接受CAR-T治疗的患者大约只有9200人。另一边,大量符合CAR-T标准的患者因为价格被挡在治疗之外。药明巨诺董事会主席兼行政总裁田丰称,每年接受治疗的患者占符合适应症人群不足4%。
2021年,瑞基奥仑赛作为第二款在中国上市的CAR-T产品亮相,129万元的初始定价在国内10款已获批产品中是最高的。上市5年,这款产品累计治疗患者仅1200余例。
CGT创业者刘良认为,CGT产品整体定价如果能压到50万、30万以内,这种治疗才算真有意义。他说,这会影响患者的决策:中国绝大多数患者一听100万就放弃,价格落到可承受区间,就不会拖到毫无选择时才考虑,也就不会错过治疗窗口,或者因为反复化疗让制备细胞质量变差、疗效打折;反过来,患者用CAR-T的意愿增强,CGT市场的增长空间也能被抬高。做创业之前,他当过医生。
正因为这样,给CAR-T降价成了过去几年CGT企业共同发力的方向。
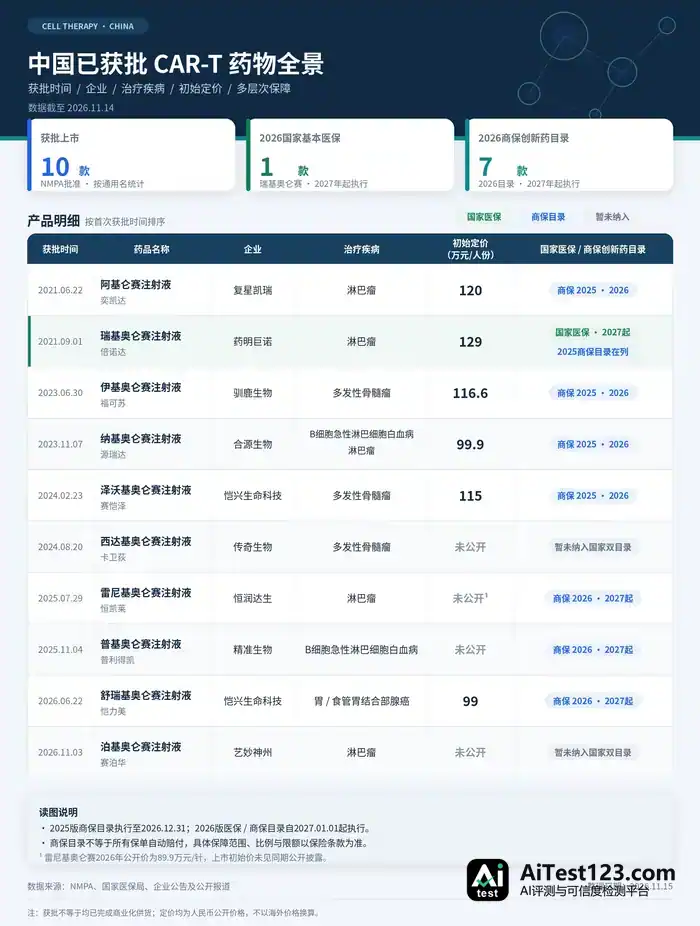
36氪制图
支付端,各类商保、惠民保以及按疗效付费的探索属于基础动作。去年,国家医保局首次设立商保创新药目录,为高价创新药进不了普通基本医保的问题提供缓冲,并给出“三除外”政策优惠,药明巨诺、复星凯瑞等5家企业的CAR-T集体入选。
36氪从国家医保局方面得到的信息显示,该目录今年开始执行后,瑞基奥仑赛在5款CAR-T中采购金额增幅和医疗机构用量增幅都排在最前。这或许也是药明巨诺率先“激进”降价进医保的原因之一。
问题是,只靠支付端优惠,治标不治本。行诚生物商务副总裁刘肖认为,CAR-T想普惠,“最笨但也最扎实”的路子还是把制造成本压下来。他介绍,受限于“一对一”高度定制化的制备过程,早期CAR-T单次生产成本就达到40-60万元。
复星凯瑞、药明巨诺的CAR-T上市时本就带有海外技术引进的成分,加上当时国内CGT产业链还没成熟,原料、设备高度依赖进口,生产成本基本都在50万元以上。再算上前期研发投入和后期市场费用,在业内看来,百万元一针并没有多少夸张的溢价。
不过随着CGT产业逐渐成熟,CAR-T降价已经有了现实基础。原因在于,CAR-T的“个性化”主要体现在患者T细胞采集、体外转染扩增和回输这几个环节;慢病毒载体、质粒、检测试剂等上游原料和设备可以标准化预制,国产化供应链也已经形成。
业内有观点认为,把研发和市场端的费用算进去,定价30万左右的CAR-T要想盈利,生产成本得低于10万元。
据36氪了解,对近两年上市或处在申报阶段的CAR-T企业来说,如果一开始就依托国产化供应链来做,难度会小一些,目前已有企业能做到。甚至有些还在审批阶段的企业,比如华道生物,已对外宣称自家CAR-T定价23-25万。
不过,复星凯瑞、药明巨诺、传奇生物(并未实际销售)这类企业要转国产化,就得做重大工艺变更,这笔钱同样不低。“没有新药上市申报那么复杂,但也是非常正式的审批流程。”
医保目录公布后,田丰也表示,能降价进医保,主要得益于慢病毒载体等核心原材料的国产化。
多位受访者一致认为,这次降价会直接抬升瑞基奥仑赛的市场竞争力,也为同靶点的其他CAR-T立下新的定价参照,后续产品降价是大势所趋。不过,对走“自体CAR-T平替路线”的通用型CAR-T、体内CAR-T等企业来说,这或许会带来一定压力。“自体CAR-T疗效成熟、安全性更优,以前唯一的短板就是价格,现在短板没了,优势是压倒性的。”
流感、偏头痛、干眼症……
糖尿病、痛风、流感、偏头痛、干眼症——这些常见病今年也有新药进了医保。
CAR-T这类高价值肿瘤创新药解决的是“救命”问题,体现的是国家医保让患者有机会用上临床价值明确、能减轻灾难性医疗支出的药品的初衷。另一条线更贴近普通人的“健康主线”,就是慢病与常见病新药的供给,也在不断丰富。
36氪注意到,糖尿病、痛风等基础慢病,以及流感、偏头痛、干眼症等近年高发的常见病,今年都迎来了临床价值更优的新药。
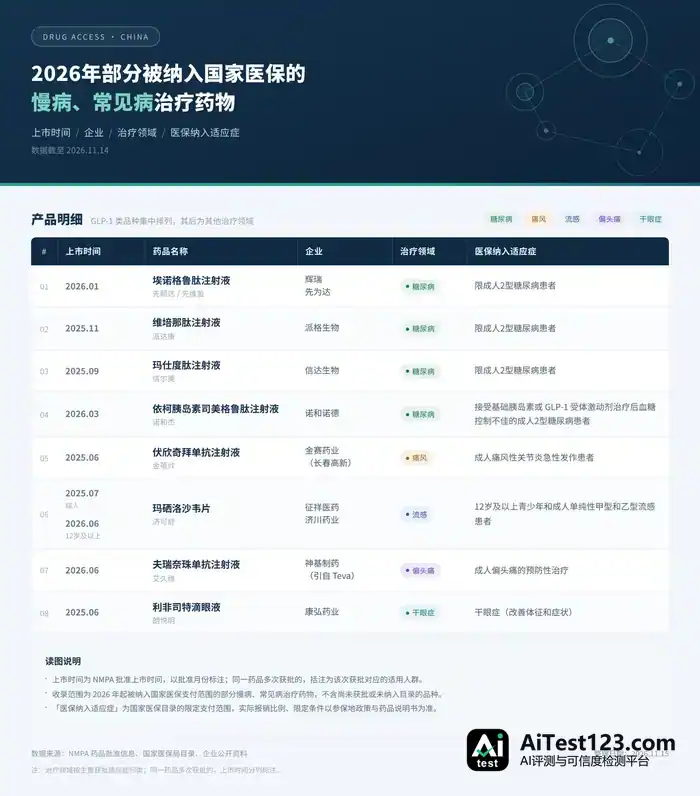
36氪制图
这些疾病的共同看点是“老药”更新换代,靠新作用机制给患者带来疗效更好、安全性更佳的治疗方案。
拿糖尿病来说,今年信达生物、诺和诺德、辉瑞/先为达、派格生物共有4款GLP-1产品被纳入。二甲双胍、胰岛素等传统药物降糖有效,但很难同时改善体重、心血管等伴随问题。GLP-1类药物把这一局面翻了过来,也因此成了近几年医药市场的“重磅单品”。
此前医保降糖方案的两大主力是礼来的替尔泊肽与诺和诺德的司美格鲁肽,今年新增的几款产品又带来双靶点、复方等选择,临床定位从通用方案转向更细分的场景。比如诺和诺德的依柯胰岛素司美格鲁肽,针对的是需要用胰岛素、又担心体重增加的后线强化治疗患者,提供“基础胰岛素周制剂+GLP-1”的组合。
痛风是另一个典型。以往痛风急性发作主要靠秋水仙碱等药物控制,作用机制是在炎症反应下游环节做较宽泛的抑制,还得每天服药,肝肾负担不小。今年进医保的金赛药业伏欣奇拜单抗,改在炎症源头阻断IL-1β,做到“半年注射一次”的长效。
另外,一些患者基数近年持续增长的常见病,治疗方案同样迎来更新。这类病未必严重,可发作时对生活质量的影响相当明显。
偏头痛就是典型例子。职场压力之下,偏头痛在年轻上班族中越来越高发。过去患者多靠布洛芬、曲坦类应急止痛,副作用多,也难以长期坚持。神基制药的夫瑞奈珠单抗是一款靶向CGRP通路的偏头痛预防单抗,每月或每季度注射一次,长期管理的负担因此降低。
流感也一样。继“老药”奥司他韦之后,本轮PA靶点流感新药的竞争焦点是“单次服药覆盖全程治疗”。最早上市的是罗氏的玛巴洛沙韦(“速福达”);去年起同机制国产新药集中获批,但上市首年没赶上医保准入,主要拓展院外药店市场。当时也有从业者向36氪表示,进入医保、拿到院内“入场券”,会是2026年流感新药的核心议题。
今年,济川药业的玛硒洛沙韦率先进入医保,成为国产PA靶点流感新药中第一个享受医保报销的产品。其他国产企业跟不跟、以什么节奏跟,或将在一定程度上决定谁能成为“国产版速福达”。
同样受关注的是,部分临床呼声较高的药物没能进入医保目录。比如抗失眠的“雷生”系列:今年卫材的莱博雷生、先声药业的达利雷生、扬子江的法赞雷生都申报了医保谈判,最终无一入围。
“雷生”系列失眠药物2025年才开始陆续上市,“非精神管制”的定位让它在自费市场已有一定销量基础,定价也较高。比如先声药业对达利雷生今年的销售预期已达7亿元。说到底,企业短期内大幅降价换医保放量的意愿可能相对有限。
(刘良为化名)