阿里分拆平头哥赴港上市:250亿估值能否算进阿里股价?
不是谷歌学不起,拆开卖更有性价比
(本文作者为 强调Next,钛媒体经授权发布)
11月10日晚间,阿里巴巴发布公告称,平头哥将以独立主体在港交所主板挂牌,A1表格已于9月11日秘密提交。至于募资规模、估值水平以及阿里出让多少股份,公告均未披露。
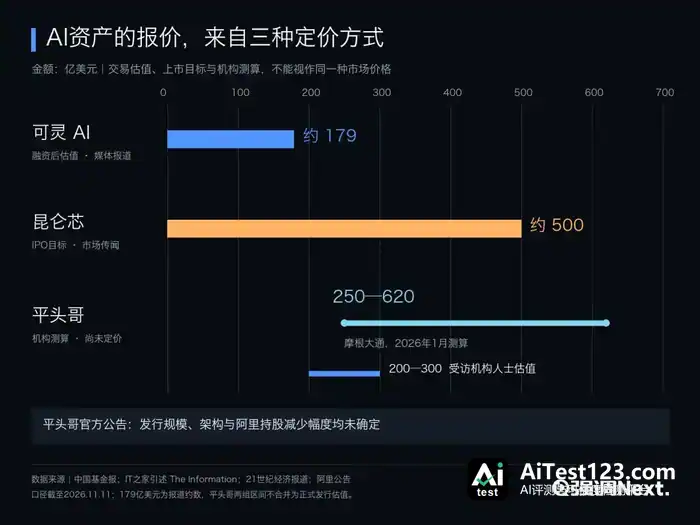
这已是不到一年里第三家把核心AI资产拿出来单独定价的互联网巨头。昆仑芯1月向港交所递表,5月又启动科创板辅导;可灵在10月30日完成198亿元增资交割,投后估值约180亿美元,据报已敲定中金、高盛和瑞银,筹备2027年赴港上市。
三笔交易指向同一个结果。昆仑芯传出的目标估值达500亿美元,超过百度当时约385亿美元的市值;可灵180亿美元,高过快手10月初约163亿美元的市值;摩根大通年初给平头哥测算的区间是250亿至620亿美元,以阿里最新市值衡量相当于10%到24%。子公司估值一个高过一个,母公司的股价却没跟上来——平头哥公告发出后,阿里美股盘前仅从跌超2%收窄至平盘。
全栈的故事太贵,拆开卖反而划算
公告明确,分拆完成后平头哥仍属阿里子公司。既然还是子公司,就依然并表:每次流片的开销、每笔研发投入,照旧计入阿里合并利润表,区别不过是报表上多出一行少数股东权益。这只吞金的芯片巨兽,并没有离开阿里的账本。
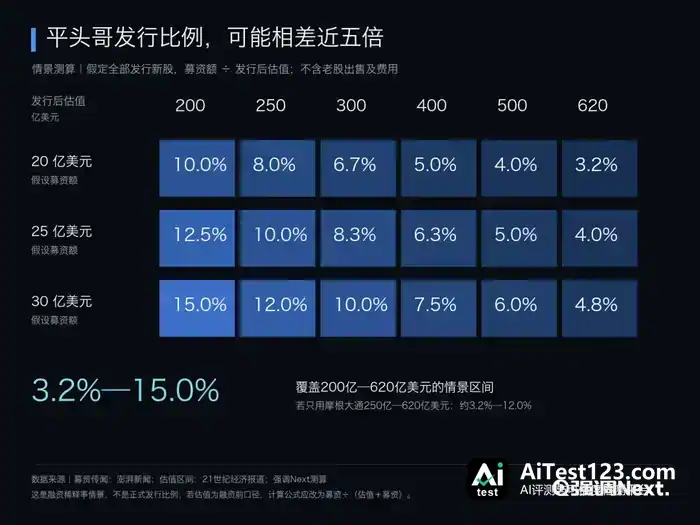
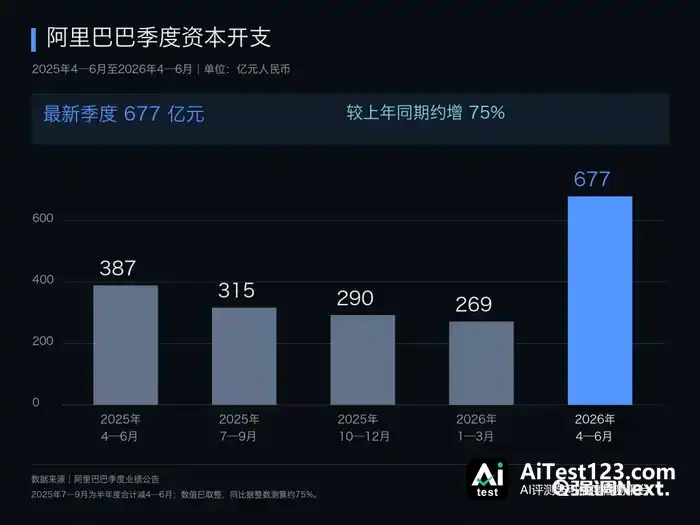
新进来的钱也撼动不了大局。市场传闻的募资规模为20亿至30亿美元,按各家估值区间推算,发行比例落在3%到12%。折合人民币约两百亿元,不到阿里6月季度676.78亿元资本开支的三分之一。阿里在公告中自己的说法是,对照集团总资产、收入和净利润,此次分拆“并不重大”。
费用留了下来,控制权留了下来,绝大部分股权也留了下来。真正被拆出去的只有一样:定价权。过去藏在阿里云成本里的这块资产,从此有了独立的股票代码和每日跳动的报价。
关键在于母公司会被如何估值。先行一步的快手和百度提供了参照。快手让出可灵16.67%股权后仍持有约83%,以180亿美元估值计,这部分约值150亿美元,相当于快手自身市值的九成;一家单季经调整净利润30多亿元的直播电商平台,在这道算术里只剩十几亿美元。百度持有昆仑芯57.67%,按500亿美元目标估值折算为288亿美元,占当时百度市值四分之三,搜索、云和萝卜快跑加总只剩零头。
这道算术有两种解读:要么市场不认子公司的定价,要么市场认了,却对母公司所持股权打了很深的折扣。无论哪种,都说明子公司的高估值没有按持股比例传导回母公司。资本市场对控股结构一向如此,Naspers持有腾讯、软银持有阿里的那些年,都曾出现持股市值高于母公司自身市值的情形。
摩根大通1月那份测算平头哥估值的研报还藏着另一层意思:对阿里选在此刻释放分拆信号感到意外,投资人眼下最关心的是阿里云和AI变现能否兑现,“价值释放”更像一种战略沟通姿态。
谷歌那套学不来,阿里也等不起
同样握有自研芯片、云和模型,谷歌选的是另一条路。TPU做了十多年,从未被分拆。今年1月Alphabet市值突破4万亿美元,远期市盈率从2024年年中约14倍升至约28倍,这轮涨幅大头来自估值倍数扩张,盈利上修只贡献小部分。
华尔街的理由是它拥有从芯片、云、模型到分发的完整链条。4月,皮查伊宣布TPU开始直接对外销售,Anthropic和Meta先后签下大单,投行Citizens预计TPU销售额今年约30亿美元、明年250亿美元。这些数字全部计入Alphabet股价,其股东拥有的是百分之百的TPU。
阿里对外讲的也是同一个故事。今年二季度,它将云智能集团与平头哥合并为“AI云与算力服务”分部,财报通篇强调全栈AI能力。但在阿里的报表和股东结构里,全栈首先体现为一笔支出。
Alphabet今年资本开支指引高达1950亿至2050亿美元,背后有搜索广告现金流支撑。阿里6月季度自由现金流净流出446.70亿元,而持有中概股的长线资金这两年最明确的诉求是回购和分红。要等市场像对待谷歌那样把芯片价值算进母公司股价,阿里等不起。
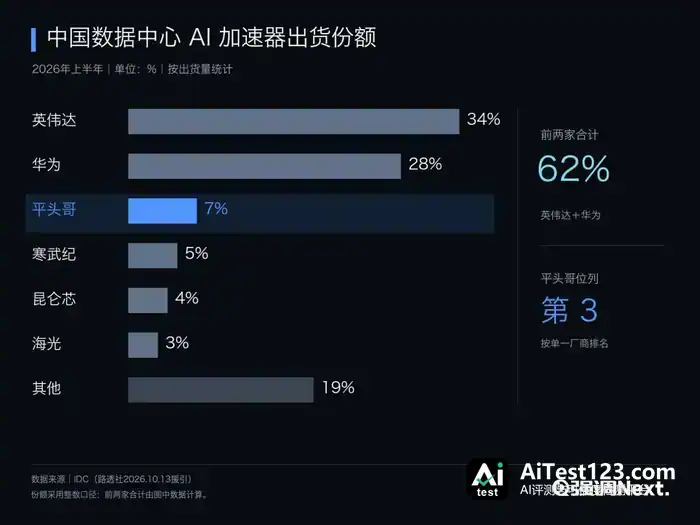
从生意上看,平头哥也比TPU更需要一个独立身份。芯片研发和流片属于固定成本,得靠出货量摊薄。IDC数据显示,今年上半年平头哥在中国数据中心AI加速器市场出货13.3万颗,份额6.6%,位列英伟达和华为之后。下一代架构所需的量,阿里云一家消化不了。
谷歌把TPU卖给自家投资的Anthropic和不做公有云的Meta,无需更换身份。平头哥面对的国内大买家字节、腾讯、百度,都是阿里在云和模型上的直接对手,剩余市场则是政企、运营商、金融和车企。5月26日,安全可靠测评首次将AI训练推理芯片纳入目录,真武M530和M890入选首批9款,等于拿到进入电信和国有金融等客户采购的准入证。这类买家对供应商的股权和治理结构相当敏感,一家架构清晰的本土上市公司,比海外上市集团里的一个部门更容易签下合同。
阿里云自身也需要平头哥保持距离。云是算力卖场,货架上既要有英伟达,也要有其他国产GPU;自家芯片绑得太紧,其他芯片厂商在适配合作时就会防备技术外泄和资源倾斜。人的问题同样指向分拆:寒武纪、摩尔线程、沐曦都已上市,芯片工程师手里拿的是集团股价的RSU,随电商和宏观消费周期起落,芯片做得再好也反映不到期权上。
资金、客户、人才,三件事都有现实理由,分拆是阿里在自身约束下能做的选择。它付出的对价,是谷歌走通的那条路:芯片一旦有了自己的市值,市场就不会再把它的价值重复计入阿里的倍数,阿里整体被重估为全栈AI公司的可能,换成了平头哥一家的高估值。
亲兄弟也得把账算清楚
据媒体报道,今年9月,在吴泳铭牵头下,平头哥、千问模型团队和阿里云之间建立起协同机制,成立了多个工作委员会。一位阿里内部人士当时的说法是,平头哥可能会上市,但那只是公司层面的事,工作层面不会有任何影响。
一旦挂牌,日常经营里每做一个决定都得先问一句“这值多少钱”。头一件是内部结算价。吴泳铭8月在电话会上给过承诺:AI算力的资本开支三年内回本,还想把周期压到2.5年,靠的是毛利率往上走、自研芯片替代比例往上提。阿里云想“回本”,就得让平头哥的芯片卖得便宜。
可平头哥的新股东盯的是另一本账。寒武纪前三季度毛利率56.53%,芯片公司想拿到那个估值水平,盈利得往这个数靠。结算价往高定,阿里云省下的钱就成了平头哥的利润,回本周期得推倒重算;往低定,平头哥的报表又撑不起几十倍市销率。从前这是左口袋进右口袋,往后是两家上市公司之间的持续关连交易,年度上限要设,定价依据要披露。
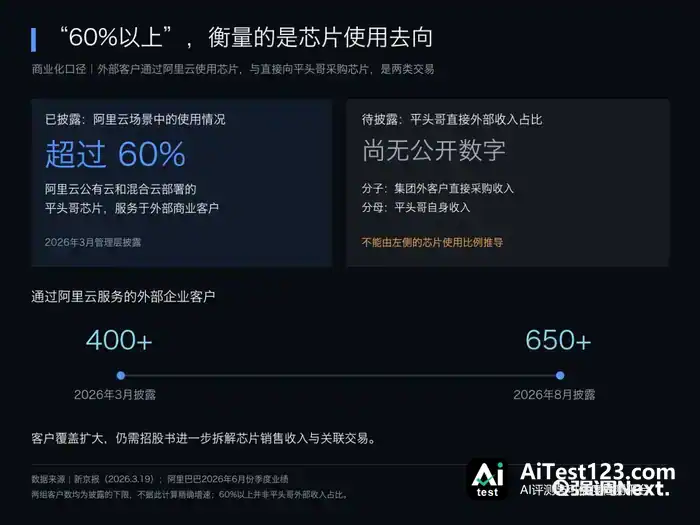
这个价码有多重,要看平头哥有多少生意得过阿里云这道手。管理层常说的“60%以上”,最初指的是阿里云公有云和混合云产品里,六成以上的平头哥芯片被外部商业化客户用上了。这话讲的是芯片装进阿里云之后租给了谁——650多家客户签约签的是阿里云,钱也先落进阿里云的账。平头哥自己直接从外部收了多少,到现在没有公开数字。
第二件是产能。先进制程、先进封装、高带宽内存,样样是紧俏货,吴泳铭自己的判断是2030年之前算力紧张不会有大变化。基于真武M890的超节点实例8月才在阿里云上线放量,平头哥多交付一颗给外部客户,阿里云手里就少一颗。
谷歌已经碰上过这种事。彭博社报道说,TPU产能大批签给Anthropic和Meta之后,连DeepMind在内的内部研究团队都得排队等算力。谷歌那边的排队,一个CEO就能拍板。平头哥这边要排队,一头是盼着芯片卖给出价最高者的平头哥股东,一头是盼着阿里云先拿货、拿便宜货的阿里股东。
第三件是独占。阿里说的全栈优势,是把真武芯片、千问模型和阿里云软件栈凑到一块儿协同设计,同样的算力开销能跑出更高效率。芯片只供阿里云,这份效率就归阿里云独享,平头哥的估值立不住;芯片谁来买都卖,估值立住了,阿里云的独有也就没了。谷歌能在同一家公司里权衡这两头,因为怎么选,收益都落进同一拨股东的口袋。
子公司去做“显眼包”,母公司成了“打工人”
三家大厂拆的办法,一家一个样。
百度走的是早拆、慢拆那条路。昆仑芯2021年就做完首轮独立融资,估值从130亿元一路融到去年7月的210亿元,股东增加到44家,比亚迪和中国移动旗下基金都在名单上。研发投入早年有人分担,代价是上市时得照顾一长串老股东的退出预期。路演阶段传出的安排是,机构想要份额,先得承诺采购认购金额3至7倍的昆仑芯芯片。主力产品P800没进5月的首批安全可靠目录,直到9月20日M100才入选。递表十个月,昆仑芯还没挂牌,百度不久前刚否认了上市推迟的传闻。
快手选的是先融后拆。可灵拿16.67%的股权换回约30亿美元,增资协议里带着回购条款:2031年10月30日前完不成IPO,投资方有权按年化8%单利要求回购。这份估值,是用一份有期限的上市承诺换来的。
阿里则是捧在手里八年,一把推向公开市场。平头哥到今天还是全资子公司,没有外部股东,没有回购条款,也没经历过任何一轮市场化定价。跟早期投资人博弈的成本是省了,换来的却是IPO前连个参照价都没有:21世纪经济报道采访到的机构人士给出200亿至300亿美元,摩根大通的区间上沿是620亿美元,高低之间差了三倍。
走法虽然不同,到终点时母公司的样子是一样的:照样控股,照样并表,照样往里投钱,手上还多了一家估值接近甚至超过自己的子公司。2023年“1+6+N”改革时,阿里本打算把阿里云整体分拆出去,当年11月以芯片出口管制带来不确定性为由叫停,云留在了集团里。三年后拆出去的,是云这条链条上市场最肯出高价的那一段。
等平头哥挂牌那天,阿里的报表上就多出一笔天天有市价的股权。往后市场给阿里定价,会先算这笔股权值多少、该打几折,再算剩下的电商和云。阿里讲了两年的全栈AI公司,定价的地方从此挪到平头哥的股票代码底下。
注:本文数据来自公开资料,不构成投资建议。