英特尔Q3营收165亿美元,Q4指引为何吓跌股价22%
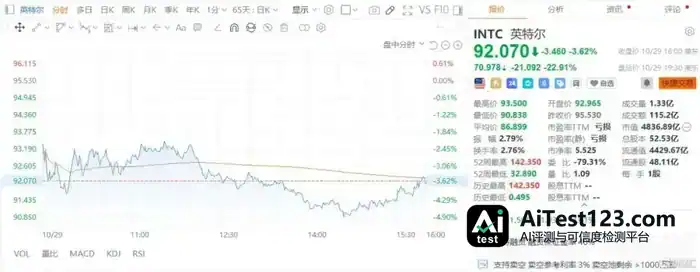
当地时间周四,英特尔发布第三季度财报。 营收利润双超预期,但第四季度指引远低于市场预期。 财报发布后,英特尔盘后股价暴跌超22%。 冰火两重天 具体来看,英特尔2026财年第三季度营收165亿美元,同比增长21%;调整后每股收益52美分,高于分析师预期的41美分。 GAAP净利润33亿美元、同比降18%,主因上年同期含
当地时间周四,英特尔交出了第三季度成绩单。
营收和利润都超出市场预期,可第四季度的指引却比预期差了一大截。
财报一出,英特尔盘后股价直接跌了超过22%。
冰火两重天
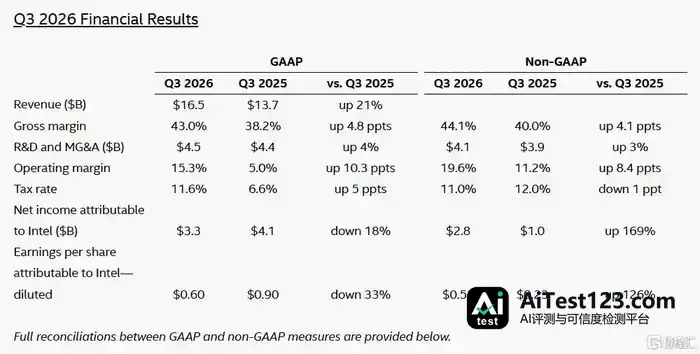
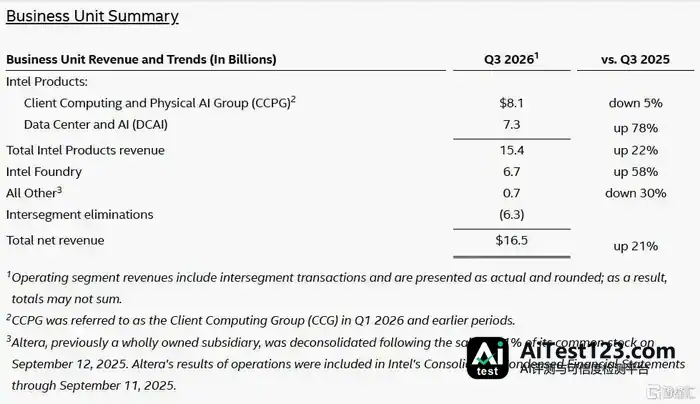
拆开数字看:2026财年第三季度营收165亿美元,同比增长21%;调整后每股收益52美分,分析师此前预期的是41美分。
按GAAP口径,净利润33亿美元、同比降18%,主要是上年同期有政府投资相关收益;调整后净利润为28亿美元。
分业务来看,这份财报冷热分明。
数据中心与AI业务收入涨了78%到73亿美元,营业利润飙升约215%,增速是15年来最高的;客户端计算与物理AI业务则下滑5%至81亿美元;代工业务营收67亿美元、同比增长58%,但还没走出亏损。
Counterpoint Research的数据显示,内存等元器件成本一路飙升,今年二季度全球PC出货量同比掉了4%。
集邦咨询预计,四季度标准DRAM合约价环比要涨10%至15%,NAND闪存的涨幅还要更猛。
内存涨价,存储厂商赚得盆满钵满;可对需要采购内存来攒PC和服务器的英特尔来说,这就是实打实的成本压力。
因此公司预计,Q4营收150亿至160亿美元,低于彭博汇编的分析师平均预期170亿美元;调整后每股收益指引只有25美分,华尔街预期是43至45美分;毛利率同样吃紧,GAAP口径预计降到37.1%、调整后38.0%。
在分析师看来,指引的缺口主要出在PC业务上。
齐辛格还表示,PC 市场不景气起码会延续到明年上半年,公司会继续谨慎安排产能和营运资金的投入,同时增加供给,为后续增长提供支撑。
以色列工厂的爆炸事故,也给这份指引添了下行压力。
10月14日,英特尔位于以色列基利亚特加特的工厂发生爆炸,两名工人遇难,工厂停产两周。
齐辛格表示,这起事故会让两个季度合计少掉约6亿美元营收,四季度毛利率再被压掉约200个基点。
CEO陈立武称,这是一场“不幸的悲剧事故”,并坦言“本季度我们没能满足客户旺盛的需求,对此我感到失望”。
2026年是“投资之年”
财报电话会上,管理层对各项业务的展望明显分化。
齐辛格预计,数据中心与AI部门第四季度收入环比增长约15%,2026年和2027年服务器CPU出货量增幅均有望超30%,“需求持续超过供应”的局面会延续到2027年甚至2028年。
分析师认为,这暗示英特尔在AI细分市场拥有相对确定的订单能见度。
制程方面,首款18A产品Panther Lake已量产,Clearwater Forest已出货。
另一边,PC业务的寒意还在蔓延。
陈立武表示,过去两个月个人电脑市场回调明显加快,根源在于终端消费需求疲软。
他给出的判断是,2026年PC市场会下滑12%,2027年还要再跌10%。
陈立武对更长远的走势并不悲观。
他说:“尽管短期PC行业面临逆风,但从长期来看,我们持续看到CPU以及全系列计算平台需求旺盛。”
他同时提醒,眼下最大的难题是存储芯片涨价。“我预计到2027年,这会成为我们所有人都面临的一个非常严重的问题”,陈立武这样警告。
财务安排上,英特尔把2026年定为“投资之年”,资本开支在200亿美元左右,到2027年还会继续加码。
管理层也承认,明年公司不会产生正现金流,偿债的希望放在2027年。