谷歌TPU订单排到2029年:OpenAI与Anthropic需求成关键支撑
郭明錤发文称,受益于OpenAI和Anthropic的强劲新订单,谷歌TPU出货能见度已延伸至2029年,优于英伟达GPU等供应商。他预估2028年至2029年OpenAI需要约1200万颗联发科设计的8t,Anthropic需要约1400万颗博通设计的8i;2027年至2029年谷歌TPU出货量预估分别约为800万至
谷歌TPU
北京时间11月16日,天风国际证券知名分析师郭明錤发文指出,英伟达CEO接班人选尚未明朗,谷歌TPU芯片正依靠OpenAI、 Anthropic的订单拓展业务。
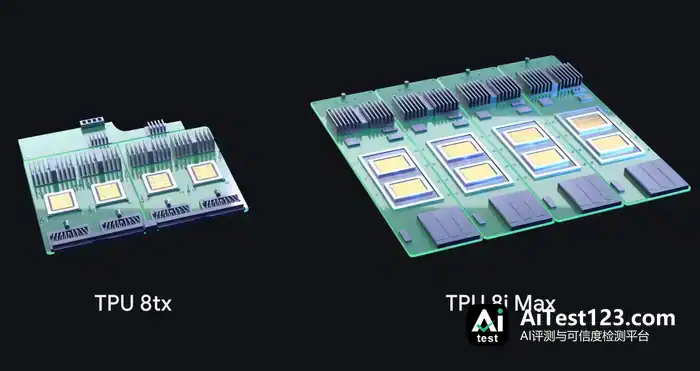
郭明錤在X上称,最新产业调查显示,OpenAI和Anthropic的强劲新订单让谷歌TPU出货能见度延伸至2029年,长于英伟达GPU及其他AI芯片供应商——后者的订单能见度多数只到2027年第四季度至2028年第二季度。所谓出货能见度,指企业能明确掌握未来多长时间的客户订单与出货计划。他提到,2028年起v9 TPU将成为谷歌自建算力的主力方案,v8系列(8t/8i或其设计变体)的订单可看作来自OpenAI和Anthropic。2028年至2029年,OpenAI需要约1200万颗(联发科设计的8t),Anthropic需要约1400万颗(博通设计的8i),两家需求均逐年增长。采购方式上,OpenAI为买断,Anthropic则租赁与买断并用。
供应链存在限制,郭明錤给出的2027年至2029年谷歌TPU出货量合理预估分别为800万至900万颗、1400万至1500万颗、1600万至1800万颗。市场普遍预期AI资本支出将在2028年触及顶峰,但上述规划表明,TPU在2029年仍有出货增长动力,原因在于AI服务龙头OpenAI和Anthropic直接下单。
郭明錤认为,英伟达CEO接班人选的不确定性,对谷歌与客户洽谈2028年以后的长期规划有利。OpenAI和Anthropic均为TPU关键客户,两家公司的IPO也有助于提升并维持市场对TPU的关注,而联发科和博通则是最容易被市场联系到的供应商。
在他看来,联发科是未来几年TPU领域最大受益方:它既是v9之后谷歌产品的独家设计供应商,供应份额和TPU出货量也逐年上升,将带动其TPU业务营收规模扩大;同时,联发科毛利率较高的8t系列出货能见度已到2029年,是关键利润来源。郭明錤还透露,v10产品线调整幅度较大,代号由原先的Icefish和Merope/Bladerunner改为Quillfish,预计2029年量产,设计服务订单由联发科拿下。