金铜同步下跌背后:美元利率压制与PPI拐点信号
天风证券认为,金铜同跌背后逻辑不同:黄金因美国10月CPI超预期,加息预期升温推动两年期美债收益率飙升32BP,持有成本骤增,三天内跌5.5%;铜价则额外叠加AI需求预期降温及关税风险溢价回落双重压制。两者共同映射国内PPI:10月或为本轮涨价高点,11月后同比见顶回落概率上升,但油价走向仍是最大变数。
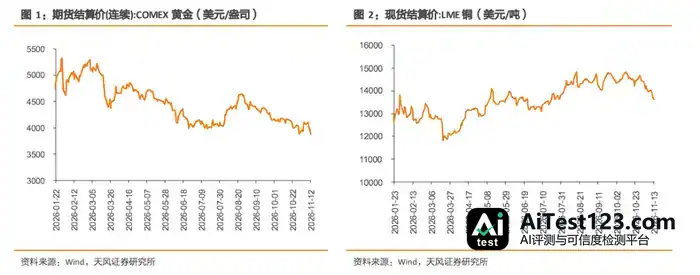
上周,黄金和铜价一起走弱。国际金价跌穿4000美元/盎司,LME铜价落到13610美元/吨,为近四个月低位。两者同时回落,表面看都受压于美元走强和美债收益率上行,可背后的宏观含义并不一样:黄金更多体现通胀和利率预期的变化;铜价除了金融条件,还叠加了AI需求预期降温、美国铜关税溢价回落,以及高价对现实需求的抑制。
先看黄金。近期这轮调整说明,利率预期可能又拿回了主导权。传导链条大致是这样:美国通胀高于预期,加息预期强化,美债收益率和美元一起走高,持有黄金的机会成本上升,无息资产随之承压。
11月10日,美国劳工局公布10月通胀数据:CPI环比上涨0.4%,前值0.6%,预期0.3%;核心CPI环比上涨0.3%,前值0.3%,预期0.2%。通胀仍有一定黏性。数据公布后,金价很快跌破4000美元/盎司,三天内累计下跌5.5%至3878.4美元/盎司。
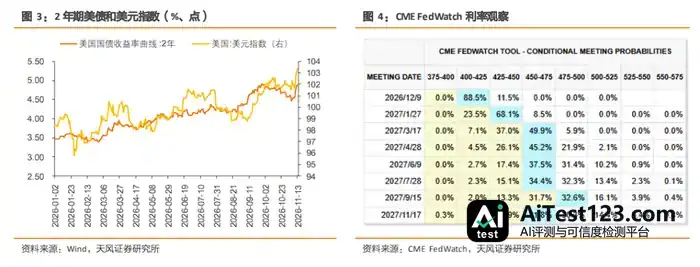
通胀超预期,推动市场押注美联储进一步收紧政策,对12月加息的预期明显升温。美联储理事沃勒也表示支持12月加息,并称如果通胀继续加速,他将支持一次性加息50个基点。两年期美债收益率从11月9日的4.56%上行32BP,到11月13日达到4.88%。对不产生利息的黄金来说,这意味着持有成本增加。美元指数同期走强,非美元投资者买金的成本被抬高,短期需求进一步被削弱。
但这不代表黄金的中长期配置逻辑已经消失。全球央行储备多元化、地缘风险仍可能给金价提供支撑。问题是,这些慢变量挡不住短期价格围绕利率和美元进行调整。往后看,如果美国通胀继续偏强、美联储加息预期仍在,金价可能还有压力;如果加息预期已被价格较为充分地计入,实际利率和美元转为稳定,前期快速下跌之后也可能出现修复。
所以,判断黄金后续走势,重点不只是看地缘风险会不会升温,更要盯美债实际收益率、美元指数、黄金ETF资金流向和期货市场净多头变化。我们认为,黄金短期定价仍偏向金融条件,中长期配置逻辑能不能重新占据主导,更多取决于利率压力何时缓解。
铜价同样被美元和利率上升压着。美元走强,通常会抬高非美元经济体的铜进口成本;加息预期强化,则可能抑制全球投资与制造业活动,促使商品基金降低风险敞口。不过和黄金相比,铜价里还含着更明显的产业和政策预期修正。
第一是AI需求预期降温。前期铜价上涨的重要逻辑之一,是AI数据中心、算力基础设施和电网改造会大幅增加中长期铜需求。随着美国中期选举结束,市场开始关注AI监管政策可能收紧。AI产业的长期用铜需求并没有因此消失,但需求兑现的速度、规模以及项目回报的不确定性有所上升,铜价中的远期需求溢价随之收缩。
第二是美国铜关税风险溢价回落。此前市场预期美国可能对精炼铜加征关税,贸易商因此提前把铜运往美国。直接结果是,美国库存增加,其他地区可流通货源相对趋紧。近期市场重新评估精炼铜关税的落地概率和实施力度,关税风险溢价有所回落。
往后看,要是美元和美债收益率接着往上走,铜价还是会被金融属性压着;AI资本开支一旦下调,或者美国铜关税落定后明显弱于预期,之前攒下的溢价也可能接着吐回去。不过矿端供应偏紧、电网投资和能源转型带来的需求,中期看仍是支撑,国内库存偏低也会限制价格往下走的空间。铜价这轮调整结没结束,得盯几个信号:美国关税政策稳不稳,AI企业资本开支有没有下修,海外库存能不能止住升势,国内供需有没有起色。要是铜价跌了还带不动采购,市场对需求的看法恐怕会更谨慎。
那么,有色金属价格的调整,如何对国内宏观形成映射?
金、铜、油最近都在调整,可它们对国内PPI的作用路径不一样。金价对整体PPI的直接影响不算大,主要落在贵金属采选、冶炼和部分饰品价格上,更多传递的是美元、利率和全球风险偏好的信号。铜价就不一样,对有色金属矿采选、冶炼压延、电气机械和设备制造这些行业的影响更直接。油价牵动油气开采、石油加工、化工、化纤和交通运输,产业链更长,是决定PPI边际方向的核心外部变量之一。
10月国内PPI同比涨5.7%,涨幅比9月扩大0.7个百分点;环比涨0.7%,涨幅比9月回落0.5个百分点。分行业看,国际能源价格上涨带动国内石油和天然气开采业价格同比涨35.0%,石油、煤炭及其他燃料加工业价格同比涨29.9%。有色金属对PPI的支撑同样不弱。10月有色金属矿采选业和有色金属冶炼压延业价格同比分别涨16.3%和18.6%,不过涨幅比前期已有回落。有色价格还在抬高PPI同比中枢,但边际贡献可能开始减弱。
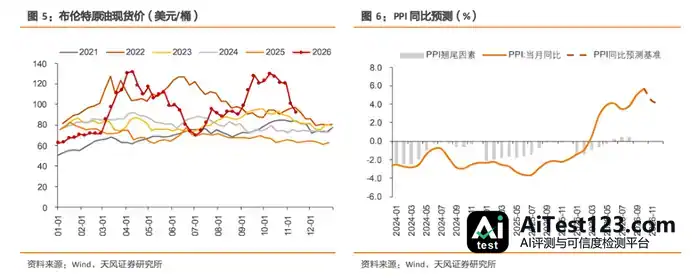
最近国际油价一路回落,市场对中东供应中断的担心有所缓解,部分地缘风险溢价被重新定价。同期铜价也从高位往下调。这一势头要是延续,11月能源、化工、有色行业价格环比可能比10月弱不少,PPI上涨的动能也会跟着降温。
其中油价的不确定性最大。这轮油价回落,主要是因为供应担忧缓和、风险溢价下降,但中东局势、运输安全和产油国供应变化还可能反复,油价一旦重新走上上行通道,能源行业仍会拖慢PPI回落的步伐。
整体看,10月可能是本轮PPI上涨动能偏强的阶段。有色价格调整加上油价回落,说明输入性涨价压力开始减弱,11月以后PPI同比涨幅见顶回落的可能性有所上升。基准情形下,年内PPI更可能从快速上行转为高位回落;但油价若因地缘风险再度上涨,PPI高位运行的时间就可能拉长。
有色价格的调整因此给出两层信号:全球市场上,美元和利率重新成为商品定价的重要约束,部分前期交易较充分的预期开始修正;对国内来说,上游输入性价格压力可能正接近拐点。黄金更多反映金融条件,铜价既含产业需求也含政策预期,而PPI后续的方向和幅度,关键还是看油价能不能持续回落。