英伟达63笔登顶全球AI投资榜,腾讯61笔紧随
今年内存涨价,上游算力厂商赚得盆满钵满,AI和云服务巨头不得不承担巨额的资本开支。据TrendForce集邦咨询预计,2026年八大主要云服务商合计资本支出将超越7100亿美元,年增长率约61%,包括持续采购英伟达、AMD GPU方案等。 在这种情况下,谁还愿意花钱投入高风险的一级市场,大抵能说明谁还能在主业之外还有足
内存价格今年往上走,上游算力厂商成了大赢家,AI和云服务巨头则要背上高额资本开支。TrendForce集邦咨询估算,2026年八大主要云服务商资本支出合计会突破7100亿美元,同比增幅约61%,其中就包括继续采购英伟达、AMD的GPU方案。
这种情况下,谁还肯往高风险的一级市场砸钱,基本就能看出谁在主业之外还有足够的资本和动力去做股权投资、铺生态。
IT桔子的统计显示,全球科技与AI大厂里投资最活跃的20家,2026年前十个月合计出手553笔(含基石轮投资、并购)。按出手次数排,英伟达以63笔排在全球第一,全部是一级投资;腾讯投资61笔排第二,但其中含11笔基石轮和1笔二级投资,剔除后一级投资为49笔;百度风投出手53笔,总数排第三。
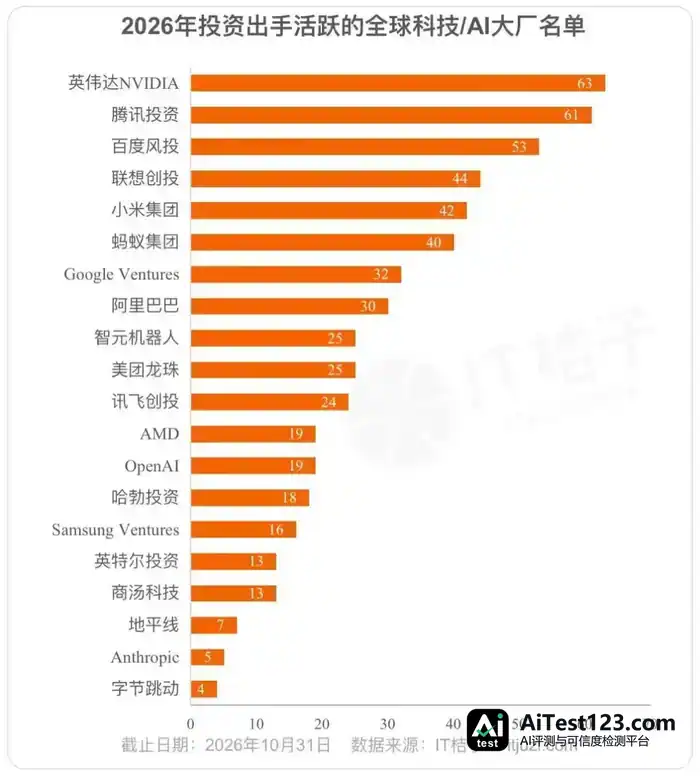
这20家科技大厂2026年的投资节奏多数在提速,超过了去年。从账面看,一级市场那个“金主年”又回来了。
三类金主,三种不同的打法
大厂每投一笔钱,究竟在买什么?
为了便于理解,可以把最活跃的“金主”分成三类:卖铲子的、修水渠的、圈矿的。它们在AI产业链上所处的位置不同,投资逻辑和出手方向也跟着不同。
第一类是手里有算力和芯片的老巨头,英伟达、AMD、英特尔、华为都在其中。它们的主业是算力和硬件,相当于卖铲子,投资的首要目的不是财务回报,而是把需求侧锁住。
英伟达是最典型的例子,几十笔投资都砸向需求侧,也就是“会买GPU的人”,OpenAI、Anthropic、xAI全是它的大买家。投资额与客户采购额高度同构,这已经算不上财务投资,更像是对需求侧的补贴。
算力一旦变成稀缺品,投资的意义就从财务行为退化成供应链管理行为。
第二类是掌握入口和场景的互联网大厂,BAT、蚂蚁集团、小米、字节、美团、谷歌、联想等都在此列。它们修的是“算力—模型—场景—现金流”这条渠,渠修到哪,钱就从哪过。
对它们来说,投资更像是筑护城河、做生态,免得别的创业公司能完全绕过自己的入口和接口。
第三类是原生AI新大厂,OpenAI、智元机器人、商汤科技、地平线等属于这一档,干的是圈矿的活。它们盯的是矿权——模型入口、机器人本体、垂直数据、Agent平台。
其中OpenAI是今年最激进的收购型AI大厂,全年收购12家公司,数量远多于投资,花掉的钱超过10亿美元。收购标的集中在“让模型落地的能力”上,包括Python工具链(Astral)、云端执行环境(Ona)、工程交付团队(Tomoro、Northslope)、垂直场景数据(Torch、Orchestra Bio)等。
Anthropic在2026年收购了4家初创公司,其中两家是AI药企Mithril Medicine和Coefficient Bio,后者的收购金额达到4亿美元,为全股票交易。
美国这两家头部模型公司的判断是:靠少量参股买不到落地能力,得完全收购才能实现核心战略价值——防止模型能力商品化之后,利润被云厂、芯片厂、应用开发层层分走。
不过两家落地的方向并不相同。OpenAI偏重企业交付,把企业工作流链条补齐;Anthropic看起来是在AI生命科学和制药领域下重注。
最大看点:新贵智元机器人用25笔挤进巨头饭局
榜单里最出人意料的是独角兽智元机器人,2026年投资笔数达到25笔,与美团龙珠并列第九。从活跃度看,它压过了科大讯飞,也超过了OpenAI和AMD。
过去几年,人形机器人常被质疑是“发布会物种”:能走两步、能握手、能空翻,但离赚钱很远。
智元是国内具身智能新贵的代表,成立仅四年,2026年却保持着高频投资。金额上以早期投资、不足亿元的小额为主,但从灵巧手、关节电机、芯片传感器,到数据闭环、仿真训练,智元通过内部孵化、设立独立公司或对外战略投资的方式,逐步搭起一个覆盖上下游的具身智能生态圈。
在智元看来,具身智能的比拼已经转到供应链和生态层面,全面开打;真正的对手不只某家创业公司,特斯拉、Figure、宇树、优必选等都在其列。
具身智能是中国大厂的共识,但各家重点不同
2026年中国科技大厂集体加仓的赛道是具身智能,这在国内已成共识,而且还有一条完整可投的零部件供应链,这是美国所不具备的。
从IT桔子的统计看,2026年这些大厂全都投了具身智能和机器人:智元25笔投资里机器人占15笔,百度风投17笔,腾讯11笔,小米9笔,美团龙珠9笔,蚂蚁8笔,阿里巴巴8笔,联想创投7笔,讯飞创投4笔,商汤4笔,地平线3笔,字节跳动3笔。
不过各家重点投的环节完全不一样。
互联网巨头把重注压在头部通用和垂直场景的本体厂商身上。拿今年来说,腾讯投了小鹏机器人、天机智能,阿里投了苏度科技、至简动力,美团投了地瓜机器人、法奥机器人,字节只投了自变量机器人,小米则偏好消费级、陪伴类机器人。另外腾讯、阿里、美团和京东还同时出手了一家叫Sharpa的AI机器人公司,这家公司估值很高,A轮就拿到45亿元融资。
本体厂也在往上游走。智元那15笔机器人投资里,泉智博做关节电机、蓝点触控做触觉传感,再加上灵猴机器人、墨甲机器人,大多指向零部件与本体,等于把机器人产业的供应链投了一遍。
AI公司买的则是“执行力”和“大脑”。商汤科技的4笔具身智能投资集中在关节与动力电驱这些执行层,另外还投了做具身智能大脑的原力灵机。
芯片公司押的是“动力总成”。地平线今年投的3家具身创业公司名字里都带“动力”——曜行动力、叮当动力、章鱼动力,全是在种子轮、天使轮下注,而且都是前员工出来创业的项目。
2026年美国AI大模型厂商投得更激进,钱越来越多地分给算力、版权、模型分发渠道和应用层,不再只养研究员;中国这边的科技大厂,则在集体押具身智能。
说到底,这些AI巨头投什么,暴露的不只是谁钱多,更是它们提前在为自己搭一个别人难以替代的产业位置。