

数据中心撞上电费单与选票:美国AI扩张为何在中期选举夜急刹车
数据中心之争已从芯片竞赛变成电力、选票与现金流的三重考验,而这场竞争才刚刚开始。
本文作者为硅谷Tech news,钛媒体经授权发布。
前两年,AI行业最抢手的资源是芯片;到了2026年秋,最紧俏的东西换成了电和选票。
11月初那场美国中期选举的夜里,一件过去没怎么见过的事发生了:数据中心头一回成了全国范围的竞选话题。跟数据中心直接挂钩的地方提案一共41项,其中27项限制性的全部过关,13项支持开发的全部被挡下,整个行业只在北达科他州哈伍德赢了一回。资本市场当天就给了脸色:11月5日,费城半导体指数大跌12.25%,是2020年3月以来最惨的单日表现;同一天纳斯达克跌5.5%,“七巨头”一天之内市值没了大约1万亿美元。
看到这种跌幅,很容易往“AI泡沫破了”那个方向想。可再往远处看,还有另一条线:这轮AI基建扩张,第一次同时被电力、民意和现金流三样东西卡住,并不只是估值层面的回吐。
约束换轨:从抢芯片到抢电
一个AI机柜的功耗,比传统负载整整高出一个数量级:训练用的机柜要30至100千瓦以上,普通服务器机柜一般才5至15千瓦。国际能源署(IEA)算过一笔账,到2030年全球数据中心用电量会翻一倍还多,达到约945太瓦时,比日本眼下全年的用电量还略高一点;美国这边,同期电力需求增长有近一半来自数据中心。
麻烦在于节奏对不上。芯片产业按摩尔定律往前赶,电力系统却只能按基建的步子走。变压器、电缆这些关键电网组件,过去三年交货等待时间翻了一倍,2026年变电站变压器的交付周期普遍拖到三年以上,而新铺一条输电线路,往往要花好几年。
速度差直接写在了项目账本上:微软手里压着800亿美元的Azure订单,其中一部分就是因为没电交付不了,纳德拉在财报会上已经确认过。缺口有多大?按行业测算,2030年美国数据中心需求预计75吉瓦,可已经承诺的供应只有58吉瓦,差了17吉瓦。说到底,电力不是某个环节出了毛病,而是发电、输电、配电一整条链上的系统性瓶颈。
还有个容易被漏掉的细节,是个效率悖论。谷歌公布的数据显示,Gemini处理文本提示的中位能耗一年里降了33倍,到0.24瓦时;可它披露的月处理token量,从2025年I/O大会时的480万亿个,涨到2026年I/O时的3200万亿个以上。单次推理是便宜了,总需求反倒更大——杰文斯悖论在算力这行又演了一遍。
想靠技术进步自己把电力缺口填平,眼下不太现实。效率提升动的是单位成本,不是总需求曲线;成本一降,原先不划算的应用场景就被激活,需求释放得更快。这轮扩张有没有见底,看的不是能效数字,而是供需缺口收窄得有多快。
选票箱上的否决权
电力缺口还算技术问题,社区反对则正把技术问题往政治问题上推。
反对的理由排得很清楚:电费涨、噪音大、公共基建吃不消,排第一的是电费。
按美国现行的电力规则,电网扩容的钱由区域内所有用户分摊,算力扩张的账最后会落到普通家庭的电费单上。PJM电网的容量拍卖价格从28.92美元/兆瓦天涨到269.92美元,测算下来约63%的涨幅是算力需求推的。钱按月直接扣走,选民当然要用选票把定价权要回来。研究机构DataCenterWatch统计,美国活跃的反对数据中心团体从2025年底的396个增至2026年一季度的833个,遍布49个州;光一季度就有至少75个项目、约1300亿美元投资被拦下或推迟,跟2025年全年持平。
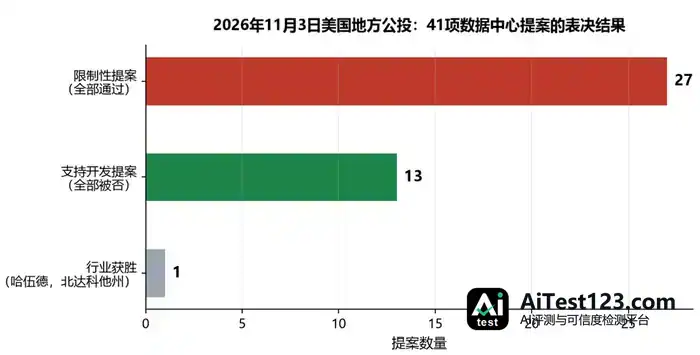
这次公投结果的分量,在于它立下了一个先例:社区否决可以推翻资本预算。俄亥俄州是这一轮的焦点,18个市镇对21项议题投票,结果几乎一边倒地偏向限制,当地媒体计票显示多数限制措施拿到三分之二以上选民支持。盖洛普2026年3月的调查里,71%的美国人反对在住处附近建AI数据中心,48%强烈反对,而且不分党派;NBC在11月3日选举日的出口民调中,这个比例是76%。他们投反对票针对的是数据中心,不是AI本身——居民并不排斥技术,只是不想独自扛下成本。
制度层面也在同步收紧。11月以后,社区阻力从零散投诉变成了有组织的制度化力量。纽约州已经率先对50兆瓦以上设施实施全州暂停令;到11月初,46个州都出现了相关限制措施。高盛估算,可能受政策约束的州,涉及全美约45%的规划数据中心产能,其中得州最集中,占全美规划产能约五分之一。争的焦点正在从建不建,转到谁来付钱、怎么补偿。
核电与燃气:过渡期的两条路
电网排不上队,超大规模云厂商就把眼光投向自建供电,核电是最受青睐的一条。国际能源署10月底的报告指出,全球主要算力市场普遍出现电网接入申请“队列膨胀”,不少地区待接入项目的累计容量已经超过当地现有系统峰值负荷;IEA测算,如果允许在电力紧张时段限制数据中心用电,全球可多释放750至900吉瓦电网承载能力(IEA《为人工智能供能》报告)。
微软跟Constellation签了20年购电协议,重启三哩岛1号机组,835兆瓦装机预计2027年重新并网;谷歌承诺向Kairos Power采购最多500兆瓦小型模块化反应堆(SMR);Meta与Vistra、TerraPower、Oklo达成合计最多6.6吉瓦的合作,其中跟Vistra的20年购电协议覆盖两座在运核电站。几家厂商已公布的核电合作加起来约10吉瓦。密歇根州帕利塞兹电站已经重新并网发电,是美国首个重启的在运机组,它和计划2027年并网的三哩岛一起,构成这轮核电重启的主力。
问题是核电有时间差:SMR规模化供电要等到2030年代,本十年结束前真能接上数据中心的,基本只有存量机组重启这一条路。补缺口的活儿落到了天然气头上。环保组织Environmental Integrity Project今年7月的报告统计,美国已规划至少74座专供数据中心的表后燃气电厂,合计约143吉瓦,建成后每年排放6.62亿吨温室气体,差不多相当于路上多出1.4亿辆汽车。
核电解决的是长周期问题,燃气轮机承担的是眼前的代价,两者交接的窗口恰好落在2027至2030年。风险也摆在这里:一旦核电推进慢于预期,燃气机组又因环保压力被卡住,电力缺口只会拖得更久。到那时,数据中心的建设节奏就得跟着电网投资的节奏走,这是云厂商最不愿意面对的局面。
资本开支换挡:从狂奔到有序放缓
电力与民意的压力,最后都会落到财务报表上。
三季报已经透出信号:Alphabet单季资本开支同比涨了114%,达到514亿美元,自由现金流从正数变为负91亿美元;Meta自由现金流转为负值,还增发最多950亿美元股票;亚马逊滚动12个月自由现金流缺口扩大到424亿美元。五大厂商里,只有微软还守着正现金流。
市场的定价也在调整。微软盘前宣布把2026年资本开支预期下调50亿美元,降至约1700亿美元,同时对多个第三方算力项目审查退出;一级市场同步收紧,OpenAI把最新一轮融资目标从300亿美元降到200亿美元,目标估值从1.4万亿降到1.25万亿美元;评级机构也转了向,标普将Meta的评级展望下调至负面。靠经营现金流养基建的日子结束了,融资撑起来的阶段开始了。摩根士丹利估算,AI相关企业今年发债约4660亿美元,远高于2025年同期的约1010亿美元。
发债、增发、SPV、租赁承诺,这些融资工具被一个个启用之后,市场开始追问同一个问题:投进去的钱,回报周期究竟在哪?
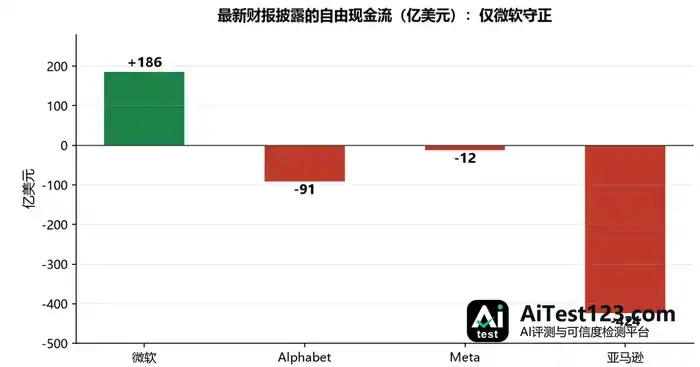
最新财报披露的超大规模云厂商自由现金流(亿美元)。注:亚马逊为滚动12个月口径(数据来源:公司财报、野村证券)
钱烧得这么快,建设放缓其实未必是坏事。
2026年超大规模云厂商的资本开支计划已经上调到约8000亿美元(高盛口径),对比2025年的约4100亿美元,接近翻倍;国际能源署统计的全球口径则首次突破7000亿美元。照这个斜率继续扩张,融资悬崖和通胀压力只会更大。约束反而成了减速阀:政治、电力、融资三重限制把投资摊到更多年份,把可能出现的急刹车变成一段可控的下坡,给AI应用的变现留出了时间。
数据中心本来就是回收周期很长的重资产,建得慢一点,经济模型并不会变。更关键的是,放缓还缓解了两个被高增长掩盖的风险:一是需求尚未成熟时算力不要过度供给,二是给电网、核电这些配套基建留出跟进的时间,让供给曲线和需求曲线交汇得更平滑。
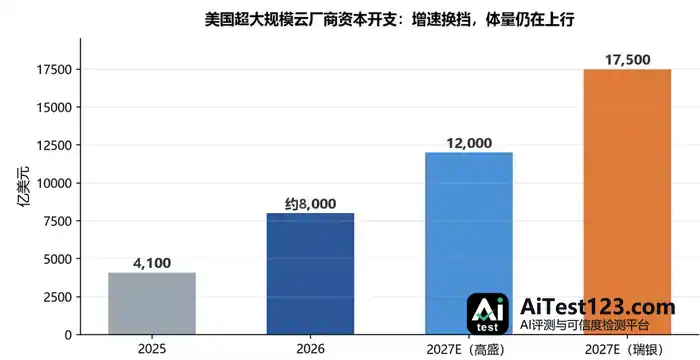
美国超大规模云厂商资本开支规模及机构对2027年的预测(数据来源:公司披露、高盛、瑞银;2026年为高盛口径约值)
两种路径,2027年见分晓
把视线拉远看,中美其实在回答同一道题,只是方式不同。
美国走的是选票加市场博弈的路子,成本由资本和民意来回拉锯之后定价;中国走的是行政规划路线:国家发改委等四部门要求国家枢纽节点新建数据中心的绿电占比超过80%,中电联预计2030年全国算力用电量约8000亿千瓦时、占全社会用电量6%左右,中广核已与华为、腾讯等达成超30亿千瓦时绿电合作。这两条路径谁效率高、谁代价大,未来几年会决定全球算力格局往哪边走。
把约束和资金两条线索合起来看,2027年的走向大致有三种可能。
基准情形是有序放缓。高盛预测资本支出增速从2026年的近100%回落到2027年的54%、2028年的12%,投资总量还在往上走(2027年约1.2万亿美元),但斜率明显变缓。上行情形是变现迎头赶上,AI收入增长快过资本开支收缩,形成正循环;下行情形则是支柱失守,AI基建已经是当前美国企业固定投资中最大的单一增量,如果资本开支急剧减速而非放缓,经济将失去最关键的新需求来源。
美国参议院已经对一项法案走过程序性表决,该法案要求新建数据中心为新增电网成本买单。立法一旦通过,这部分成本被内部消化,扩张的门槛只会更高。判断哪种情形会成立,看两个数字即可:美国数据中心电力需求的年化增速如果掉到5%以下,约束论就站不住;AI资本开支的增速如果降到25%以下,下行情景出现的概率就会明显变大。
到2027年,美国数据中心的电力缺口会收窄还是继续扩大,AI资本开支增速会落在54%还是12%,这些硬指标每个季度都能拿来验证。AI竞赛不会停下来,只是计分规则变了:下半场决定输赢的地方是电厂、是社区、是资产负债表,GPU已经不在其中。








