

海信理想们收缩具身智能:家电主业承压,投入节奏收紧
二次创业的具身故事,正在沦为大公司的战略尾巴。 多家媒体报道显示,近期海信旗下机器人业务杭州研发团队存在人员收缩动作。但截至目前,海信尚未对该裁员消息进行公开回应,官网显示,管家机器人、陪伴机器人等产品矩阵仍在展示中。 消费电子品牌安克创新也被曝出投资的工业具身智能公司阿米奥,原CTO、COO和产品负责人相继离职,团队
大公司二次创业的具身故事,如今越来越像战略版图上一根收尾的尾巴。
据多家媒体报道,海信旗下机器人业务杭州研发团队近期出现人员收缩。海信方面至今没有就裁员消息公开回应,官网上的管家机器人、陪伴机器人等产品矩阵仍在展示。
消费电子品牌安克创新同样被曝出状况:其投资的工业具身智能公司阿米奥,原CTO、COO和产品负责人先后离职,团队从峰值约130人缩减到70余人。
这背后有个重要原因。2026年上半年,安克没有向阿米奥追加股权投资,同期安克还因这笔投资承担了约154万元的投资损失。
理想也出现了相似变化。10月底的2026年秋季战略会上,理想决定调低具身智能的业务优先级,把重心转回汽车主业。理想汽车视频号里,官方不再使用具身智能概念的品牌slogan“理想,给车和家赋予生命。”,换回了传统slogan“理想汽车,移动的家。”
类似表态在多家企业身上都能看到。蔚来李斌明确说,具身智能以战略投资为主,不作为主营业务;速腾聚创把具身机器人整机相关业务及资产以5988万元出售,上市公司本体专注给机器人做空间相机等关键零部件。
有投资者这样评价速腾聚创的动作:“主业是配件的话,剥离整机业务,是对客户的负责。”
作为大企业的二次创业项目,具身此前既承载着一家企业的组织活力,也催化出不少反超主业的天价估值故事。
只是潮水涨落之间,头部企业开始重新估算具身的分量。没人想在具身的黎明前夜押上重注,于是资源配给被收紧,具身智能更像一笔期权被持有。
二次创业的钱从哪里来?
串起这场退潮的主线,说到底是钱。
海信星海科技于2025年5月成立,由海信家电和海信视像共同出资,注册资本3000万元,两家各占一半。公司选址杭州,图的是宇树等企业聚起的具身产业集群。今年AWE上,海信一口气摆出三款机器人:管家机器人Savvy、主打迎宾接待与导购的人形机器人Harley,还有陪伴机器人Moii。
海信背后的打算,是从卖单品转向卖生态入口:在家庭场景里由一台智能管家调动多台家务机器人,再联动多个家电,做出全屋自主服务的无家务之家,以此打破传统家电用户忠诚度低的困局。
往后,家电及机器人本体的销售只是这套生态的入场券,真正的增长空间在后续订阅服务上,靠Savvy作为调度中枢深入家庭,把家务托管做成持续服务。
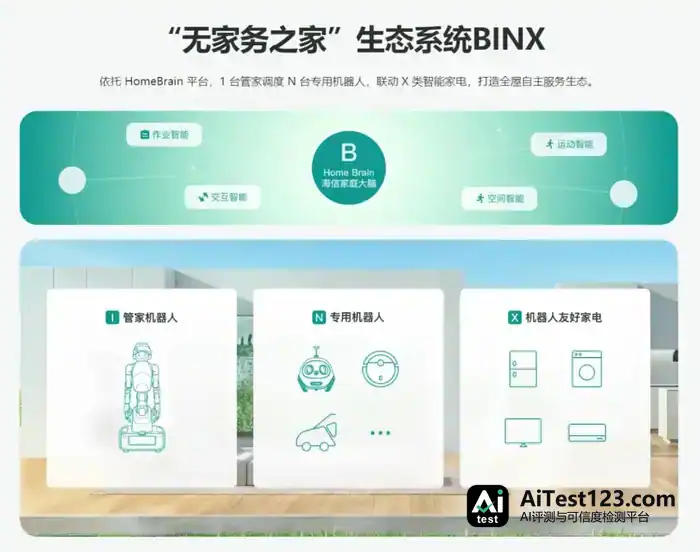
海信集团董事长贾少谦公开表示,海信计划实现无家务之家,要让未来每个家庭的嫁妆清单里“有至少一个机器人”。
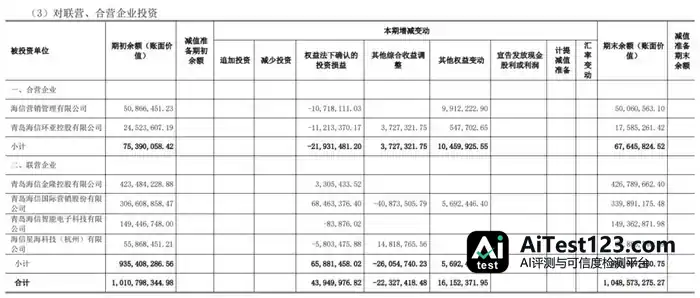
2026年海信家电半年报显示,上半年对海信星海按权益法确认的投资亏损约580.35万元,较上年大幅增加。按投资损益=被投企业调整后当期净利润×持股比例这一公式推算,海信星海上半年的净亏损约为1900万元。
海信家电自身的压力也不小。业绩上,2026年上半年海信家电营业收入467.66亿元,同比下降5.22%;归母净利润16.58亿元,同比下降20.16%。奥维云网数据显示,2026年上半年家电全渠道零售额4250亿元,同比下降9.9%,二季度降幅扩大到12.4%。家电行业进入存量博弈,几乎全品类都在承压。
白电巨头面临的是类似困境。海尔上半年包含机器人业务的智慧家庭生态及其他板块亏损1.74亿元,去年同期还盈利3.43亿元。
承载智慧家庭生态的三翼鸟独立APP停止维护并下架,用户入口统一整合进海尔智家App。至于机器人业务,海尔明确没有计划出售给集团,以维系防火墙,避免冲击业绩。
主导美的人形机器人创新中心落地的集团CTO卫昶,因个人原因在2026年5月离职。就在一年前,卫昶还公开说过,家庭场景过于复杂,人形机器人要全方位进入家庭场景仍有距离。
对家电企业来说,具身智能的家庭叙事在财务层面还站不住。赛道想象力极强,商业化时间却太长。具身更适合当作远期战略布局,研发方向保留,投入节奏严格限制,别让当期报表为未来的故事买单。
具身创业难掩主业承压
理想也想借具身智能跳出造车主业,讲一个新故事。它的逻辑是:汽车作为轮式具身机器人是上半场,通用人形机器人是下半场,从造车到造人,整个理想将被重构。
具体动作落在三个维度。汽车本身,理想试图让车从执行指令的工具,变成能自主感知、理解需求的智能体。
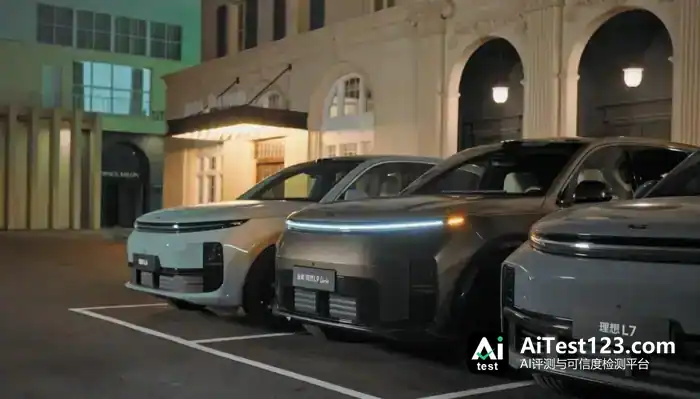
李想给全新理想L9 Livis的定位是具身智能旗舰SUV。这款车不再按动力、智驾、座舱来切分,改以操作系统充当神经,感知与模型充当大脑。功能演示里,一句语音指令下去,它能自己关窗拉帘、放起摇篮曲,再晃动车身把小孩哄睡。
机器人方面,理想规划了轮式与双足人形两款产品,分别对应工厂与商业、工厂制造场景。开发思路参考特斯拉:先在封闭场景里打磨技术能力,再一步步走向消费群体。
理想还发布了AI眼镜Livis,可拍照、可打电话,也带车辆控制功能。官方把它定位成戴在头上的穿戴机器人,任务是把理想同学的智能能力带出车内,让用户与物理世界无缝交互。
不过市场没接住。定价超50万元的新L9讨得了老用户欢心,具身概念的第一枪却没打响。
L9 Livis上市两周大定超过1万辆,破圈效果没达到计划。上市之后,理想汽车三个交易日累计下跌接近20%。对比来看,2022年理想初代L9上市3天,就有超3万人支付订金。
反差明显的是新一代L6:上市后单周锁单破万台,整个8月销量近万辆,与i6一起撑起理想20万+价格带的基本盘。
把资源重心挪回自研芯片、智驾和整车,是更务实的盘算。今年二季度,理想交付量同比下降11.5%,净亏损达17亿元;上半年自由现金流合计约为-87亿元。
钱其实不缺。截至二季度末,理想手里仍有875亿元现金储备。但业务得排优先级:销量与盈利同时承压,先保造车主业,把长周期的具身业务降级,更为明智。
另一边,被具身创业潮吸引走的智驾人才,也出现了部分回流。
此前理想智驾人才大量流向具身赛道。前理想智驾一号位郎咸朋离职创立昆仑行机器人,前CTO王凯创立至简动力。
也有人选择回到智驾。前理想智驾成员李一贤曾加入无界动力负责算法模型,近期转而加入哈啰Robotaxi,担任模型算法负责人。长安汽车首席驾驶官陶吉曾短暂筹备具身智能创业,近期公开表态说具身并不美好:
“智驾能规模化落地,技术能对用户产生价值。但具身距离真正的商业化落地还有很长时间。”
具身战略摇摆,一度让理想智驾体系人才失血。新L9的市场表现则证明,具身智能叙事撑不起高端溢价,理想仍需中低价车型维系销量。淡化具身幻想、回归产品力,显然更务实一些。
本体厂退出具身主场
具身智能产业链正在重新分工。整机、模型和核心零部件企业,都在找更容易形成商业壁垒的位置。
宇树科技的双足人形机器人Unitree R1,官方售价从2025年的3.99万元下调至2026年的2.99万元起。同样是2026年,中泰证券数据显示,上半年过半行业融资涌入具身大脑,本体厂融资规模仅为12.8%。
弗若斯特沙利文报告判断,硬件之间的差距正一点点收窄,产业链的较量重心也从机械集成挪向认知决策,大脑逐渐变成决定性能上限的关键变量。
OpenAI员工Thijs Simonian在X上发布的一段演示视频显示,GPT-6 Astra不需要预设精细轨迹,仅凭自然语言指令和视觉反馈,用一台约150美元的机械臂加上画笔和摄像头,就能画出金门大桥。
明星具身企业原先的叙事逻辑因此受到冲击。通用多模态模型具备上下文学习能力,独立具身大脑的叙事可能被它撬动;本体厂商手里的数据壁垒,则可能被另一个维度的对手打穿。
估值倒挂这件事,照出了转型企业的难处。2026年8月,小鹏旗下机器人业务主体小鹏鹏行拿下超9亿美元融资,刷新国内具身智能单轮融资纪录。差不多同一时间,汽车交付指引没达到预期,小鹏港股一天跌超9%。
花旗的估算里,小鹏汽车主业的估值约65亿美元,跟机器人业务63亿美元的投后估值几乎持平。说白了,小鹏靠物理AI换了套估值说法,汽车主业反而成了输送现金流的角色。
理想选择把具身智能能力放进汽车研发体系,让具身概念先服务汽车,先提升主业利润。这样做可能错失机器人的产品化机遇,也缺少独立融资空间,但胜在风险可控:卖车产生的现金流直接支撑具身智能研发投入,概念遇冷时也有后退空间。
只是大多企业低估了具身智能的破局难度。跨界者强调智驾、家电产品的智能制造能力及供应链能力可以直接复用于具身智能,现状却是机器人普遍先在自家工厂上班,进家仍停在概念阶段。
小鹏IRON就是例子,首批产品会放在小鹏线下门店和园区,承担销售工作。何小鹏的规划是,2027年IRON开始对外销售,从国内门店铺到海外,下半年打算进欧洲市场。不过从门店展示直接跨到出海,成效还没得到验证。
接下来,跨界玩家还得盯住局势变化,关键看具身模型能不能搬到不同场景里去用。机器人究竟能不能摆脱估值叙事、真正体现在业绩上,答案就在这里。
















