《影之刃零》72小时卖出400万份,国产3A为何扎堆动作游戏
这是市场选择的结果,也是产业起步阶段的必经之路。
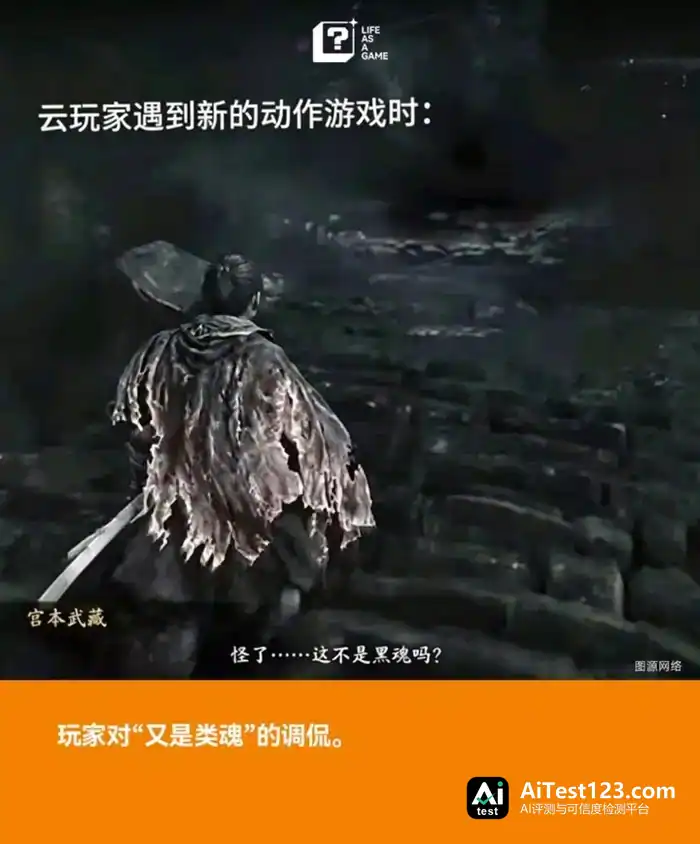
《影之刃零》火了,可玩家社群里那句“怎么又是类魂”也跟着冒了出来。
10月底,这部让国内玩家等了很久的作品终于上市。
开局表现相当亮眼,这一点挺让人提气。
商业上,游戏发售后72小时内卖出400万份,按268元的标准价粗略一算,收入已经到10亿元量级。按行业经验,同类产品首年销量通常是首周的2到3倍,照这个路子推,《影之刃零》首年破1000万份的可能性很大。
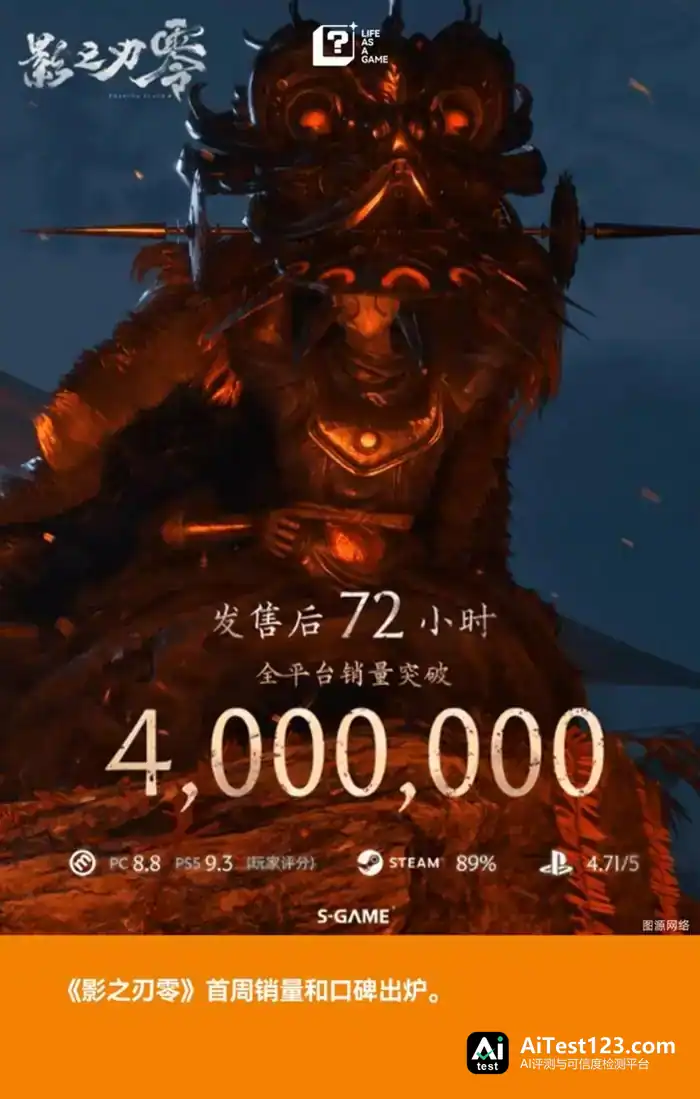
口碑也不虚,媒体综合评测均分88分。拿来对照,《黑神话:悟空》MC均分81分,《鬼武者:剑之道》82分(都是PC版评分)。玩家这边,Steam等主要平台的反馈同样向好。
不过在一片“开香槟”的声音里,玩家社群也不缺泼冷水的,矛头尤其指向“怎么又是类魂”这一点。
类魂说的是在难度、动作设计、故事氛围等方面照着《黑暗之魂》来的那类游戏。《影之刃零》严格讲不算这一类,制作人梁其伟也不认自己做的是类魂,但部分玩家提的质疑并不是毫无来由。
说到底,类魂广义上归在动作游戏里,《影之刃零》在PS商店的介绍就明写着“暗黑武侠动作冒险游戏”。粗看之下,两者呈现出来的面貌确实有相似之处。
其实不止这一款。把那些奔着3A规格去的国产单机项目摆在一起,说它们“全是动作游戏”,听起来也不算离谱。
23款游戏,20把“刀”
眼下走大作路线的国产单机里,动作类的密度高得吓人。
先看已经上市的:够得上3A体量的《黑神话:悟空》《影之刃零》《明末:渊虚之羽》都是没争议的动作游戏。开发人数少些、花钱也少些的2A作品《失落之魂》《无限机兵》,定位同样是动作游戏。
把已立项、还没发售的也算进来,动作类的比例依然高得惊人。
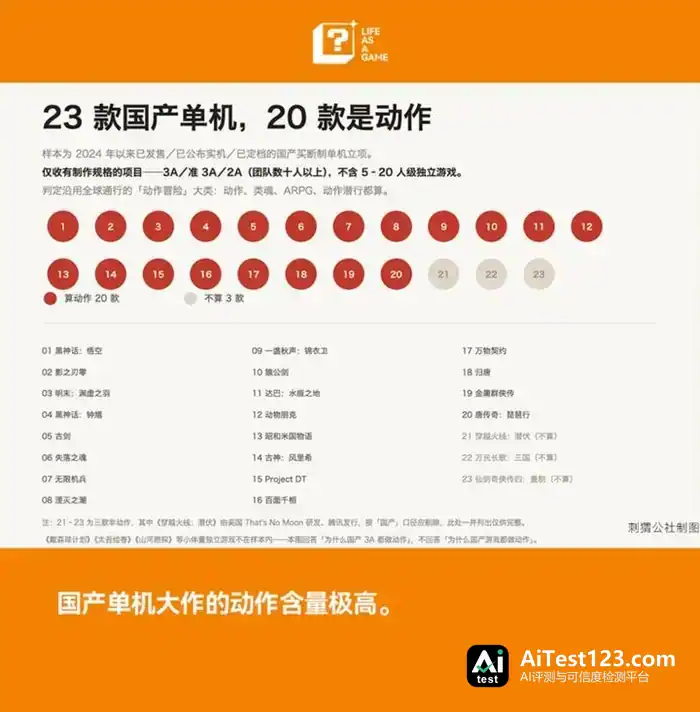
大玩家做了个不完全统计:自《黑神话:悟空》发售以来,23款体量较大的国产买断制单机游戏(含已发售和立项)里,有20款大致能归进动作游戏,涵盖类魂、ARPG、高速ACT、潜行动作等子类型,占比87%。
名单里不沾动作元素的只剩3款:《万民长歌:三国》是SLG,《仙剑奇侠传4重制版》属回合制角色扮演,腾讯发行的FPS大作《穿越火线:潜伏》实际由海外团队研发。
大致看下来,这些国产动作新游发实机演示时,画面里多多少少都有类魂那套东西——防御弹反、架势条、读招背板这类高速信息博弈的元素。玩家反复感叹“又是类魂”,原因也在这里。
动作游戏在海外当然也是主流,只不过主流的程度跟中国市场没法比。
多家研究机构的报告显示,全球买断制单机大作里动作游戏约占30%至40%。大玩家统计了今年已发售和已定档的46款买断制单机大作,其中18款能算广义动作游戏,占比约39%,跟第三方机构的数据基本对得上。
4成占比,说明动作游戏已经是全球公认的头号3A品类。可国产大作那边动作游戏占到87%,两下一比,这个数字只能算小巫见大巫。
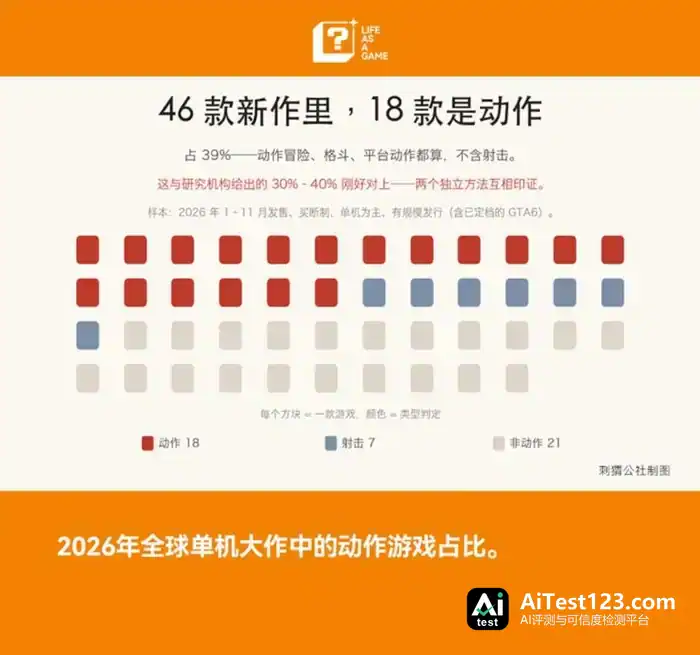
换句话说,一个全球范围内的主流品类,在中国被做成了几乎唯一的选项。
那这个局面是怎么形成的?
立项方向跟创作者自己的喜好当然有关。《黑神话:悟空》制作人冯骥接受采访时就说过,游戏科学团队在Steam上玩得最久的游戏是《怪物猎人:世界》,第二、第三也都是ARPG,所以他们把《黑神话:悟空》做成了ARPG。
《影之刃零》的开发商灵游坊,在做这款游戏之前已经连着做了十余年动作游戏,《雨血》系列和《影之刃零》的前作《影之刃》系列都在其中,团队对动作游戏的执着可见一斑。
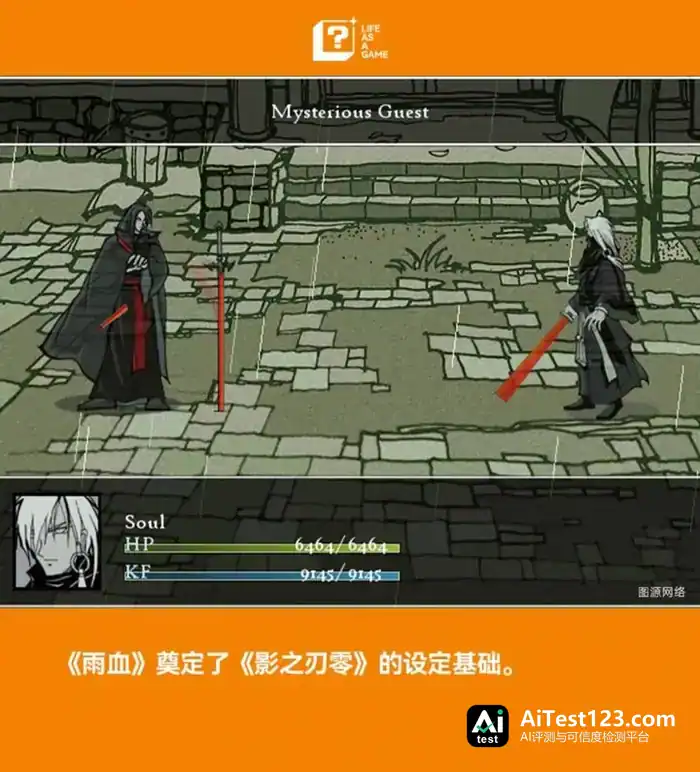
可问题是,一两个项目这样选,可以解释成创作者的个人兴趣;当整个市场都交出同一份答卷时,背后一定有更多结构性的原因。
动作游戏集中爆发,是在填手游没覆盖的那块地?
国产单机大作纷纷挤进动作赛道,关键原因在于市场存在空白。
过去很多年,本土玩家对各种游戏品类的需求,基本都由花样繁多的手游来承接。第一人称射击也好,多人在线竞技也好,二次元、SLG策略、休闲派对也好,国产手游里都不缺能长期运营的标杆产品。
可放到动作游戏这个全球性大品类上,中国手游的份额却少得可怜。
大玩家统计过2025年中国手游流水排名前50的产品,能算作“动作游戏”的只有《火影忍者手游》《地下城与勇士:起源》《原神》《鸣潮》《燕云十六声》这5款。即便用这么粗的口径去数,中国头部手游里动作类占比也没超过10%。
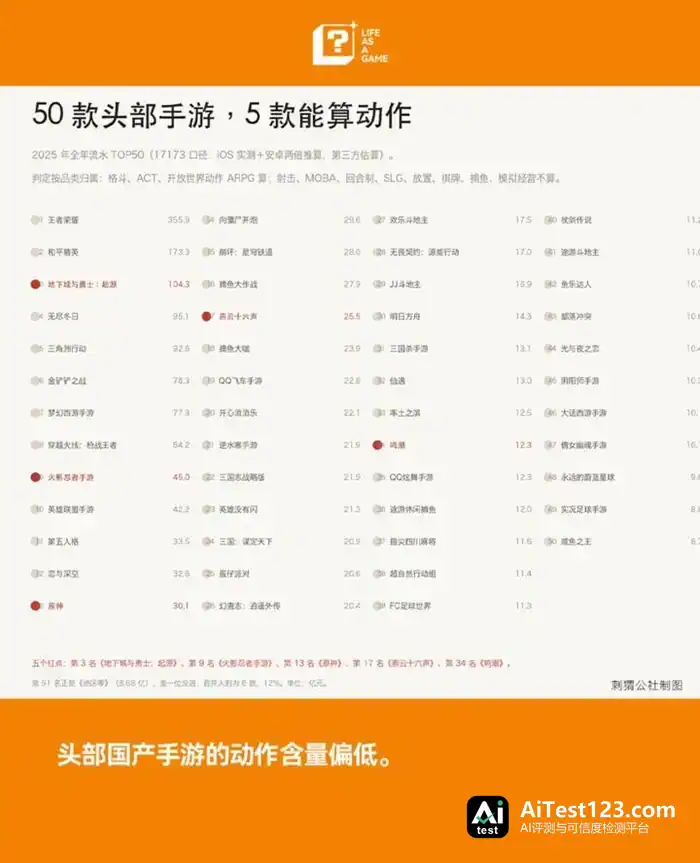
局面之所以如此,一个原因是动作游戏讲究高速信息博弈,往往要设众多键位,这跟移动端的操作条件天生冲突。
拿近期发售的《鬼武者:剑之道》来说,游戏里同时有化劲、看破、格挡、弹开、一闪等好几种机制,每种机制都对应单独的按键和时机。PC或主机玩家不觉得这是负担,键盘可以给不同键位分工,手柄也能靠组合键解决。
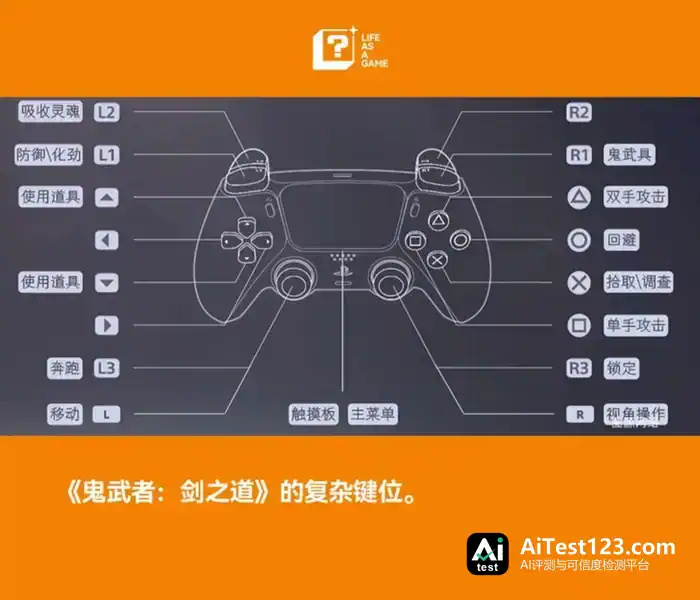
换成手机来玩《鬼武者:剑之道》,情形就完全不同了。6英寸大小的触控屏既要留出画面,又要塞进十几种键位,视觉上先乱成一团,玩家也很难从“搓玻璃”里找到乐趣。
另一个原因在商业化层面:手游领域占主导的F2P模式,跟动作游戏获取快感的方式在一定程度上互相排斥。
人们能从动作游戏里获得快感,很大程度上是因为它自带挑战性。玩家得在复杂的信息环境里迅速找出最合理的应对,管好有限的资源,面对不同的强敌。
可放到免费游戏的框架里,这套快感机制就会碰上不少麻烦。厂商一旦走数值付费的变现路子,思考与博弈带来的动作乐趣,就会被“充钱就能变强”的环境冲淡掉。
就算厂商不碰数值付费、只卖皮肤,动作游戏长线更新的性价比也得好好算一笔账。往远看,为了支撑外观付费点而不停更新硬核动作玩法,工作量和难度恐怕比任何一款50小时体验时长的3A动作游戏都大得多。
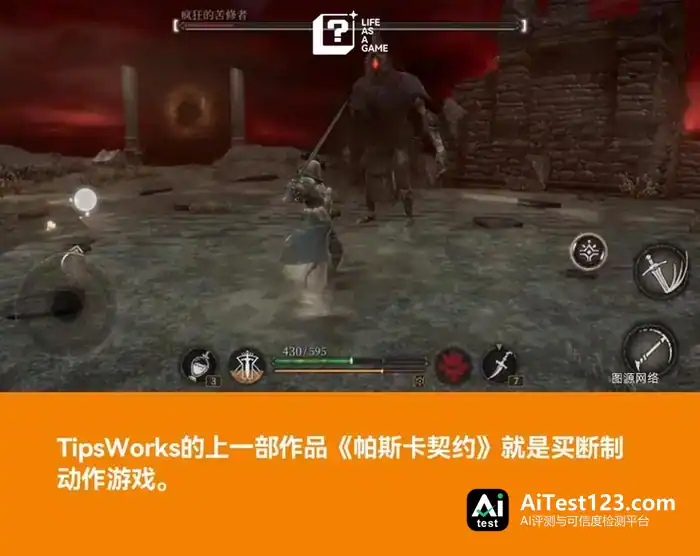
其实由叠纸发行、TipsWorks工作室开发的ARPG游戏《万物契约》,就一度考虑过采用F2P商业模式。游戏制作人曾承诺不搞数值付费和角色抽卡,但团队随后经历了大幅裁员,项目也转向买断制单机。这类游戏跟F2P模式之间的内在矛盾,至今仍是行业难题。
这反倒给国产单机的创作者留出了补位的机会。
别人不做的去做,别人做不了的也去做
在手游表现活跃的那些赛道里,中国大厂已经把水平做到接近极致,单机开发者想突围,难度极大。
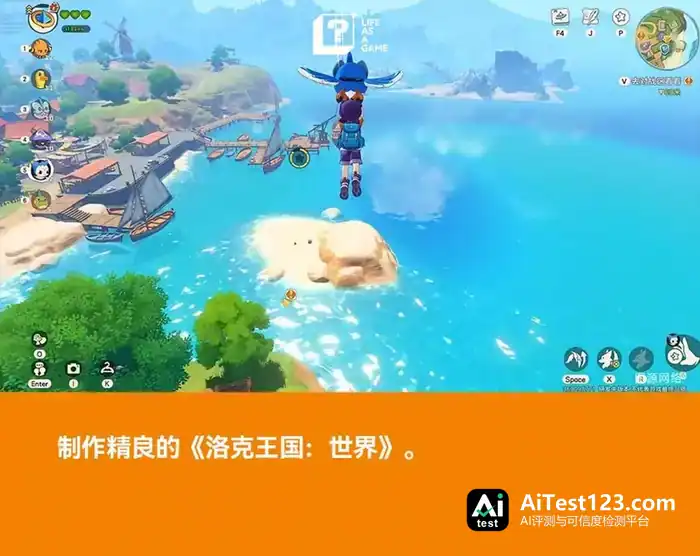
以大世界捉宠品类为例,《洛克王国:世界》无论画面还是场景互动,都达到了接近甚至超过《宝可梦》系列的水准,还靠大DAU撑起低付费生态。中国单机游戏想进军捉宠品类,路几乎被“堵死”。
说到底,任何开发者在立项会上都很难回答这么一个问题:玩家凭什么花268元买你的捉宠买断制游戏,而不直接去玩免费的《洛克王国:世界》?
网易旗下的买断制SLG游戏《万民长歌:三国》就是例子,它曾因测试数据未达预期,经历过“项目被砍”和“制作团队解散”等波折。
厂商的顾虑不难理解。《三国志:战略版》《率土之滨》等手游已经满足了大批SLG玩家的需求,一款买断制新作想重新筛出愿意付费的单机玩家,确实相当困难。
其他游戏类型在这一点上,面临的问题也差不多。
概括来说,高度发达的国产手游给多个品类带来了巨大的竞争压力,可它们同时又不擅长在移动端承载偏硬核的动作玩法。两头一夹,本土单机大作自然容易往动作游戏这条路上走。
与此同时,领跑者的示范效应也在起效。
此前《黑神话:悟空》的现象级人气,证明中国游戏市场确实存在这样的需求。如今《影之刃零》成功接棒,也说明《黑神话:悟空》的成功并非“天时地利人和”凑成的孤品。
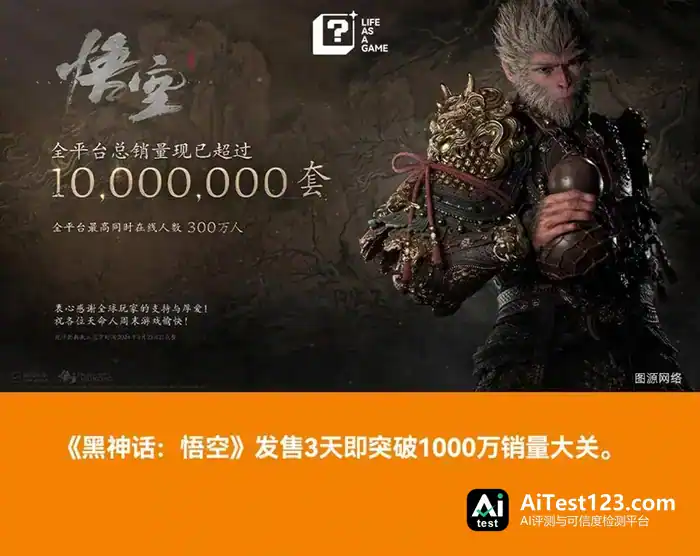
结果摆在那儿:游戏品质只要过硬,中国市场和世界市场都不愁没人掏钱。
当然,这过程中少不了「又是类魂」「又是动作」的质疑。不过说到底,「用脚投票」这个道理放哪个行业都一样。这是市场挑出来的结果,也是产业刚起步时绕不开的一段路。
等本土单机市场的用户基本盘再大一些,厂商才有机会在实际操作中把更多类型跑通。到那时候,中国3A市场走向另一种多元繁荣,也不是没可能。